アイティフォー(4743)|利回り4.8%でも僕が迷う理由【高配当株の通信簿②】
タロ
地方公務員のためのお金の教科書
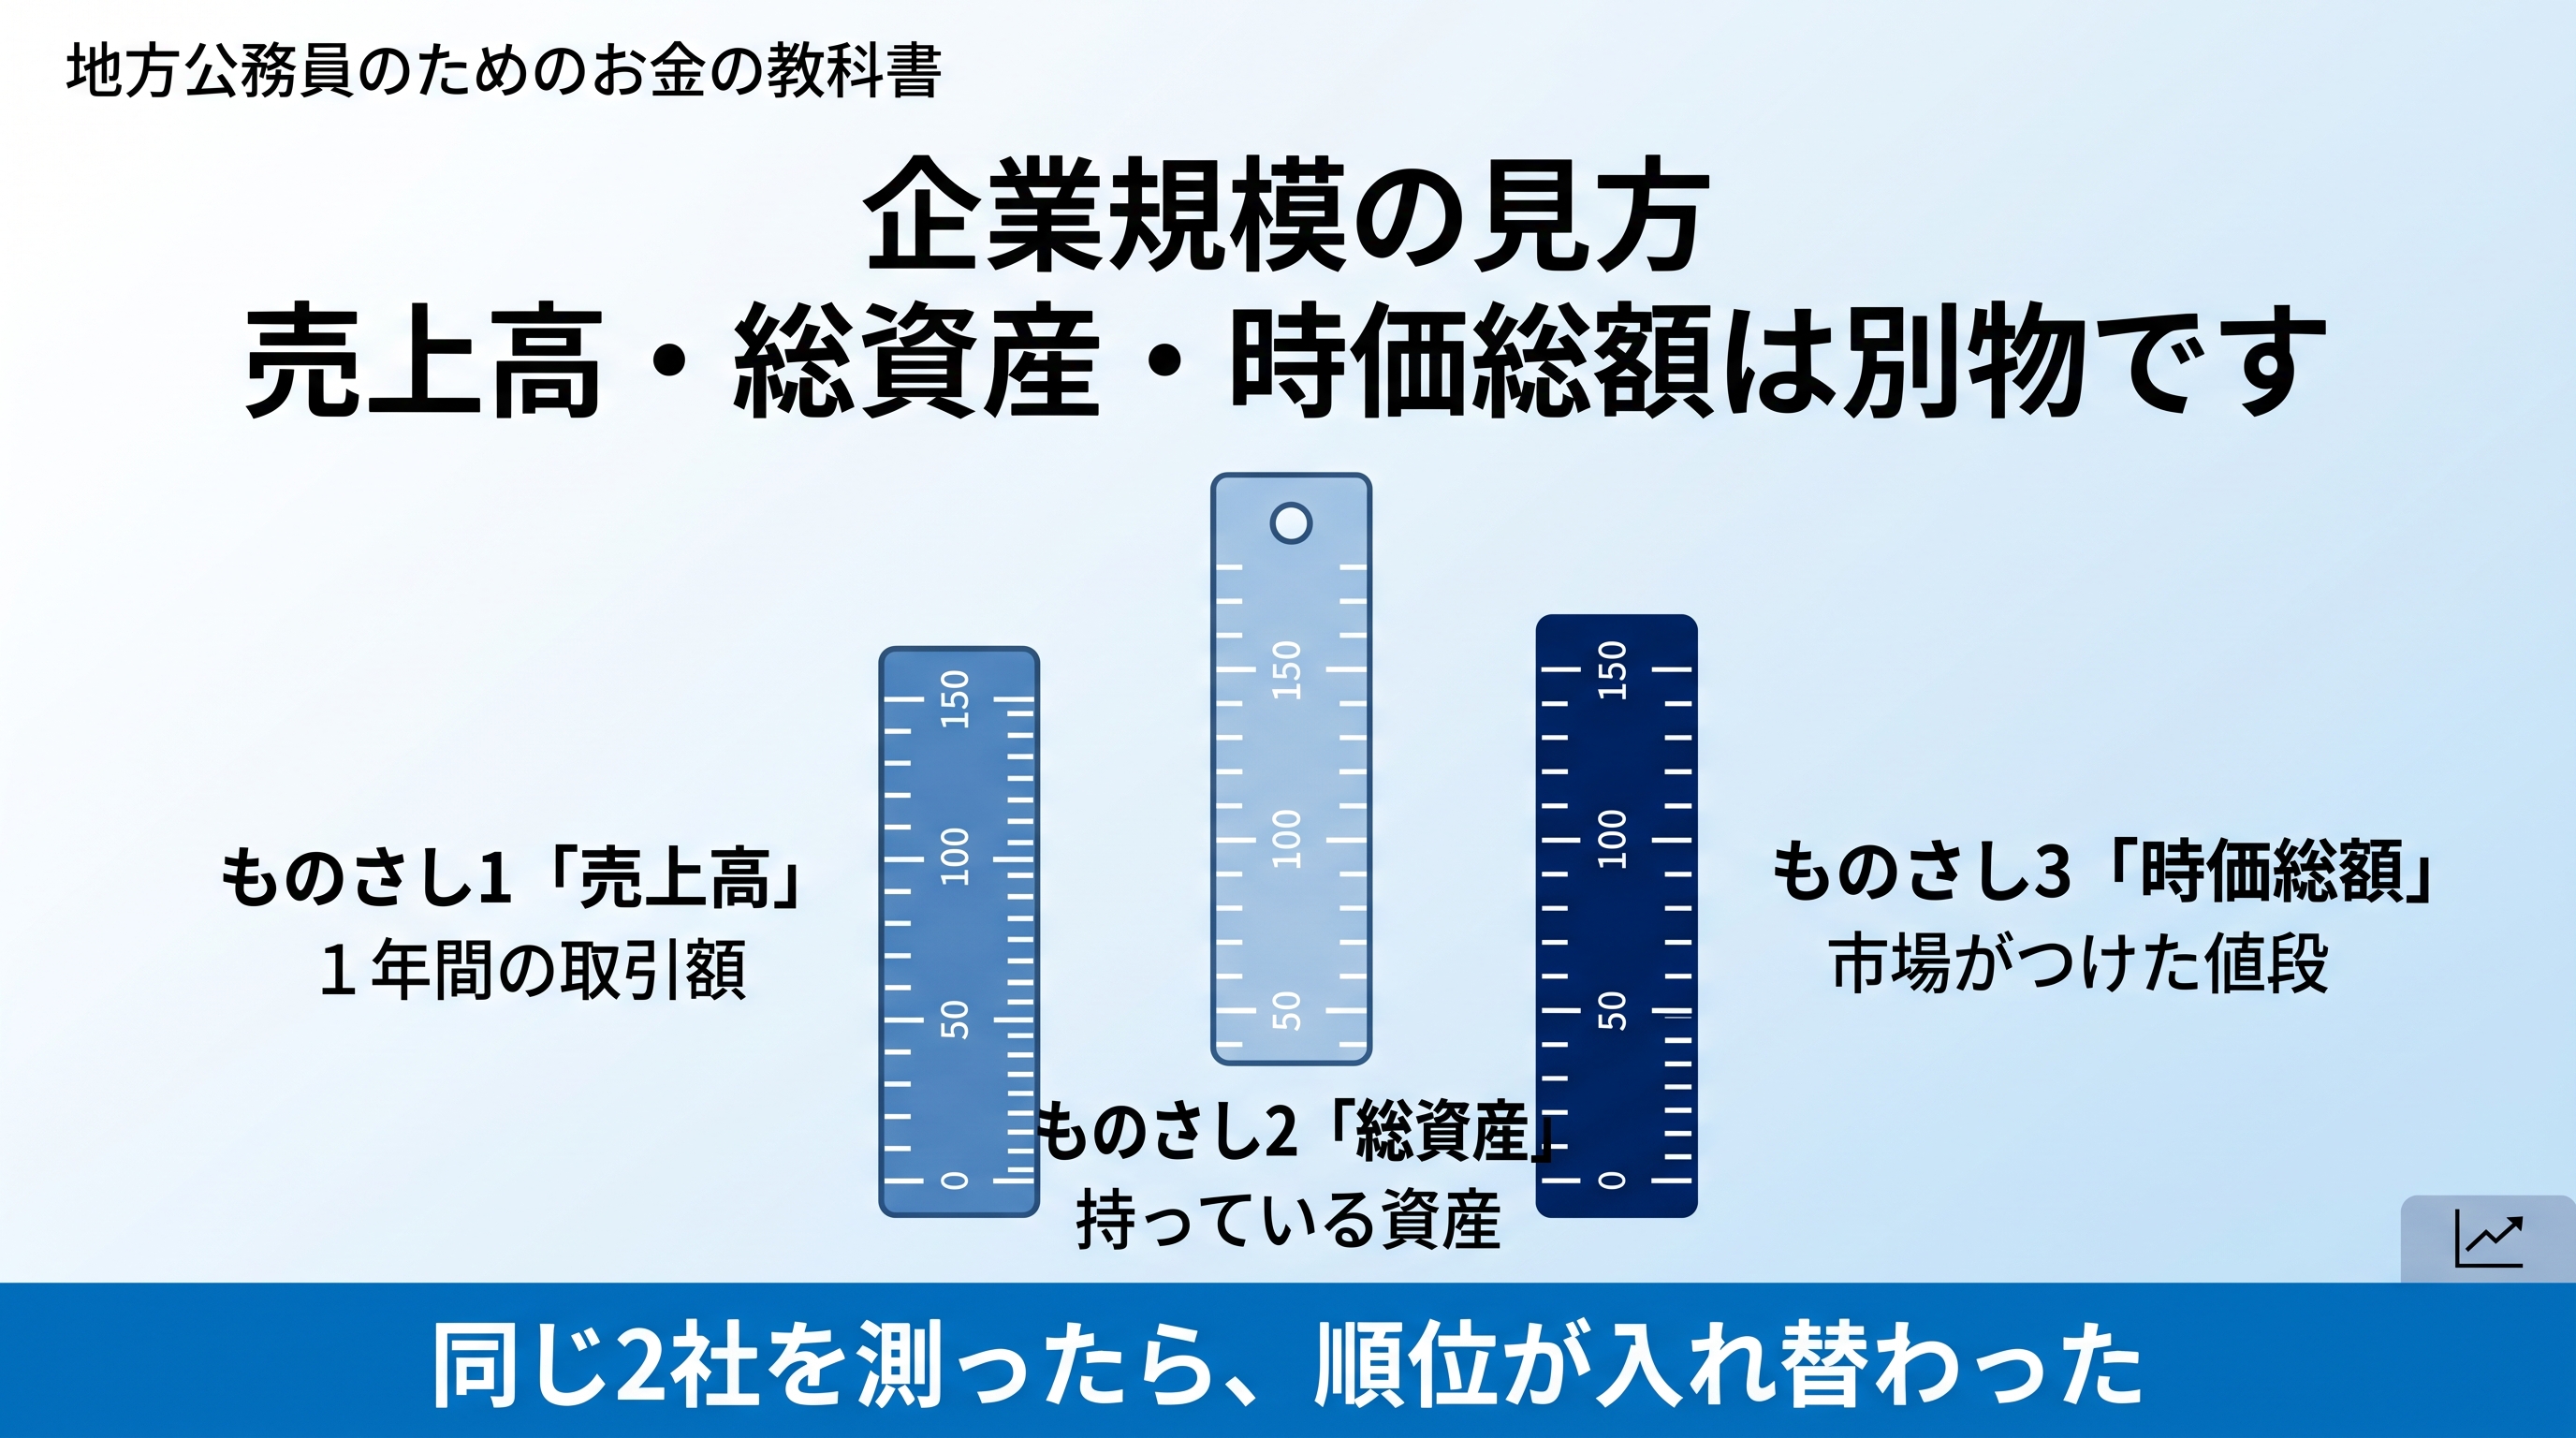
高配当株を一社ずつ採点していく「高配当株の通信簿」シリーズ。12のものさしで財務や配当は見てきましたが、その会社が大きいのか小さいのかは見ていませんでした。
財務が良くても、規模が小さければ気をつけたほうがいいことがあります。逆に、小さいからこそのうまみもある。各記事に「規模カード」を付けるにあたって、規模とは何をどう見ることなのかを整理します。
会社の大きさを表す数字は3つあり、その3つは同じ順位になりません。

| ものさし | 何を表すか | たとえるなら |
|---|---|---|
| 売上高 | 1年間でどれだけの取引をしたか | その年の年収 |
| 総資産 | いま会社が持っている資産の合計 | いま持っている財産 |
| 時価総額 | 市場がその会社につけている値段 | 売りに出したときの値札 |
年収が高い人が、いちばん財産を持っているとはかぎりません。財産がある人の家に、いちばん高い値段がつくともかぎりません。会社も同じです。
このシリーズで取り上げた2社を並べます。どちらも情報・通信業です。
| 項目 | 東計電算 | アイティフォー | 大きいのは |
|---|---|---|---|
| 売上高 | 208億円 | 231億円 | アイティフォー(1.11倍) |
| 総資産 | 632億円 | 281億円 | 東計電算(2.25倍) |
| 時価総額 | 1,262億円 | 465億円 | 東計電算(2.71倍) |
| 従業員数 | 820名 | 892名 | アイティフォー |
ものさしを変えると、どちらが大きいかの答えが変わる
売上高と総資産で、順位が逆転しています。売上高はアイティフォーのほうが大きいのに、総資産は東計電算が2.25倍あります。
この2社は、どちらが大きい会社なのでしょうか。ものさしを変えると答えが変わります。
逆転の理由を調べるには、総資産回転率という指標を使います。
| 指標 | 計算式 | 読み方 |
|---|---|---|
| 総資産回転率 | 売上高 ÷ 総資産 | 持っている資産が、1年で何回ぶんの売上に変わったか |
「回転」というのは、資産が売上に姿を変えて、また戻ってくるサイクルのことです。1.0回なら、資産と同じ金額の売上を1年で上げたという意味になります。数字が大きいほど、少ない資産で効率よく稼いでいることを表します。
| 会社 | 総資産回転率 | 意味 |
|---|---|---|
| 東計電算 | 0.33回 | 632億円の資産で、208億円の売上 |
| アイティフォー | 0.82回 | 281億円の資産で、231億円の売上 |
2.5倍の差があります。アイティフォーは少ない資産で売上を上げていて、東計電算は資産を多く抱えているわりに売上が小さい。
東計電算が資産を抱えている理由は、決算資料に出ています。自社でデータセンターを持っているうえ、本業と関係のない株式(投資有価証券)を大量に保有しているのです。2026年8月には、そのうち43億円分を売って特別利益を計上しました。
つまり総資産632億円には、事業に使っていない資産がかなり含まれています。総資産が大きいことは、事業の規模が大きいことを意味しません。
時価総額でも同じことが起きます。ここで使うのがPSR(株価売上高倍率)です。
| 指標 | 計算式 | 読み方 |
|---|---|---|
| PSR(株価売上高倍率) | 時価総額 ÷ 売上高 | 売上高の何年分の値段が、市場でついているか |
PSRはPrice to Sales Ratioの略です。利益ではなく売上高と比べるのが特徴で、赤字の会社でも計算できます。数字が大きいほど、売上の規模のわりに株価が高く評価されていることになります。
| 会社 | PSR |
|---|---|
| 東計電算 | 6.1倍 |
| アイティフォー | 2.0倍 |
3倍の開きです。理由は利益率でした。東計電算の営業利益率は30.1%、アイティフォーは16.7%。同じ売上高でも手元に残る利益が違うので、市場のつける値段が変わります。
時価総額には市場からの評価が混ざっています。しかも株価で毎日動きます。東計電算の株価は2026年に入って67%上がりました。事業は何も変わっていないのに、時価総額だけ1.67倍になった計算です。
3つとも見ます。知りたいことによって、答えてくれるものさしが違うからです。
| 知りたいこと | 見るもの |
|---|---|
| どれくらいの事業規模か | 売上高 |
| どれくらいの資産を持っているか | 総資産 |
| 市場でいくらの値段がついているか | 時価総額 |
| 資産を効率よく使えているか | 総資産回転率 |
| 売上高に対して株価は高いか | PSR |
一つの数字で規模を表そうとすると、どこかで話が合わなくなります。
会社が発行した株が、すべて市場で売買されているわけではありません。
創業家や親会社、取引先の会社などが持っている株は、持ったまま動かないことがほとんどです。自社で買い戻して保有している株(自己株式)も、市場には出ません。
こうした「動かない株」を除いて、実際に市場で売り買いされている株がどれくらいの割合かを表すのが浮動株比率です。
| 指標 | 計算の考え方 |
|---|---|
| 浮動株比率 | 市場で流通している株数 ÷ 発行済株式総数 |
たとえば発行済株式が1,000万株でも、親会社が500万株を持ったまま動かさなければ、市場で売買できるのは残りの500万株です。この場合の浮動株比率は50%になります。
ここが大事なところです。時価総額は「株価 × 発行済株式数」で計算しますが、そのうち実際に売買できるのは浮動株の分だけです。だから時価総額が大きくても、市場で動く株は少ないことがあります。
なお、指数を作るときに使う浮動株比率の細かい算定方法は、後述するJPX総研が別途定めています。ここでは考え方だけ押さえておけば十分です。
もうひとつ、言葉の整理です。
| 名前 | 何者か |
|---|---|
| 東証(東京証券取引所) | 株式を売買する場そのものを運営している会社 |
| JPX(日本取引所グループ) | その東証を傘下に持つ持株会社。株式市場の統計も公表している |
| JPX総研 | JPXのグループ会社。TOPIXなどの株価指数を計算して公表している |
| 東証指数算出要領 | JPX総研が公表している、指数の作り方を定めたルールブック |
この記事で使う数字は、すべてJPXまたはJPX総研が公表しているものです。誰でも無料で見られます。
自分で「◯億円以上が大型株」と決めても説得力がないので、東証の分類を使います。ただしこの分類が何で決まっているのかを知らないと、数字を読み違えます。
TOPIX(東証株価指数)は、東証に上場する内国普通株式を対象とした指数です。ただし上場していれば自動的に入るわけではありません。算出要領には、2つの関門が書かれています。
| 関門 | 基準(新たに入る場合) |
|---|---|
| ① 年間売買代金回転率 | 0.2以上 |
| ② 浮動株時価総額の累積比率 | 上位96%以内 |
①の売買代金回転率は、1年間でその銘柄がどれだけ活発に売買されたかを表します。②の浮動株時価総額は、さきほどの浮動株比率を時価総額に掛けたものです。
売買が少なすぎる銘柄は、時価総額が大きくてもTOPIXに入れません。ここに、この記事のあとの話がつながります。
TOPIXに入った銘柄を、さらに分類したのが東証規模別株価指数です。算出要領の書き出しはこうです。
「TOPIXの構成銘柄を、各銘柄の流動性と時価総額(…浮動株比率を反映したもの)に応じて…選定した株価指数である」
いちばん上のグループであるCore30の選び方が、具体的で分かりやすい。
「① 直近3年間の売買代金合計額の順位が、TOPIXの構成銘柄の中で90位以内の銘柄の中から、時価総額が大きい順に15銘柄選定する」
| 順番 | していること |
|---|---|
| 1つ目のふるい | 売買代金(3年分)で上位に絞る |
| 2つ目のふるい | 残った中から時価総額が大きい順に選ぶ |
| 使う時価総額 | 浮動株比率を掛けたもの(市場で動く分だけで計算) |
| 入れ替え | 年1回、10月だけ |
売買代金が先。時価総額のランキングではない
売買代金が先です。時価総額が大きくても、売買が少なければ上のグループには入りません。だからこの分類は、時価総額のランキングではありません。
2026年7月31日時点の内国株3,713銘柄を、この分類で並べます。
| 呼び方 | 区分 | 銘柄数 | ここまでの合計 |
|---|---|---|---|
| 大型株 (99銘柄) | TOPIX Core30 | 31 | 31 |
| TOPIX Large70 | 68 | 99 | |
| 中型株 (393銘柄) | TOPIX Mid400 | 393 | 492 |
| 小型株 (1,145銘柄) | TOPIX Small 1 | 484 | 976 |
| TOPIX Small 2 | 661 | 1,637 | |
| TOPIXに入っていない | (区分なし) | 2,076 | 3,713 |
東証の規模別株価指数では、大型がCore30とLarge70の99銘柄、中型がMid400の393銘柄、小型がSmall 1とSmall 2の1,145銘柄と決まっています。
注目したいのが最下段です。区分がない2,076銘柄は「小さすぎる会社」ではありません。さきほどの2つの関門を通っておらず、そもそもTOPIXに入っていないのです。数のうえでは、こちらが多数派になります。
今回の2社を、この分類に当てはめます。
| 会社 | 市場区分 | 規模区分 | 時価総額 |
|---|---|---|---|
| 東計電算 | 東証スタンダード | TOPIX Small 2(小型株) | 1,262億円 |
| アイティフォー | 東証プライム | TOPIX Small 2(小型株) | 465億円 |
市場は違うのに、規模区分は同じです。しかも時価総額は、スタンダード市場の東計電算のほうが2.71倍あります。
市場区分は、上場のための基準を満たしているかどうかの話であって、会社の大きさの順位ではありません。プライム市場にも小型株はたくさんあります。
高配当株を持っていて怖いのは、減配が発表された日に売れないことです。悪いニュースが出ると買い手が引きます。売買が少ない銘柄だと、売り注文を出しても値が付かない。値が付いても、自分の売りで株価をさらに下げてしまいます。
この「売れるかどうか」を流動性と呼びます。では、時価総額が大きければ流動性は高いのでしょうか。答えは「だいたい連動するが、同じではない」です。
根拠は、さきほどの関門にあります。TOPIXは売買代金回転率と浮動株時価総額という2つの基準を使っていました。同じものなら、基準は1つで足ります。2つ使うのは、ずれることがあるからです。
ずれる原因が、浮動株比率です。大株主が持ったまま動かさない株が多ければ、時価総額が大きくても、市場で売買できる株は少なくなります。
| 会社の状態 | 時価総額 | 実際に売買できる量 |
|---|---|---|
| 大株主が大半を持っている | 大きい | 少ない |
| 株が広く分散している | 小さめ | 意外と多い |
本当に売れるかを知りたいなら、売買代金を見ます。1日にその銘柄が何円ぶん売買されているか。JPX総研が流動性の基準に使っているのも、これでした。
1日の売買代金が1億円の銘柄なら、100万円ぶん売っても問題になりません。でも1日500万円しか売買がない銘柄で同じ100万円を売れば、株価は動きます。売買代金は証券会社の画面で確認できます。
ここまで読むと「大きい会社を買えばいい」と思われるかもしれませんが、そうでもありません。
このシリーズで取り上げた2社は、どちらも小型株でした。そして配当利回りは7.06%と4.80%。大型株でこの水準はめったに出ません。
理由は、小さい会社は大手証券のアナリストが追いかけないからです。誰も分析しない、記事も出ない、だから知られない。結果として良い会社が割安なまま放置されることがあります。
| 観点 | 大型株 | 小型株 |
|---|---|---|
| 配当利回り | 低くなりやすい | 高くなりやすい |
| 情報の量 | 多い | 少ない |
| 売りたいとき | いつでも売れる | 売れないことがある |
| 割安に放置 | されにくい | されやすい |
どちらが良いという話ではなく、性格が違うだけです。小型株を買うなら、情報を自分で取りにいく手間と売りにくさを引き受けて、そのぶん利回りをもらう。それが分かって買うなら、小型株は悪くありません。
各銘柄の記事の冒頭に、こういうカードを付けていきます。数字を並べるだけでは意味がないので、市場や同業と比べた列を入れます。
| 項目 | この会社 | 比べる相手 | 見え方 |
|---|---|---|---|
| 売上高 | 208億円 | ― | ― |
| 総資産 | 632億円 | ― | ― |
| 総資産回転率 | 0.33回 | アイティフォー 0.82回 | 資産を多く抱えている |
| 従業員数 | 820名(1人あたり売上2,540万円) | ― | ― |
| 時価総額 | 1,262億円 | ― | ― |
| 規模区分 | TOPIX Small 2 | 大型99/中型393/小型1,145銘柄 | 小型株 |
| 市場区分 | 東証スタンダード | ― | ― |
| PER | 22.5倍 | 同業種平均 16.5倍 | 1.36倍 割高 |
| PBR | 2.41倍 | 同業種平均 1.7倍 | 1.42倍 割高 |
| PSR | 6.1倍 | アイティフォー 2.0倍 | 売上に対し高評価 |
| 配当利回り | 7.06% | 市場平均 2.52% | 2.80倍 |
※同業種平均は、スタンダード市場の情報・通信業195銘柄の平均(2026年8月)。市場平均は、スタンダード市場で配当を出している会社の平均利回り(2026年8月末)。どちらもJPXの公表値です。
| 項目 | この会社 | 比べる相手 | 見え方 |
|---|---|---|---|
| 総資産回転率 | 0.82回 | 東計電算 0.33回 | 資産が軽い |
| 規模区分 | TOPIX Small 2 | 大型99/中型393/小型1,145銘柄 | 小型株 |
| PER | 13.0倍 | 同業種平均 19.3倍 | 0.67倍 割安 |
| PBR | 2.13倍 | 同業種平均 2.2倍 | ほぼ平均どおり |
| PSR | 2.0倍 | 東計電算 6.1倍 | 売上に対し控えめ |
| 配当利回り | 4.80% | 市場平均 2.21% | 2.17倍 |
※同業種平均は、プライム市場の情報・通信業159銘柄の平均(2026年8月)。
この2枚を並べると、同じ「小型株」でも性格がまるで違うことが分かります。
東計電算はPERもPBRも同業種平均より高い。市場から高く評価されています。一方アイティフォーはPERが同業種平均の0.67倍、PBRはほぼ平均どおり。
数字だけ見れば、どちらもPBRは2倍台です。でも同業と比べると、片方は割高で、もう片方は平均並み。比べる相手を置かないと、この違いは見えません。
カードに数字を並べるだけでは意味がありません。その数字が市場のどのあたりにあるのかまで書いて、はじめて判断の材料になります。
本記事は情報提供および筆者個人の記録を目的としたものであり、特定銘柄の売買や特定の投資手法を推奨・勧誘するものではありません。規模区分・市場区分・上場銘柄数は日本取引所グループ(JPX)が公表する「東証上場銘柄一覧」(2026年7月31日時点)、業種別のPER・PBRは同「規模別・業種別PER・PBR」(2026年8月)、市場平均の配当利回りは同「株価平均・株式平均利回り」(2026年8月末)、指数の選定基準は株式会社JPX総研が公表する各「東証指数算出要領」にもとづきます。各社の業績・財務数値は各社が公表した決算短信、時価総額・PER・PBR・PSR・配当利回りは市場で公表された株価をもとに筆者が計算したものです。正確性・最新性を保証するものではありません。投資の最終的な判断は、ご自身の責任と調査に基づいて行ってください。
※本記事には広告(アフィリエイトリンク)を含む場合があります。