2026年8月の経済指標まとめ|7つの数字で見る日本経済の現在地
タロ
地方公務員のためのお金の教科書
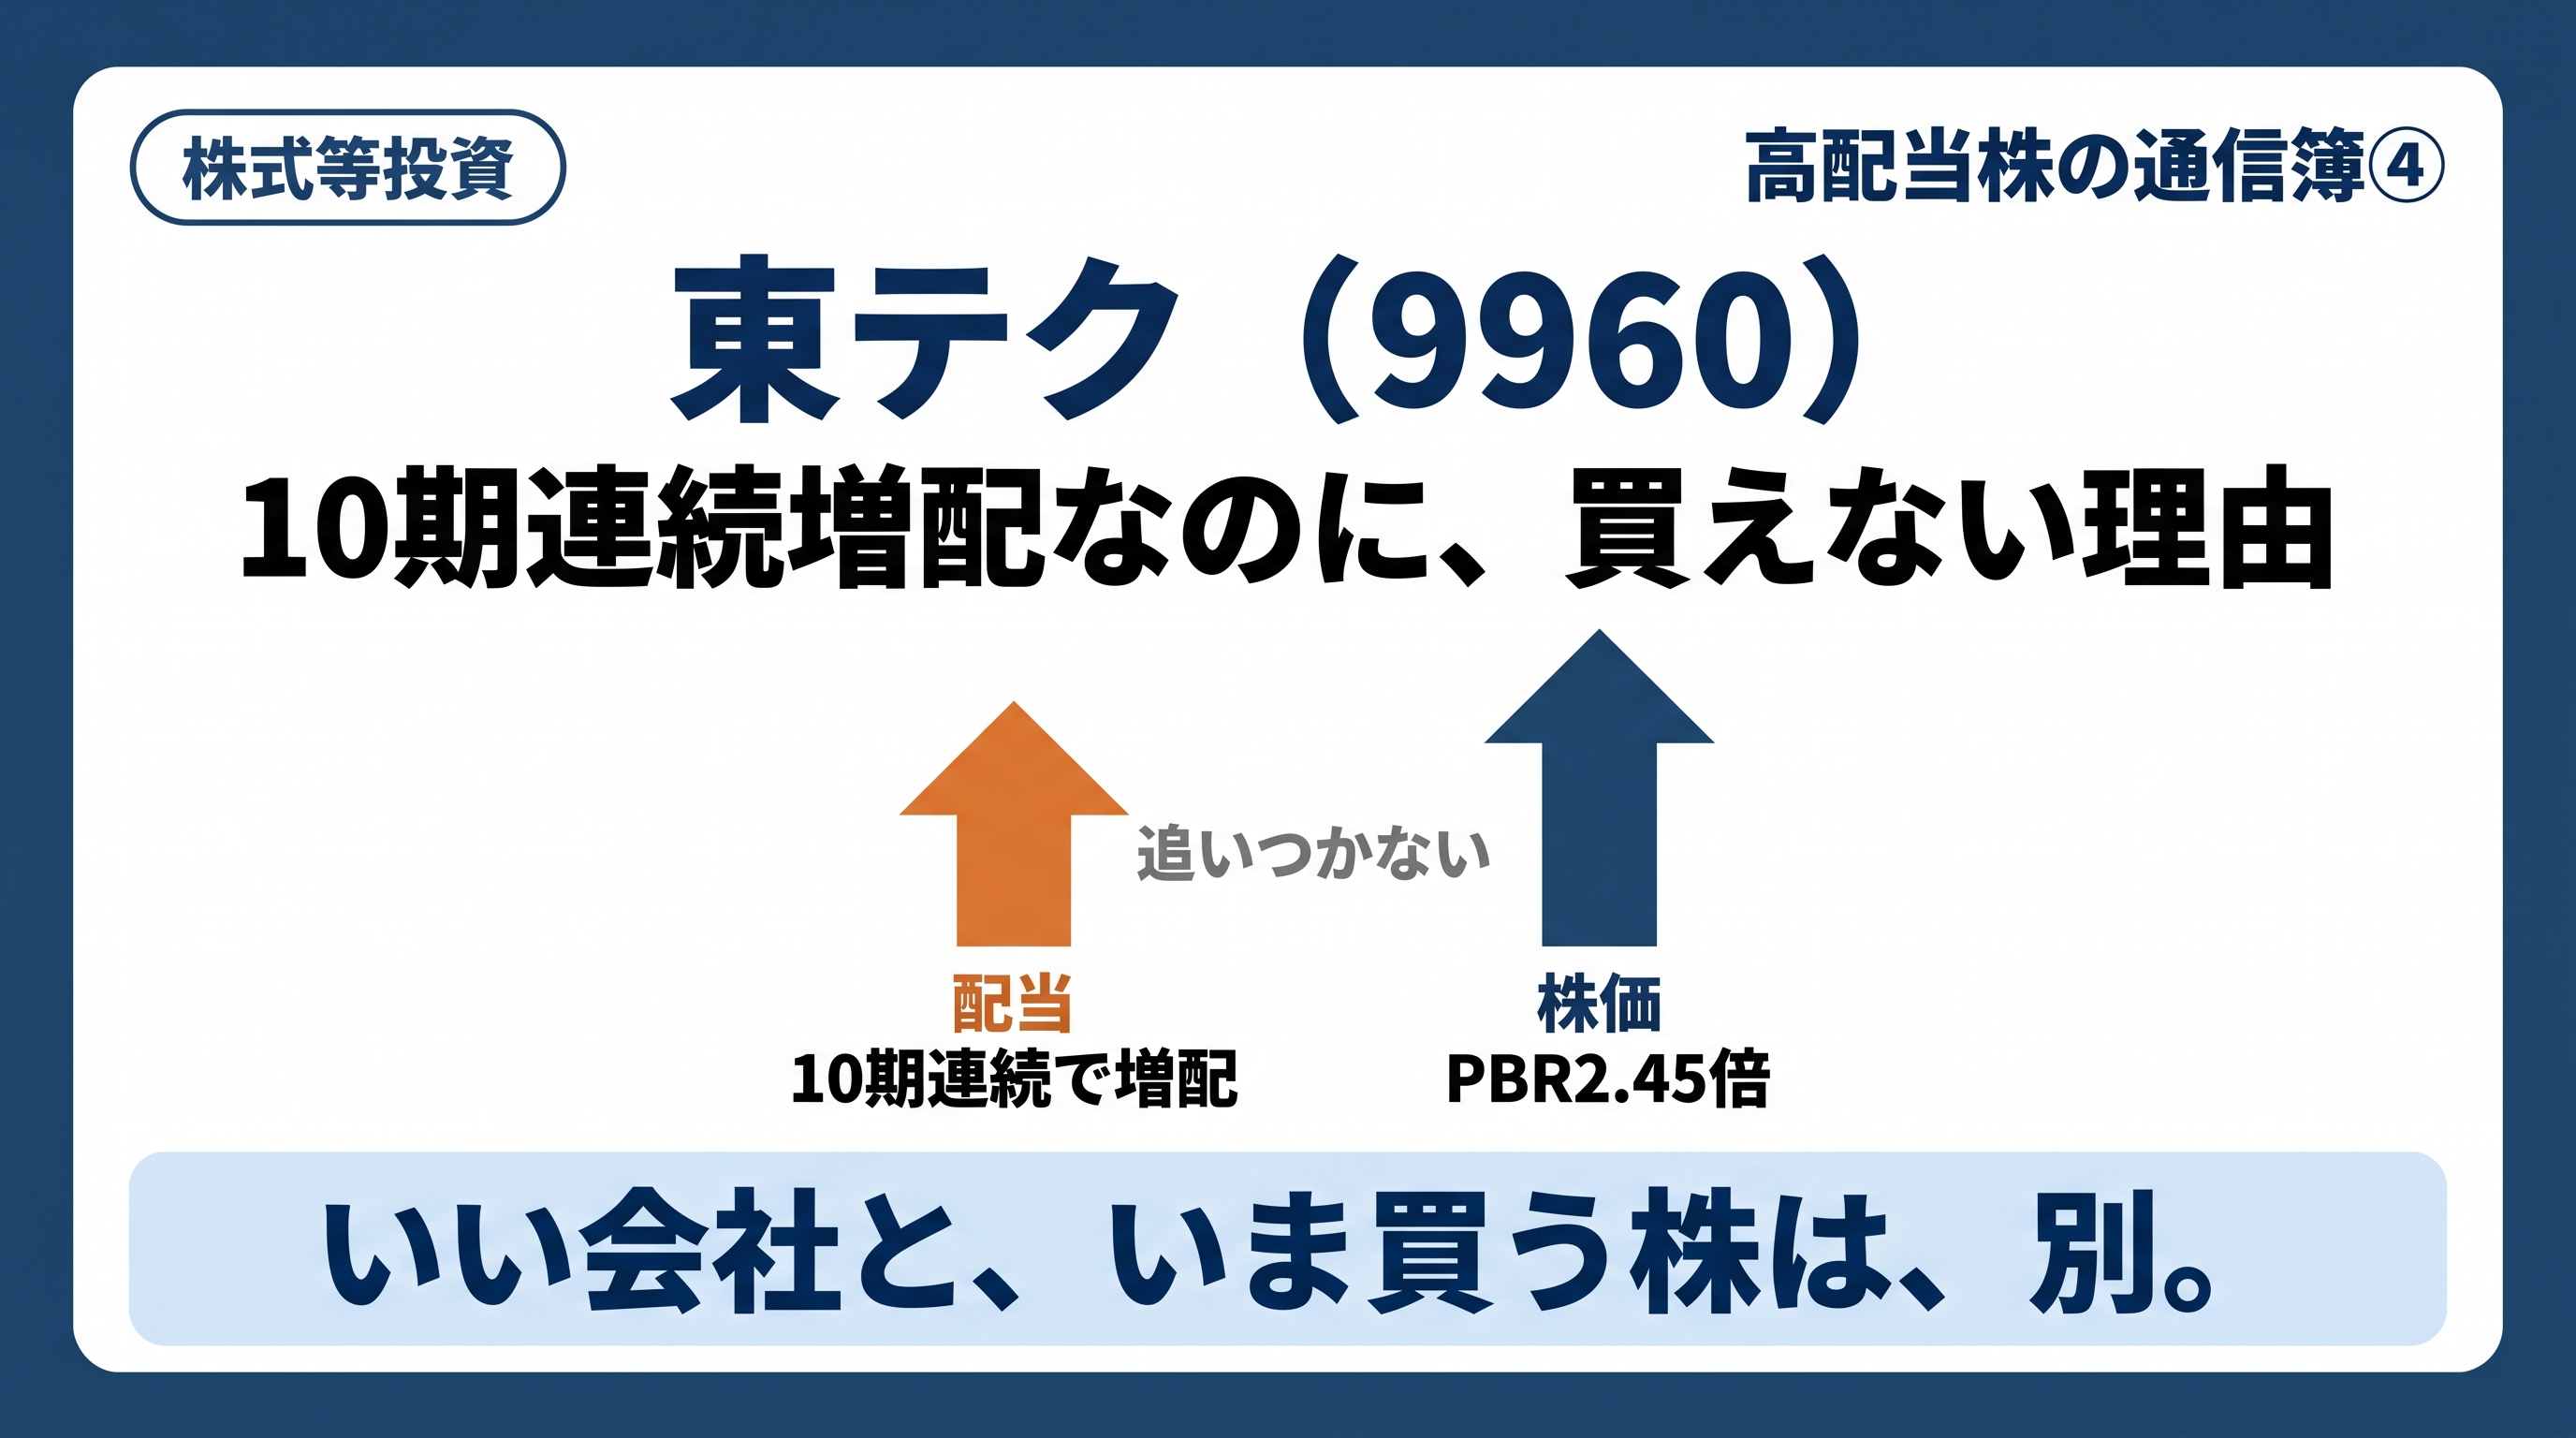
高配当株を一社ずつ見ていくシリーズ「高配当株の通信簿」。4社目は東テク(証券コード9960)です。
このシリーズは、僕自身の勉強と記録を兼ねた備忘録です。「この株を買いましょう」とおすすめするものではありません。会社が出している資料を自分で読んで、いいと思ったところ、気になったところを正直に書いていきます。
先に結論を書きます。会社そのものの数字は、どこを見ても良好でした。売上は10年で2倍、営業利益率は4.4%から10.1%へ、自己資本比率は64%、ROEは19.5%。配当は10期続けて増えています。
それでも僕は買えませんでした。理由は会社側ではなく、株価の側にあります。

オフィスビルや病院、工場、データセンターに入ると、夏は涼しく冬は暖かくなっています。あの空気をつくっているのが業務用の空調設備です。家庭用のエアコンとは規模が違い、ビル1棟分をまとめて冷やしたり暖めたりします。
東テクがやっているのは、その機械を仕入れて売り、建物に取り付け、そのあと壊れないように点検し続けることです。売って終わりではなく、設置工事と保守までを一続きで請け負っています。
もうひとつの柱が計装です。聞き慣れない言葉ですが、中身は「ビルの神経」となる仕組みをつくることです。ビル1棟には空調機、照明、給排水、防災設備が何百台と入っています。それらを1か所の画面から監視して、温度や運転を自動で調整する仕組みがビルオートメーション(ビル管理システム)で、東テクはその設計・施工・保守をしています。
3つ目がエネルギー事業です。太陽光パネル、蓄電池、発電機の販売と設置、それから省エネ提案を扱っています。
東テクは自分で空調機を作っているわけではありません。中期経営計画の資料には、こう書かれています。
つまり、日本を代表する空調メーカーと、ビル管理システムのメーカー、その2社の商品を現場に届けて据え付ける役割です。東証の業種分類でも「卸売業」に入っています。
この立ち位置には裏表があります。強い商品を安定して仕入れられる一方で、仕入先との契約に事業が左右されます。会社自身も有価証券報告書のリスクの項目で、主要仕入先と販売代理店・特約店契約を結んでいることを挙げています。
2026年3月期の売上の内訳です。
| 事業 | 売上高 | 構成比 |
|---|---|---|
| 空調事業 | 749億円 | 43% |
| 国内グループ会社 | 430億円 | 24% |
| 計装事業 | 316億円 | 18% |
| エネルギー事業 | 205億円 | 12% |
| 海外グループ会社 | 56億円 | 3% |
東テク「第二次中期経営計画(抜粋版)」2026年5月14日。金額・構成比とも会社資料の記載どおり。
数字の大きさを、比べる相手を置いて確かめます。
| 項目 | 東テク | 比べる相手 | 見え方 |
|---|---|---|---|
| 売上高 | 1,700億円(2026年3月期) | ― | ― |
| 総資産 | 1,151億円 | ― | ― |
| 総資産回転率 | 1.48回 | 東計電算0.33回/アイティフォー0.82回/タクミナ0.77回 | 資産がいちばん軽い |
| 従業員数 | 2,855名(1人あたり5,955万円) | タクミナ324名(1人あたり3,443万円) | 人数も1人あたりもシリーズ最大 |
| 業種 | 卸売業(プライム市場118社) | ― | ― |
| 時価総額 | 1,846億円 | 東計電算1,262億円/アイティフォー465億円/タクミナ122億円 | シリーズで最大 |
| 規模区分 | TOPIX Small 1 | ― | 2025年10月にSmall 2から格上げ |
| 市場区分 | 東証プライム | ― | ― |
| PER | 13.2倍 | 卸売業平均 15.1倍 | 0.87倍 やや割安 |
| PBR | 2.45倍 | 卸売業平均 1.4倍 | 1.75倍 割高 |
売上高・総資産・従業員数は東テクの2026年3月期決算短信および有価証券報告書。時価総額は発行済株式数41,964,000株×株価4,400円(2026年9月25日終値)。規模区分は日本取引所グループ「TOPIXニューインデックスシリーズ 定期選定結果」(2025年10月7日公表・同年10月31日適用)。業種平均は同「規模別・業種別PER・PBR」2026年8月末。他の3社の数字は各記事を書いた時点のもので、株価に連動する項目は現在の値と異なります。
総資産回転率が1.48回。これまでの3社が0.33〜0.82回だったので、群を抜いています。総資産回転率は売上高÷総資産で、同じ資産でどれだけ売上を立てたかを表します。機械を仕入れて売る商社なので、自社工場を抱える会社より資産が軽くなります。
時価総額1,846億円はシリーズで最大です。規模区分はTOPIX Small 1。2025年10月の定期選定でSmall 2から1つ上がっています。
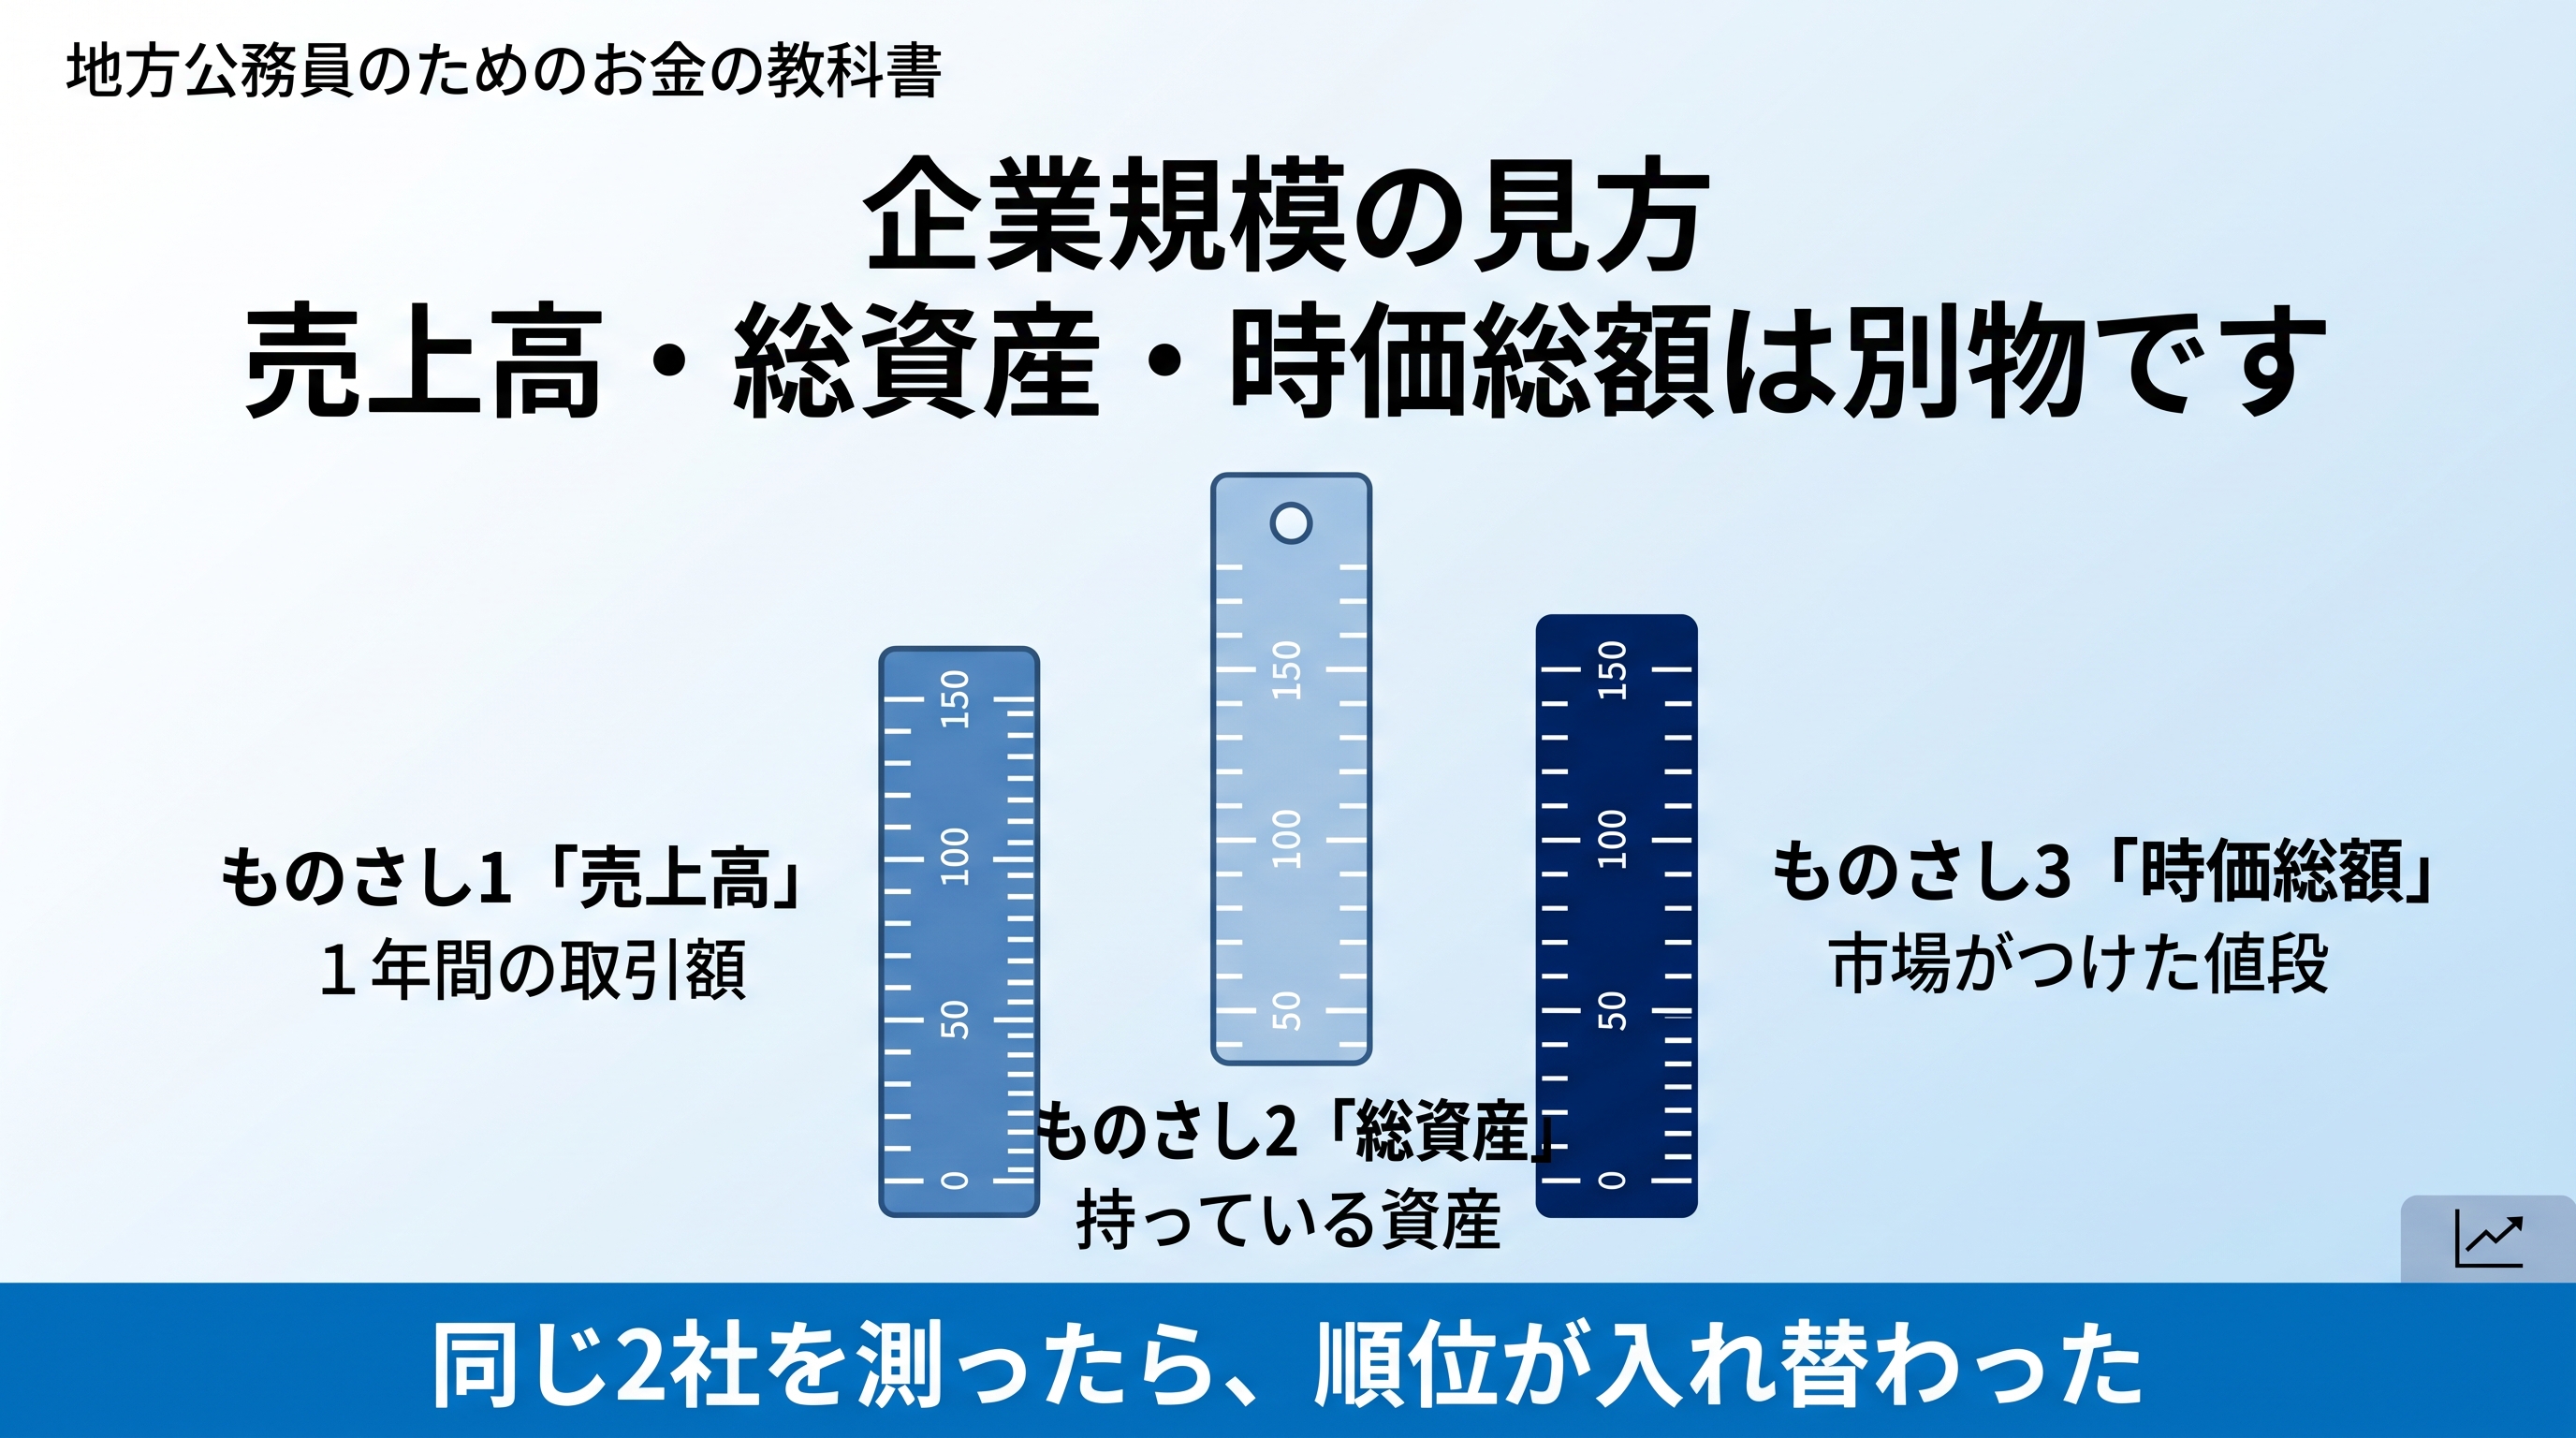
時価総額を売上高で割ったPSR(株価売上高倍率)は1.09倍です。規模のものさしの使い分けは、企業規模の見方|売上高・総資産・時価総額は別物ですにまとめました。
採点します。基準は高配当株の選び方|FP1級の僕が使っている12のものさしにまとめています。今回も会社が公表している資料と、取引所が公表している統計だけを使いました。
| 使った数字 | 出典と時点 |
|---|---|
| 過去10期の売上・利益・営業CF・配当 | 各期の決算短信(2017年3月期〜2026年3月期) |
| 業績・財務・配当の実績 | 2026年3月期決算短信(2026年5月14日) |
| 今期の会社予想と直近四半期 | 2027年3月期 第1四半期決算短信(2026年8月7日) |
| 配当方針 | 配当方針の変更に関するお知らせ(2026年5月14日) |
| 事業別の売上 | 第二次中期経営計画(2026年5月14日) |
| 不祥事の確認 | 2026年3月期 有価証券報告書(2026年6月23日) |
| 株価 | 2026年9月25日終値 4,400円 |
| 業種平均 | 日本取引所グループ「規模別・業種別PER・PBR」2026年8月末 |
| 評価項目 | ひとことメモ | 判定 |
|---|---|---|
| ①売上 | 860億円(2017年3月期)→1,700億円(2026年3月期)。減収は2021年3月期の1回のみ | ○合格 |
| ②EPS | 68.67円→319.18円(株式分割を調整)。10年で4.6倍 | ○合格 |
| ③営業利益率 | 10.1%。基準5%を超え、優秀ラインの10%に到達 | ○合格 |
| ④自己資本比率 | 64.0%。32.2%から10年で倍増し、安心の60%超 | ○合格 |
| ⑤営業CF | 2017年3月期に△7.8億円の赤字。10期で1回 | ✕未達 |
| ⑥現金 | 92.1億円。10年では増加だが、前期130.5億円から減少 | △注意 |
| ⑦1株配当 | 14.00円→128.00円(株式分割を調整)。10期連続増配 | ○合格 |
| ⑧配当性向 | 40.1%。健全ゾーン(30〜50%) | ○合格 |
| ⑨配当利回り | 2.91%。3%以下で対象外 | ✕未達 |
| ⑩ROE / ROA | 19.5% / 11.4%。どちらも基準を大きく超える | ○合格 |
| ⑪PER / PBR | 13.2倍 / 2.45倍。PERは基準12倍をわずかに超え、PBRは1倍前後から大きく外れる | ✕未達 |
| ⑫不祥事 | 有価証券報告書に重大な訴訟の記載なし | ○合格 |
株価に連動する指標は、計算の過程も置いておきます。ここが今回の分かれ目になります。
| 指標 | 計算 | 結果 |
|---|---|---|
| PER | 株価4,400円 ÷ 1株当たり当期純利益334.03円(2027年3月期・会社予想) | 13.2倍 |
| PBR | 株価4,400円 ÷ 1株当たり純資産1,796.55円(2026年3月期末) | 2.45倍 |
| 配当利回り | 1株配当128円(2027年3月期・会社予想) ÷ 株価4,400円 | 2.91% |
| 配当性向 | 1株配当128円 ÷ EPS319.18円(2026年3月期実績) | 40.1% |
| ROA | 当期純利益131.3億円 ÷ 総資産1,151.2億円(2026年3月期末) | 11.4% |
株価は市場で公表された2026年9月25日の終値。EPS・BPS・当期純利益・総資産は東テクの決算短信。
○8・△1・✕3。そして一発アウトの3条件のうち、2つに当たりました。⑤の営業CFと、⑨の配当利回りです。
基準どおりなら、ここで見送りが確定します。ただし2つとも中身を見ておく価値があったので、順番に書きます。
| ①売上 | 右肩上がりか/増減が激しすぎないか |
| ②EPS(1株当たり利益) | 右肩上がりか |
| ③営業利益率 | 5%以上(10%を超えれば優秀)/右肩上がりか |
| ④自己資本比率 | 最低40%・安心60%・優秀80% |
| ⑤営業CF(営業活動によるキャッシュ・フロー) | 毎年黒字/長期的に増加傾向(過去10年で赤字があれば対象外) |
| ⑥現金 | 長期的に現金が増えているか |
| ⑦1株配当 | 減配・無配がないか/配当金の成長性はあるか |
| ⑧配当性向(配当総額÷純利益) | 健全30〜50%・要警戒50〜60%・60%以上は対象外 |
| ⑨配当利回り | 買い3.75%以上・要検討3〜3.75%・3%以下は対象外 |
| ⑩ROE(自己資本利益率)/ ROA(総資産利益率) | ROE 10%以上・ROA 8%以上 |
| ⑪PER(株価収益率)/ PBR(株価純資産倍率) | PER 12倍以下・PBR 1倍前後 |
| ⑫不祥事 | 不祥事を起こしていないか |
◎ 一発アウト(3つ):①営業CFが過去10年で1度でも赤字/②配当性向60%以上/③配当利回り3%以下 ― どれか1つでも当てはまれば、他が良くても「見送り」。
採点の前提として、この会社がどう変わってきたかを見ておきます。
東テクの各期決算短信をもとに作成。
売上は860億円から1,700億円へ、ほぼ2倍になりました。ただ、もっと変わったのは営業利益率のほうです。4.4%から10.1%へ、10年かけて一度も下がらずに上がり続けています。
僕の12項目では営業利益率5%以上を合格、10%なら優秀としています。ちょうどそこに乗りました。売上が2倍になるあいだに、営業利益は4.5倍です。規模が大きくなっただけではなく、1件あたりの利益の取り方が変わっています。
会社は第一次中期経営計画の振り返りで、連結の利益増の最大要因は計装事業だったと説明しています。あわせて「工事セグメントの売上高総利益率が34.8%に上昇」「保守・メンテナンス契約の安定獲得」を挙げています。機械を売り切る商売に、点検で毎年入ってくる仕事が積み上がった形です。
自己資本比率も32.2%から64.0%へ。借金に頼る体質から、自前の資本で回る体質に変わりました。
2026年5月14日、東テクは5か年の第二次中期経営計画「Redesign TOTECH -100年へ、つなぐ-」(2026年度〜2030年度)を公表しました。2030年度の数値目標はこの3つです。
| 項目 | 2030年度目標 | 2025年度(2026年3月期)実績 |
|---|---|---|
| 売上高 | 2,200億円 | 1,700億円 |
| 経常利益 | 220億円 | 179億円 |
| ROE | 12〜15% | 14.7% |
東テク「中期経営計画の策定に関するお知らせ」および添付の第二次中期経営計画(抜粋版)2026年5月14日。目標・実績とも同じ資料の記載。
売上で5年後に+29%、経常利益で+23%。直近10年が売上2倍・営業利益4.5倍だったことを思えば、強気の計画ではありません。
そしてもうひとつ、会社の資料どうしで数字が合っていないところがあります。ROEです。
中期経営計画の資料は、2025年度のROE実績を14.7%としています。ところが同じ2026年5月14日に出た決算短信では、2026年3月期の自己資本当期純利益率は19.5%です。同じ年度のROEが、同じ日に出た2つの資料で食い違っています。どちらの資料にも計算の前提が書かれていないため、定義の違いなのかどうかは判断できませんでした。
この記事のROEは、すべて決算短信の19.5%を使っています。
営業キャッシュ・フローは、本業でどれだけ現金が入ってきたかを示す数字です。僕の基準では過去10年に1度でも赤字があれば、他がどれだけ良くても見送りとしています。
東テクの各期決算短信をもとに作成。
10本のうち、マイナスは1本だけです。2017年3月期の△7.8億円。ちょうど10年の窓の左端に引っかかりました。
この年、東テクは赤字だったわけではありません。キャッシュ・フロー計算書の内訳はこうでした。
| 項目 | 2017年3月期 |
|---|---|
| 税金等調整前当期純利益 | +40.6億円 |
| 売上債権の増減額 | △29.1億円 |
| 仕入債務の増減額 | △19.9億円 |
| 未収入金の増減額 | +13.5億円 |
| その他・小計 | 小計 +5.8億円 |
| 法人税等の支払額 | △13.9億円 |
| 営業活動によるキャッシュ・フロー | △7.8億円 |
東テク「平成30年3月期 決算短信」連結キャッシュ・フロー計算書より。前連結会計年度(平成28年4月1日〜平成29年3月31日)の数値。百万円単位を億円に換算して表示。
利益は40億円出ています。現金が出ていったのは、売上債権が29億円増え、仕入債務が20億円減ったからです。
売上債権が増えるというのは、売れたけれどまだ代金を受け取っていない分が増えた、ということです。この年の売上は前期比11.2%増でした。商売が伸びるとき、入金より先に仕入れと工事の支払いが立つので、一時的に現金が足りなくなります。工事を抱える会社ではよく起きます。
つまりこの赤字は、「損をした」ではなく「立て替えが増えた」という種類のものでした。翌2018年3月期には37.7億円の黒字に戻り、以後9期連続で黒字です。
こちらのほうが、今回の本題です。
東テクの各期決算短信をもとに作成。2024年4月1日の1対3の株式分割を反映し、過去の配当金は分割後の株数に換算。
分割を調整した1株配当は、14円から128円へ。10期続けて増配しています。途中で減配も無配もありません。
2026年5月14日、東テクは取締役会で配当方針の変更を決議しました。適時開示にはこう書かれています。
(変更前)具体的な指標として連結配当性向40%を目安におき、業績に応じた継続的かつ安定的な配当を実施する。
(変更後)第二次中期経営計画期間中における具体的な指標を、「DOE(純資産配当率)6%+累進配当」として、利益変動に左右されない安定的な配当を実施する。
配当性向からDOEへ、ものさしそのものを変えました。配当性向は利益に対する割合なので、利益が落ちれば配当も落ちます。DOEは自己資本に対する割合なので、利益が振れても配当は安定します。そこに「累進配当」(減配しない)を重ねています。
DOEの仕組みはDOEとは|配当利回りとの違いは「分母」だけに書きました。減配しないという約束と、自己資本に対する下限の約束が、両方そろった形です。
それでも基準には届きません。
東テクの2026年3月期決算短信および2026年9月25日終値4,400円から計算。ROE・DOEは期末自己資本ベース。
配当利回りは「DOE ÷ PBR」で決まります。会社がいくら配るかを決めるのがDOE、その会社にいくら払うかを決めるのがPBRです。
東テクのDOEは7.12%あります。方針の6%を上回っています。ところがPBRが2.45倍あるので、7.12 ÷ 2.45 = 2.91%。受け取る側に届くのは3%を切ります。
会社が方針どおりDOE6%を配ったとしても、この株価なら 6 ÷ 2.45 = 2.45%です。還元方針をどれだけ手厚くしても、株価がそれを先に織り込んでしまうと、後から買う人の利回りは上がりません。
株価が割高なのかどうか、同じ業種と比べます。
| 指標 | 東テク | プライム市場・卸売業の平均 |
|---|---|---|
| PER | 13.2倍 | 15.1倍 |
| PBR | 2.45倍 | 1.4倍 |
東テクは2026年9月25日終値4,400円、EPSは2027年3月期会社予想334.03円、BPSは2026年3月期末1,796.55円で計算。業種平均は日本取引所グループ「規模別・業種別PER・PBR」2026年8月末(プライム市場・卸売業118社の単純平均)。
PERは業種平均より低く、PBRは業種平均の1.7倍。一見ちぐはぐですが、理由はROEです。PBR=PER×ROEなので、ROEが高い会社はPERが並でもPBRが高く出ます。東テクのROEは19.5%あります。
稼ぐ力が高いぶん、1株の純資産に対して高い値段がついている、という並びです。少なくとも、安く放置されている銘柄ではありません。
2026年8月7日に出た2027年3月期第1四半期は、減益でした。
| 項目 | 2027年3月期1Q | 前年同期比 |
|---|---|---|
| 売上高 | 36,691百万円 | +1.5% |
| 営業利益 | 2,601百万円 | △12.4% |
| 経常利益 | 2,977百万円 | △9.5% |
| 四半期純利益 | 1,978百万円 | △10.4% |
東テク「2027年3月期 第1四半期決算短信」2026年8月7日。
会社は減益の理由を2つ挙げています。ひとつは計装工事の大型化・長期化で、1Qの進捗が翌四半期以降にずれたこと。もうひとつは新卒採用の拡大とグループ会社のベースアップによる販管費の増加です。
受注のほうは強い数字が出ています。
| 項目 | 2027年3月期1Q | 前年同期比 |
|---|---|---|
| 受注高 | 874億円 | +54.1% |
| 受注残高 | 1,574億円 | +42.4% |
東テク「2027年3月期第1四半期決算補足資料」2026年8月7日。受注高の増加にはシンガポールの子会社Quantum Automationによる長期・大型案件(約100億円)が含まれます。
通期予想(売上1,800億円・営業利益180億円)も配当予想(128円)も、据え置かれています。
念のため、1Qの営業利益が通期予想に対してどこまで進んだかを、期初予想ベースで並べました。
| 決算期 | 1Q営業利益 | 期初の通期予想 | 進捗率 |
|---|---|---|---|
| 2025年3月期 | 22.3億円 | 105億円 | 21.2% |
| 2026年3月期 | 29.6億円 | 150億円 | 19.7% |
| 2027年3月期 | 26.0億円 | 180億円 | 14.5% |
各期の第1四半期決算短信より。進捗率は1Q営業利益÷期初の通期予想。2025年3月期第1四半期に会計方針の変更があり、それ以前は1Qの利益の出方が大きく異なるため、2024年3月期以前は比較対象から外しています。2027年3月期の14.5%は会社公表値。
3期で見ると、進捗率は21.2%→19.7%→14.5%と下がっています。会社の説明どおり期ずれなら、2Q以降で戻ります。受注残が42%増えていることとは整合します。
12項目のうち○が8つ。売上も利益率も自己資本比率も配当も、文句のつけようがありません。還元方針はDOE6%+累進配当まで踏み込んでいます。
それでも僕の基準では見送りになります。引っかかったのは次の2つです。
前の3社は、会社の側に引っかかるところがありました。東計電算は一時的な特別利益、アイティフォーは還元方針の読み違え、タクミナは直近の大幅減益です。東テクは会社の側に引っかかるところがほとんどなく、株価の側だけで見送りになりました。シリーズでは初めての形です。
もちろん、僕の見方が間違っている可能性も十分にあります。あくまで一個人の備忘録として、読んでいただければ幸いです。
同じ12のものさしで、一社ずつ採点しています。
採点に使う考え方は、この2本にまとめています。
相場全体の位置は、毎月この7つで確かめています。
いま自分がどれだけ持っているかは、こちらで公開しています。
「こういう高配当株って、どこで買っているんですか?」と、たまに聞かれることがあります。僕は、SBI証券を10年以上使っています。理由やメリットは長くなるので、別の記事にまとめました。証券会社選びで迷っている方は、よかったらこちらもどうぞ。
SBI証券の魅力を徹底解説!初心者にもわかりやすいメリットまとめ
本記事は情報提供および筆者個人の記録を目的としたものであり、特定銘柄の売買を推奨・勧誘するものではありません。記載した数値は、東テク株式会社が公表した決算短信・適時開示・有価証券報告書およびIRサイト掲載資料、日本取引所グループが公表した統計、ならびに市場で公表された株価にもとづき、筆者が2026年9月27日時点で確認・計算したものです。正確性・最新性を保証するものではなく、とくに株価に連動する指標(PER・PBR・配当利回り)は日々変動します。投資の最終的な判断は、ご自身の責任と調査に基づいて行ってください。
※本記事には広告(アフィリエイトリンク)を含む場合があります。