2026年9月の経済指標まとめ|日銀が利上げした月の7つの数字
タロ
地方公務員のためのお金の教科書
アイティフォーを調べていたとき、決算短信の配当欄に見慣れない数字がありました。
純資産配当率 10.7%
同じ会社の配当利回りは4.80%です。同じ会社の、同じ配当なのに、数字が倍以上違う。
この10.7%がDOE(ディー・オー・イー)です。最近この数字を掲げる会社が増えてきました。今回は、この2つの何が違うのかを整理します。

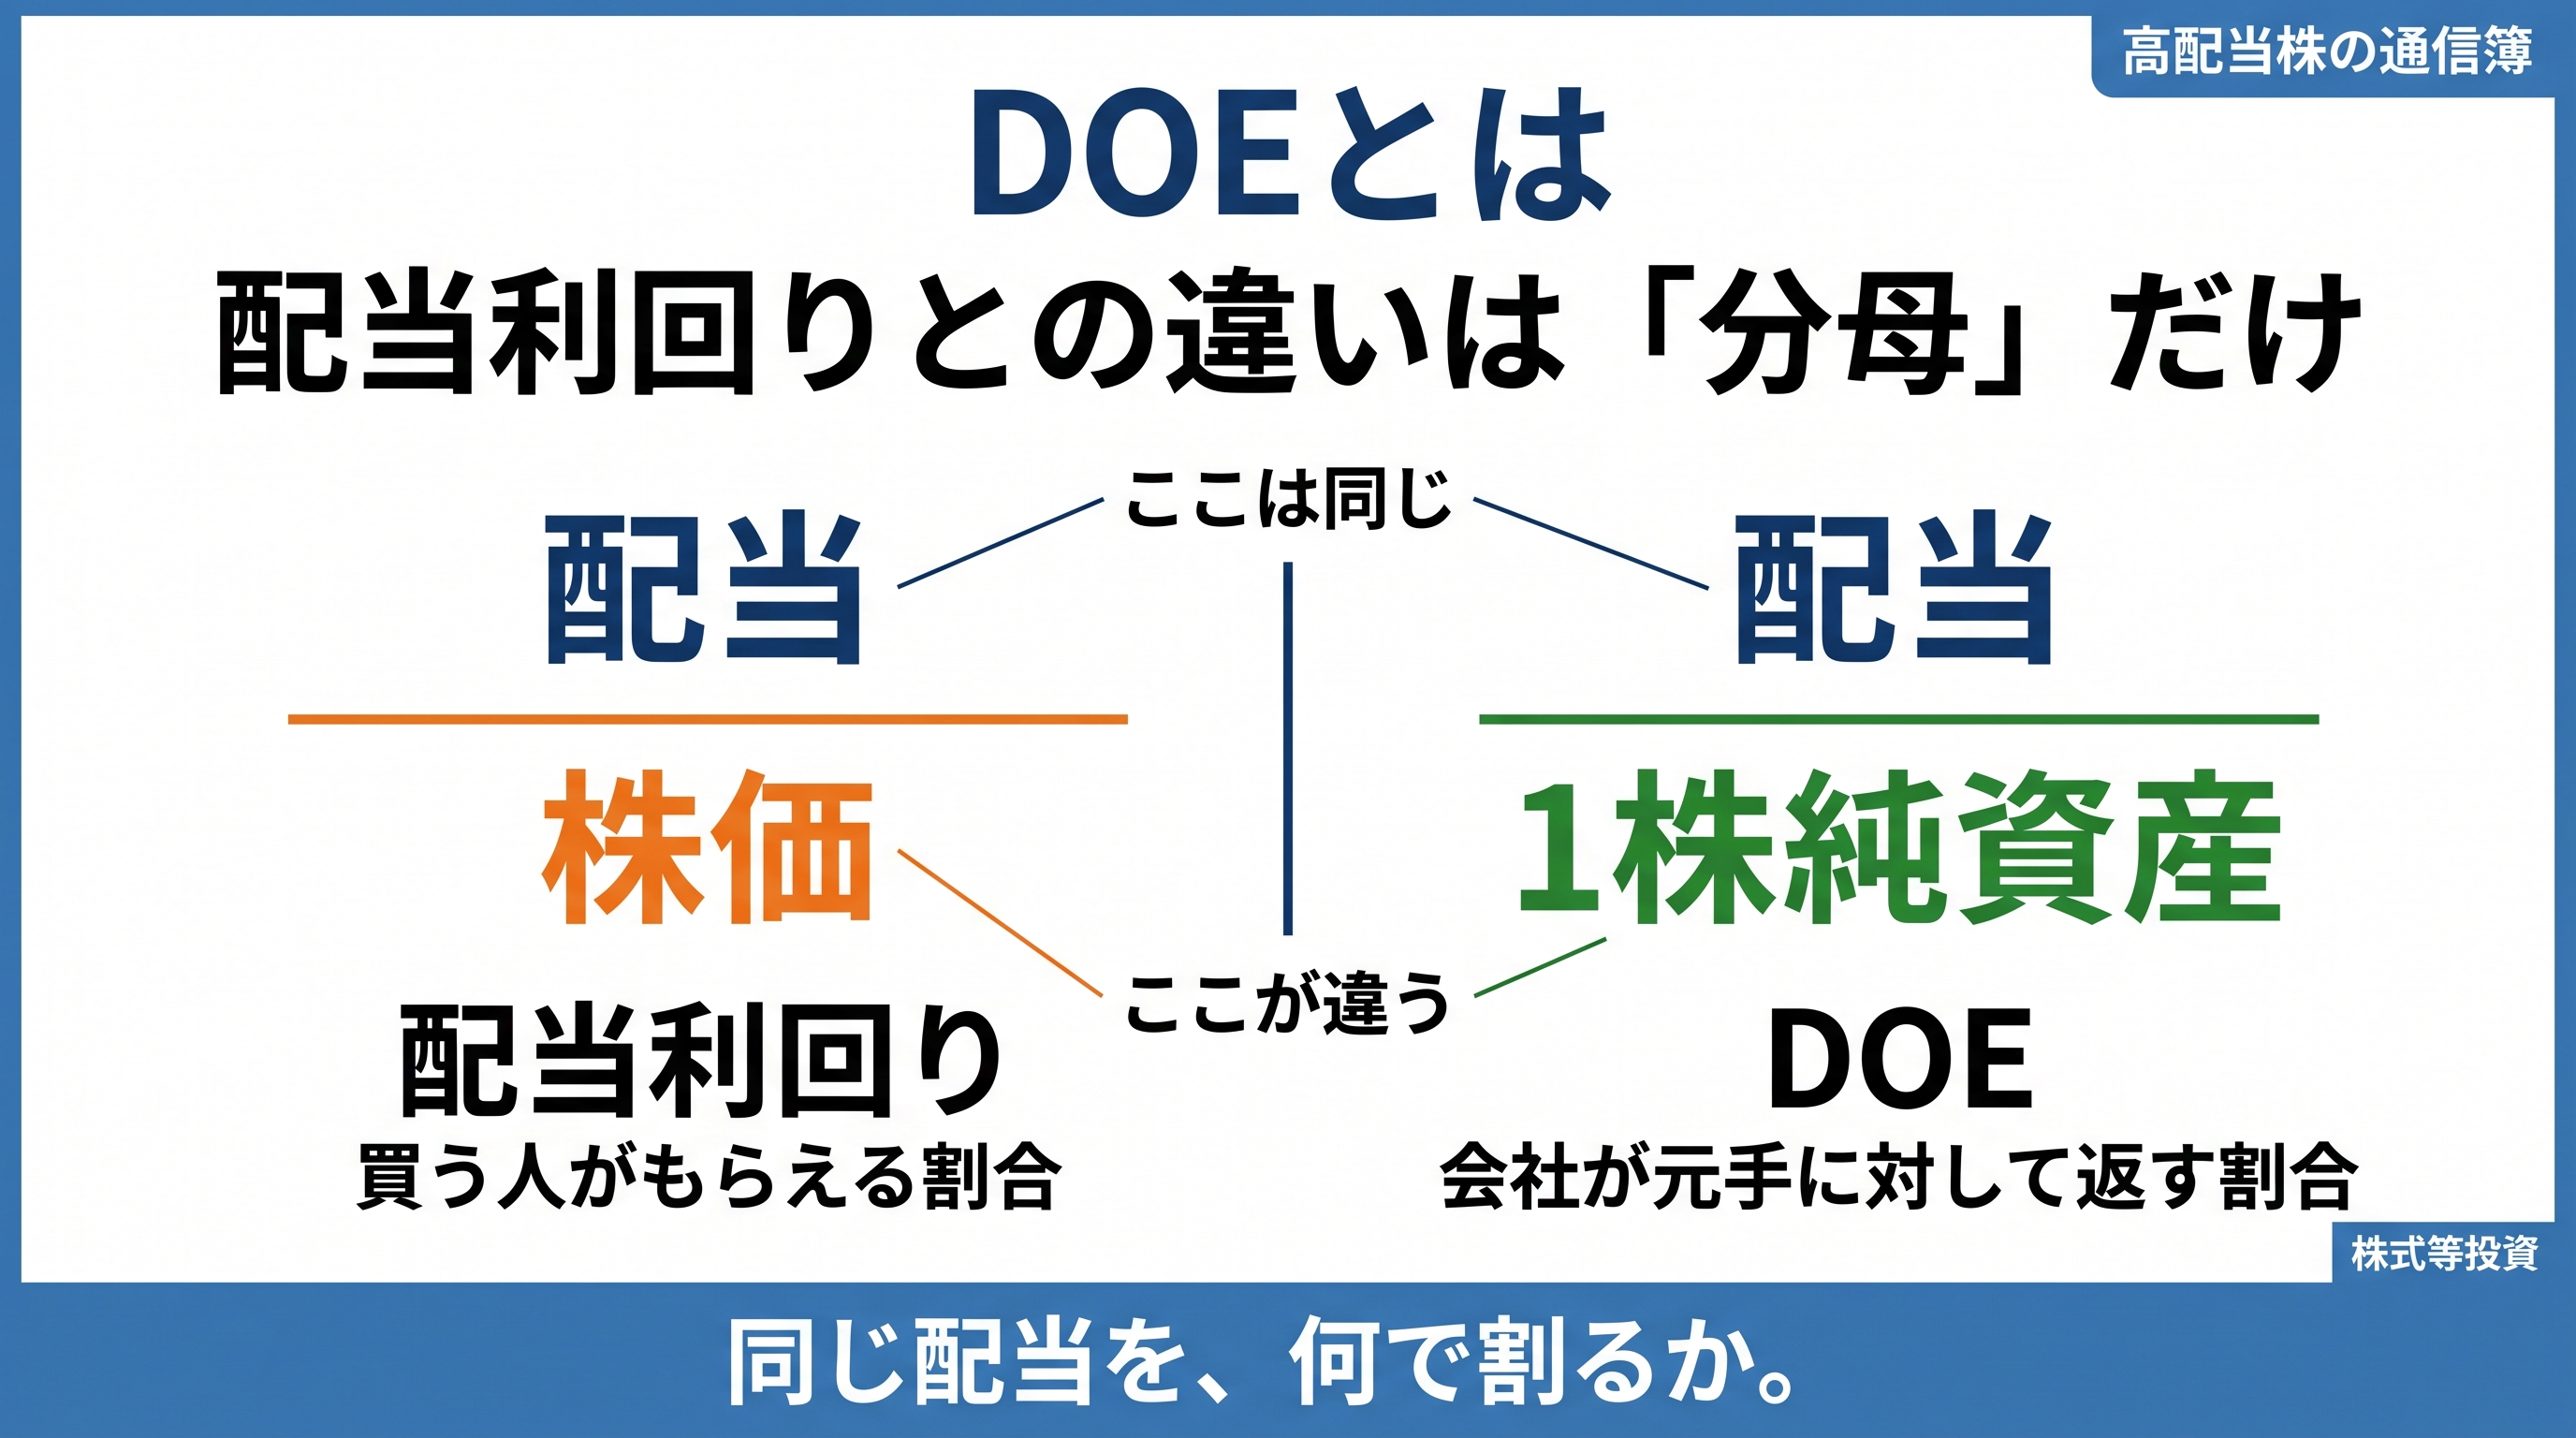
違いは1か所だけです。
| 項目 | 計算式 | 分母 |
|---|---|---|
| 配当利回り | 1株配当 ÷ 株価 | いま買うのに払う金額 |
| DOE | 1株配当 ÷ 1株当たり純資産 | 会社に貯まっている元手 |
割るものが違うだけです。配るお金(分子)は同じ。
アイティフォーの数字で計算してみます。1株あたりの配当は80円です。
配当利回りとDOEの違いは、分母だけ
| 指標 | 計算 | 答え |
|---|---|---|
| 配当利回り | 80円 ÷ 株価1,666円 | 4.80% |
| DOE | 80円 ÷ 1株純資産750円 | 10.7% |
株価1,666円に対して、1株あたりの純資産は750円しかありません。会社に貯まっているお金の2倍以上の値段が、株価としてついているということです。だから同じ80円でも、割合が倍以上変わります。
配当利回りのほうです。
1,666円払って80円もらうので、4.80%。これが実際に手元に入る割合です。DOEの10.7%がもらえるわけではありません。ここを取り違えると、話が合わなくなります。
では、DOEは誰のための数字なのか。会社を評価するための数字です。
| 項目 | 誰の立場の数字か | 答えてくれること |
|---|---|---|
| 配当利回り | 買う人の立場 | いま買ったら、何%で回るか |
| DOE | 会社の立場 | 貯めた元手に対して、何%を株主に返しているか |
配当利回りは株価で決まるので、会社が何もしなくても、株価が動けば変わります。株価が半分になれば利回りは倍になる。会社の姿勢とは関係がありません。
DOEの分母は純資産です。純資産は株価のように毎日動きません。だからDOEは、会社がどれだけ株主に返す姿勢でいるかを、素直に映します。
この2つはつながっています。
| 配当利回り = DOE ÷ PBR | 内容 |
|---|---|
| アイティフォーで確かめると | 10.7% ÷ 2.13倍 = 約5.0%(実際の予想利回りは4.80%) |
PBRは「株価が1株純資産の何倍か」を表す数字です。PBRが高い会社ほど、DOEが高くても、自分がもらえる利回りは薄まります。
言いかえると、こうなります。
| 状況 | 意味すること |
|---|---|
| DOEが高い | 会社は、たくさん返す気がある |
| でもPBRも高い | その株を買うには、高い値段を払う必要がある |
| 結果 | 自分の利回りは、思ったほど高くならない |
DOEは、よく知られた2つの指標の掛け算でできています。
DOE = 配当性向 × ROE
分数を並べると、なぜそうなるかが分かります。
分数にすると、純利益が打ち消し合うのが見える
純利益が約分されて消えます。それだけです。
この式から、DOEが高い会社には2つのタイプがあると分かります。
| DOEが高くなる理由 | 中身 |
|---|---|
| ① 配当性向が高い | 稼いだ利益のうち、多くを配当に回している = 還元する姿勢 |
| ② ROEが高い | 自己資本を効率よく使って稼いでいる = 稼ぐ力 |
つまりDOEは、「稼ぐ力」と「還元する姿勢」を1つにまとめた数字です。どちらか一方だけでは、高くなりません。
式が正しくても、実際の数字が合わなければ意味がありません。両社の決算短信の公表値で検算しました。
| 会社と決算期 | 配当性向 | ROE | 掛け算すると | 短信の純資産配当率 |
|---|---|---|---|---|
| アイティフォー 2025年3月期 | 46.3% | 15.4% | 7.13% | 7.1% |
| アイティフォー 2026年3月期 | 76.7% | 13.9% | 10.66% | 10.7% |
| 東計電算 2024年12月期 | 49.7% | 12.1% | 6.01% | 6.0% |
| 東計電算 2025年12月期 | 57.7% | 11.9% | 6.87% | 6.9% |
4件とも、誤差0.1ポイント以内で一致しました。
DOEは、どこかの誰かが決めた謎の数字ではありません。いつも見ている配当性向とROEを掛けただけです。
2023年3月、東京証券取引所が上場企業に「資本コストや株価を意識した経営」を求める要請を出しました。ざっくり言えば「株価が純資産を下回っている会社は、理由を説明して改善してください」という宿題です。
会社が取れる手のうち、分かりやすいのが株主への還元を増やすことでした。アイティフォーのIRサイトにも「資本コストや株価を意識した経営の実現に向けた対応」というページがあり、ROICの目標が掲げられています。この流れのなかで、還元の物差しとしてDOEが使われるようになりました。
これまで配当の方針といえば配当性向が主流でした。ただ、この基準には弱点があります。利益は毎年けっこう振れるのです。
配当性向を30%と決めていたら、利益が半分になった年は配当も半分になります。会社の実力が落ちたわけでなく、たまたま特殊要因があっただけでも、機械的に減配になります。
逆もあります。東計電算は、持っていた株を売った利益で純利益が6割増える見込みになりました。配当性向で機械的に決めていたら、配当も6割増えて翌年また元に戻ることになります。
その点、自己資本は急に増えたり減ったりしません。何十年もかけて積み上げたものだからです。この安定した数字を基準にすれば、配当も安定させられます。
とくに大きいのが、赤字の年でも計算できることです。配当性向は分母が利益なので、赤字だと意味をなしません。DOEなら自己資本が残っているかぎり計算できます。だから会社は「業績が悪い年でも、この水準は配ります」と約束しやすいのです。
実際アイティフォーは、DOEと合わせて累進配当(減配しない)を方針に掲げています。相性のいい組み合わせです。
東証全体の平均を出してみました。直接の統計はないので、DOE = 配当利回り × PBR の関係を使って逆算します。どちらも日本取引所グループが公表しています。
| 市場 | 平均配当利回り (有配会社・2026年8月末) | 平均PBR (2026年8月) | 逆算したDOEの目安 |
|---|---|---|---|
| 東証プライム | 2.21% | 1.6倍 | 約3.5% |
| 東証スタンダード | 2.52% | 0.9倍 | 約2.3% |
| 東証グロース | 1.93% | 2.9倍 | 約5.6% |
ただし、この数字はざっくりした目安です。3つ理由があります。ひとつ、利回りは無配の会社を除いた平均で、PBRは全社の平均なので、母集団がそろっていません。ふたつ、平均どうしを掛けた値は、各社のDOEを平均した値とは一致しません。みっつ、そもそも市場平均のDOEは公表されていないため、逆算するしかありません。
市場をひとつの大きな会社と見たときの概算、くらいに受け取ってください。桁が合っているかを確かめる用途には使えますが、小数点以下を比べる意味はありません。
この目安に、今回の2社を当てはめます。
| 会社と決算期 | DOE | プライム平均(約3.5%)と比べて |
|---|---|---|
| アイティフォー 2026年3月期 | 10.7% | 約3.0倍 |
| 東計電算 2025年12月期 | 6.9% | 約1.9倍 |
どちらもかなり高い水準です。「10.7%」とだけ言われてもピンときませんが、平均の3倍と言われれば、その会社が株主還元にどれだけ振り切っているかが伝わると思います。
DOEを高くするには、あまり健全でないやり方もあります。
自己資本を減らせば、DOEは上がります。分母が小さくなるからです。利益を出さずに、貯金を取り崩して配り続ければ、DOEの数字だけは高く保てます。
だから僕は、DOEを見るときはROEと配当性向をセットで見ます。分解の式に戻れば当然で、ROEが低いままDOEだけ高い会社は、配当性向を無理に引き上げているということだからです。
アイティフォーの場合、ROEは13.9%ありました。稼ぐ力があったうえで、還元にも積極的という形です。ここは安心して見られました。
| 場面 | 見る数字 |
|---|---|
| この株を買ったら、何%で回るか知りたい | 配当利回り |
| この会社は株主還元に本気か知りたい | DOE |
| その配当は続きそうか知りたい | DOE + 配当方針 |
| 配当性向が高くて不安になったとき | DOE + ROE |
DOEをシリーズの採点項目に加えるかは、もう少し考えます。12のものさしはすでに項目が多く、増やすと続かなくなるからです。
ただ、配当性向が高くて引っかかった会社が出てきたら、必ずDOEと配当方針を確認することにしました。アイティフォーがまさにそうでした。配当性向76.7%だけ見れば「無理をしている」と切り捨てるところですが、DOEと方針を読んだら意図してそうしている会社だと分かりました。
もちろん、僕の見方が間違っている可能性も十分にあります。あくまで一個人の備忘録として、読んでいただければ幸いです。
本記事は情報提供および筆者個人の記録を目的としたものであり、特定銘柄の売買や特定の投資手法を推奨・勧誘するものではありません。各社の指標は、株式会社アイティフォーおよび株式会社東計電算が公表した決算短信・IRサイト掲載資料にもとづきます。市場平均の配当利回り・PBRは、日本取引所グループが公表する「株価平均・株式平均利回り」(2026年8月末)および「規模別・業種別PER・PBR」(2026年8月)にもとづき、DOEの目安は筆者が計算したものです。正確性・最新性を保証するものではありません。投資の最終的な判断は、ご自身の責任と調査に基づいて行ってください。
※本記事には広告(アフィリエイトリンク)を含む場合があります。