タクミナ(6322)|12項目は通ったのに、僕が様子を見ている理由【高配当株の通信簿③】
タロ
地方公務員のためのお金の教科書
7つの経済指標を毎月まとめています。今回は2回目、2026年9月に発表された分です。
7つがそれぞれ何を測る指標で、いつ発表されるのかは、経済指標の見方|FP1級の僕が毎月見ている7つにまとめました。はじめての方はそちらから読んでいただくと、この記事の数字が読みやすくなります。
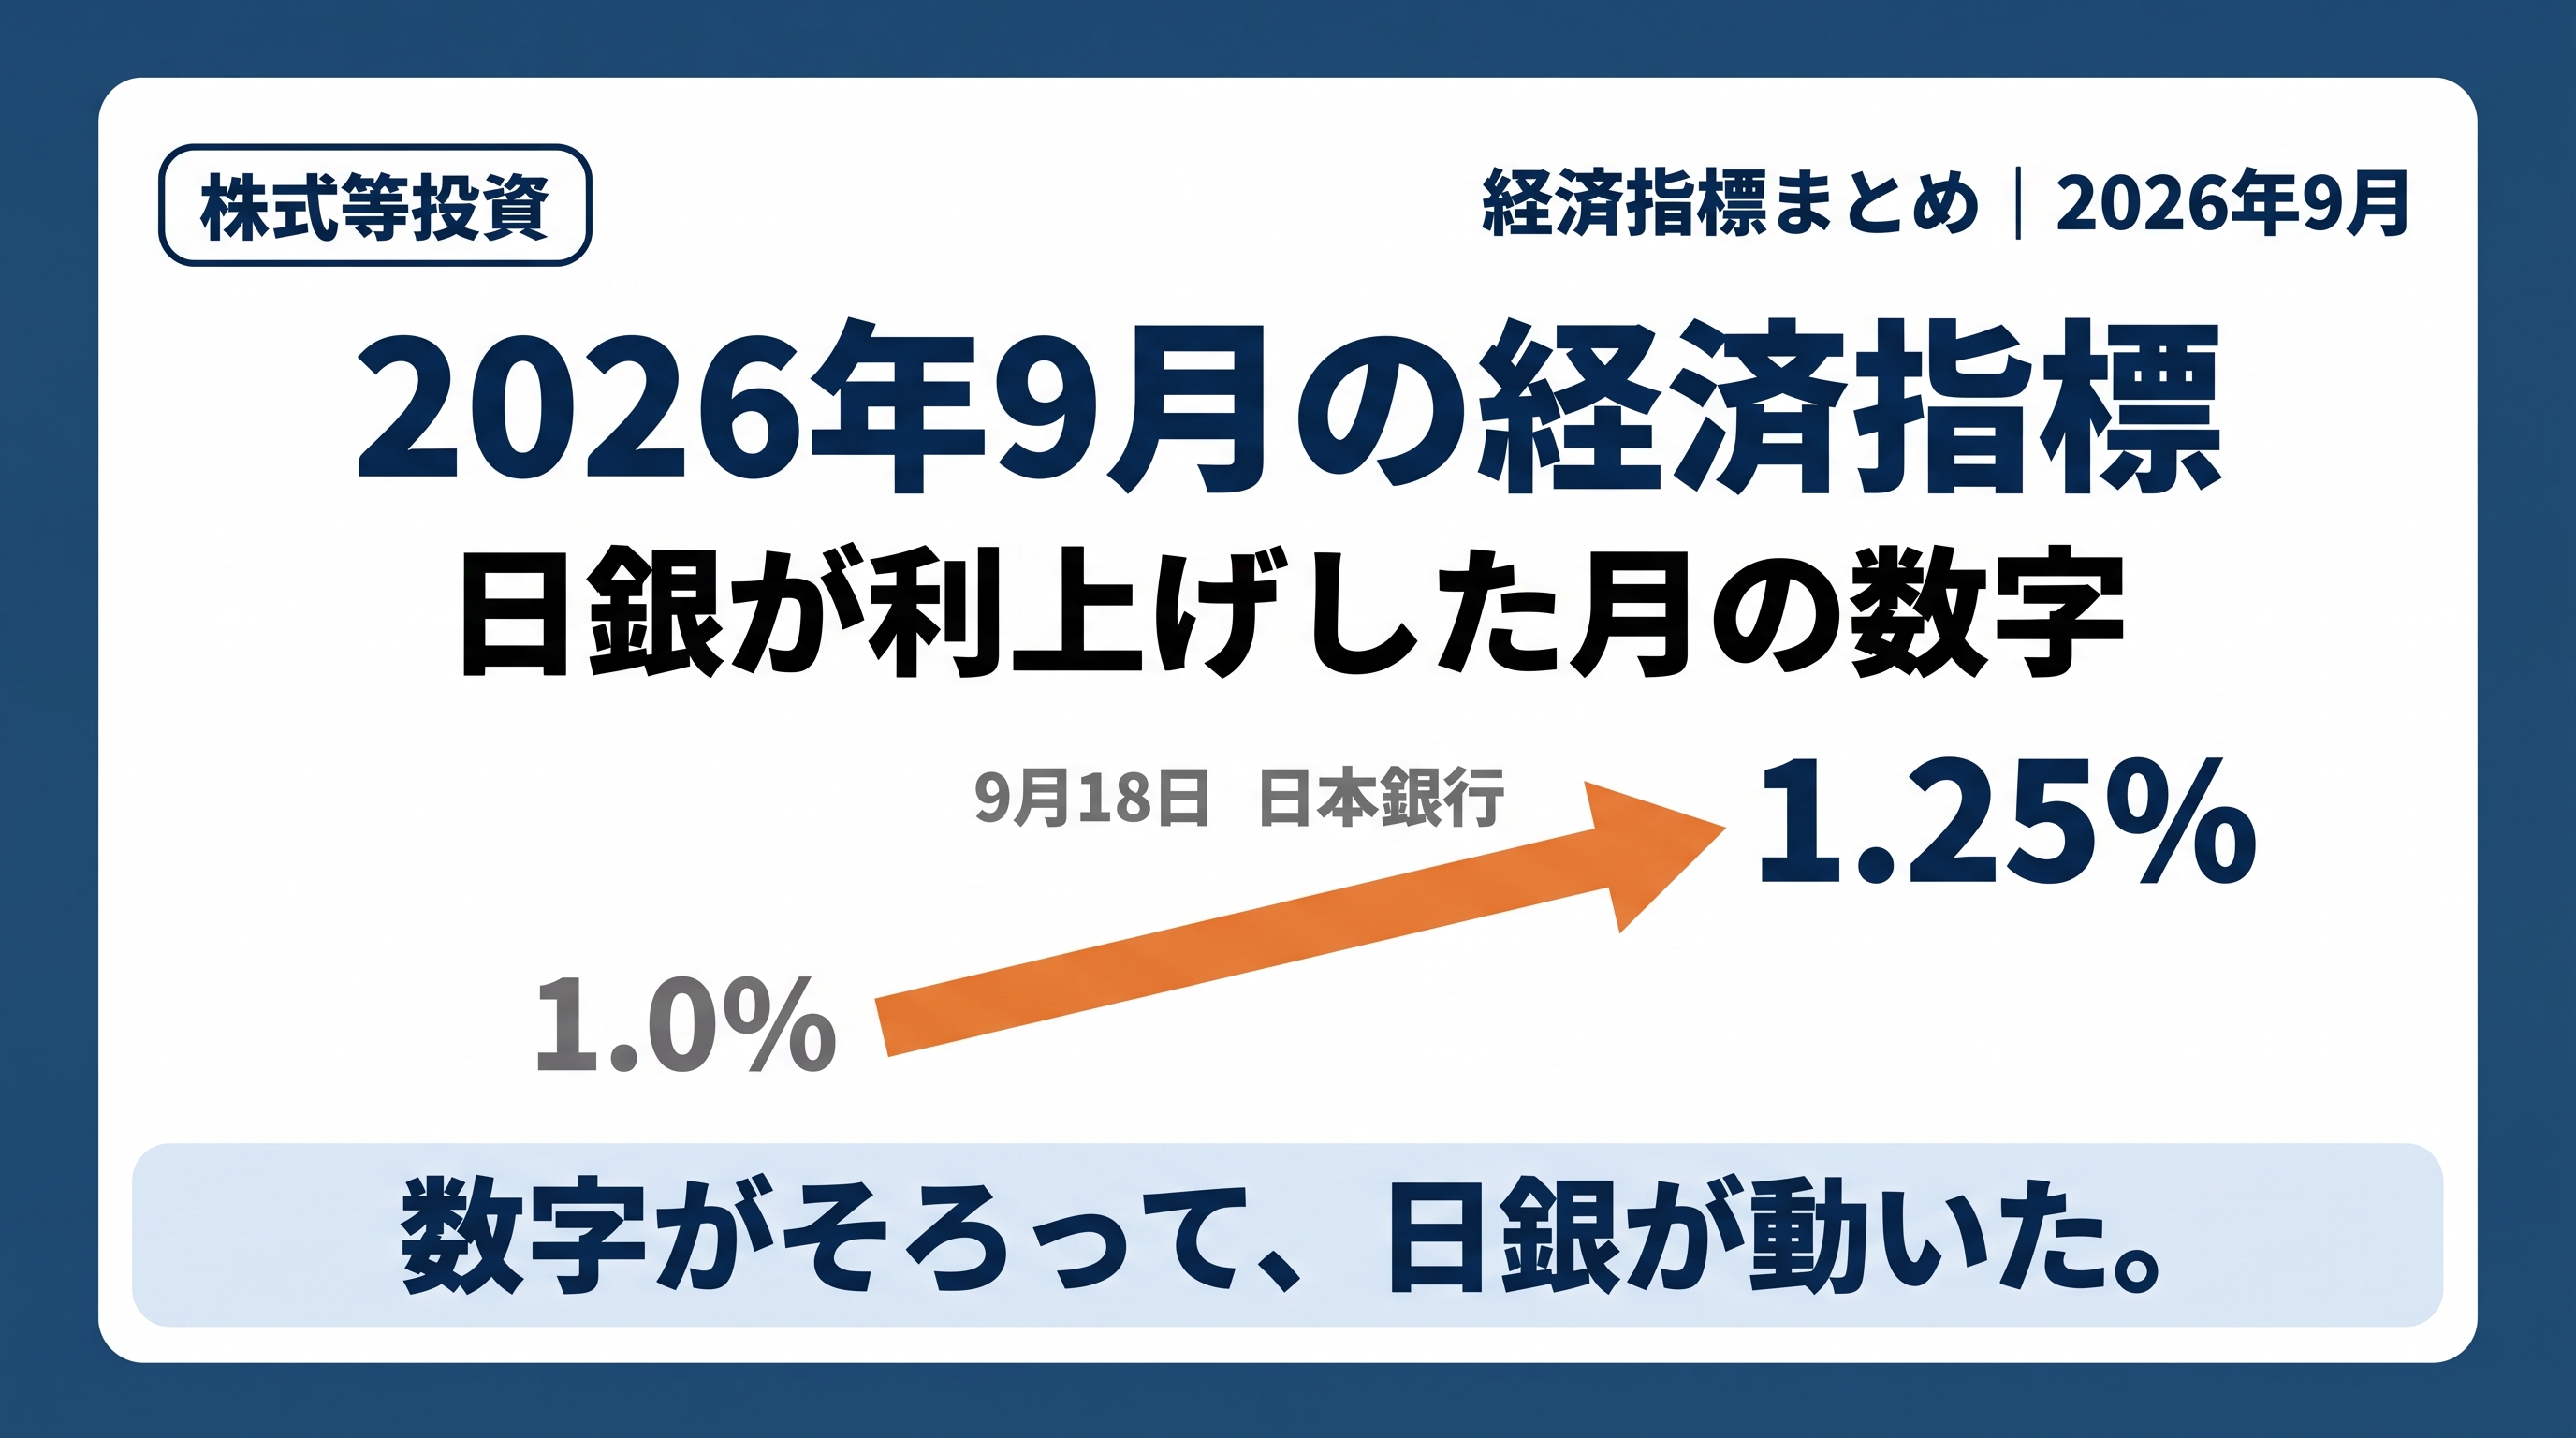
9月の最大の出来事は、日本銀行が政策金利を引き上げたことでした。あわせて、先月この記事に書いた数字のひとつが、GDPの2次速報で書き換わっています。
数字はすべて、内閣府・総務省統計局・厚生労働省・日本銀行が公表した資料から直接取りました。出典は記事の最後にまとめています。

| 指標 | いつの数字か | 発表日 | 結果 |
|---|---|---|---|
| ①月例経済報告 | 2026年9月時点の判断 | 9月29日 | 「緩やかに回復」を8月から据え置き |
| ②GDP | 2026年4-6月期(2次速報) | 9月8日 | 実質 前期比+0.4%(年率+1.4%)へ上方改定 |
| ③景気動向指数 | 2026年7月分 | 9月7日(速報) 9月29日(改訂) | CI一致指数120.6。基調判断「改善」を据え置き |
| ④景気ウォッチャー調査 | 2026年8月調査 | 9月8日 | 現状判断DI 46.4(前月差+0.7) |
| ⑤消費者物価指数 | 2026年8月分(全国) | 9月18日 | 総合+1.9%/コア+1.7% |
| ⑥実質賃金指数 | 2026年7月分(確報) | 9月8日(速報) 9月28日(確報) | 前年同月比+2.0%。7か月連続のプラス |
| ⑦完全失業率 | 2026年8月分 | 10月2日 | 2.5%(前月差+0.1ポイント) |
表の中の略語は、GDPが国内総生産、CIがコンポジット・インデックス(景気変動の大きさやテンポをみる指数)、DIがディフュージョン・インデックス(景気ウォッチャー調査で、回答を点数化して指数にしたもの)、CPIが消費者物価指数です。
各指標の公表資料をもとに作成。●は2026年9月中の発表日。
7つのうち完全失業率だけ、発表が10月2日にずれました。労働力調査の発表日は月末の曜日の並びで前後するので、こういう年もあります。数字そのものは出ているので、この記事ではそこまで含めました。
政府の景気認識です。9月29日に発表された基調判断は、こうでした。
景気は、緩やかに回復しているが、中東情勢や自然災害の影響を注視する必要がある。
8月とまったく同じ一文です。先行きの書き方も変わっていません。表向きは動きのない月に見えます。
ただし個別項目は3つ動きました。
| 項目 | 8月の表現 | 9月の表現 |
|---|---|---|
| 公共投資 | 堅調に推移している | 底堅く推移している |
| 貿易・サービス収支 | おおむね均衡している | 赤字となっている |
| 生産 | 横ばいとなっている | 総じてみれば持ち直しの動きがみられる |
生産が「横ばい」から持ち直しへ。一方で貿易・サービス収支は「おおむね均衡」から「赤字」へ変わりました。個人消費(持ち直しの動きがみられる)、設備投資(持ち直している)、雇用情勢(改善の動きがみられる)、消費者物価(緩やかに上昇している)は8月から据え置きです。
9月の月例経済報告でいちばん大きい変化は、基調判断ではなく政策態度の欄でした。
日本銀行は、9月18 日、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促すことを決定した。
日本銀行の公表資料で中身を確かめました。
| 項目 | 内容 |
|---|---|
| 決定日 | 2026年9月18日(賛成7・反対2) |
| 無担保コールレート(オーバーナイト物) | 1.0%程度 → 1.25%程度へ引き上げ |
| 補完当座預金制度の適用利率 | 1.25% |
| 基準貸付利率 | 1.5% |
| 適用開始 | 翌営業日の9月24日から |
日本銀行「金融市場調節方針の変更について」および「(参考)金融市場調節方針の変更(2026年9月金融政策決定会合)」2026年9月18日。
日本銀行は6月16日にも0.75%程度から1.0%程度へ引き上げています。3か月で2回目です。理由として「2%の『物価安定の目標』の持続的・安定的な実現という観点から、金融緩和の度合いを調整」と書かれており、あわせて「緩和的な金融環境は維持されるため、引き続き経済活動をしっかりとサポート」とも記されています。
7つの指標が毎月示してきた「緩やかに回復」「物価は2%近辺」という状態が、政策の変更という形で表に出たのが9月でした。
8月に出たのは1次速報で、9月8日に2次速報が出ました。法人企業統計などの基礎統計が加わって数字が入れ替わります。
| 項目 | 1次速報(8月17日) | 2次速報(9月8日) |
|---|---|---|
| 実質GDP 前期比 | +0.3%(年率+1.1%) | +0.4%(年率+1.4%) |
| 名目GDP 前期比 | +1.2%(年率+4.8%) | +1.3%(年率+5.5%) |
| 内需の寄与度 | ▲0.2%pt | ▲0.1%pt |
| 外需の寄与度 | +0.5%pt | +0.5%pt |
| 民間最終消費支出 | ▲0.0% | 0.0%増 |
| 民間企業設備 | ▲1.2% | ▲0.9% |
| 民間住宅 | ▲0.5% | ▲0.6% |
| 政府最終消費支出 | +1.6% | +1.7% |
| 公的固定資本形成 | ▲0.1% | ▲0.5% |
内閣府「2026年4-6月期GDP速報(2次速報値)ポイント解説」2026年9月8日。実質・季節調整済前期比。
先月この記事で「個人消費が8四半期ぶりに減った」と書いた部分が、2次速報で変わりました。内閣府の表現は「実質0.0%増と1次速報値(▲0.0%)から上方改定となった」です。
どちらも小数第1位までは0.0%なので、大きく増えたわけではありません。それでもマイナスからプラスへ符号が変わったので、「8四半期ぶりの減少」という言い方はもう使えません。
設備投資の上方改定が大きく、内閣府は「1次速報で仮置き値としていた需要側推計値が、『法人企業統計(4-6月期)』等の反映により上方改定したこと等による」と説明しています。
生産・雇用・販売などを合成して、景気の方向を機械的に判定する指数です。
| 区分 | CI一致指数 | 前月差 |
|---|---|---|
| 9月7日 速報 | 120.6 | +1.7 |
| 9月29日 改訂 | 120.6 | +1.7 |
前月(6月分・改訂値118.5)から大きく伸びました。2か月連続の上昇です。基調判断は「改善を示している」で据え置かれました。
押し上げたのは投資財出荷指数(除く輸送機械)と商業販売額(小売業)の前年同月比です。3か月後方移動平均は7か月連続の上昇になりました。
改訂で動いたのは先行指数(117.9→117.7)と遅行指数(113.3→113.0)で、一致指数は速報と改訂で同じ120.6でした。
現場で働く人に景気の実感をたずねる調査です。50が分かれ目になります。
| 区分 | DI(季節調整値) | 前月差 |
|---|---|---|
| 景気の現状判断 | 46.4 | +0.7(4か月連続の上昇) |
| 景気の先行き判断 | 48.3 | +2.5 |
現状は4か月続けて上がっています。それ以上に動いたのが先行き判断で、前月差+2.5。50にあと1.7まで近づきました。
内閣府のまとめも変わりました。
景気は、持ち直しの動きがみられる。先行きについては、中東情勢による不透明感が残ることに加え、自然災害の影響に対する懸念もみられるが、持ち直しの動きが続くとみられる。
7月調査は「持ち直しの兆しがみられる」でした。8月調査では「持ち直しの動きがみられる」に変わり、先行きにも「持ち直しの動きが続くとみられる」が加わっています。熊本地震の影響への懸念は残したまま、見方は前に進みました。
| 区分 | 指数(2025年=100) | 前年同月比 | 前月比(季節調整値) |
|---|---|---|---|
| 総合 | 102.2 | +1.9% | 前月と同水準 |
| コア(生鮮食品を除く) | 102.0 | +1.7% | +0.1% |
| コアコア(生鮮食品・エネルギーを除く) | 102.5 | +1.9% | +0.3% |
コアの前年同月比は7月の1.8%から1.7%へ下がりました。
総務省統計局「消費者物価指数(全国)」2025年基準をもとに作成。
先月この記事では「4月・5月の1.4%で底を打って、6月1.6%、7月1.8%と2か月続けて上がっている」と書きました。8月はその流れがいったん止まった形です。
ただし日本銀行は9月18日の資料で「基調的な物価上昇率は2%に近づいている」「国内企業物価は前年比で高い伸び」「価格上昇圧力は消費者段階にも波及し始めている」としています。コアCPIの1か月の下げだけでは方向は決まりません。
名目の給料を消費者物価指数で割った数字です。9月には7月分が2回発表されました。
| 区分 | 現金給与総額(名目) | 実質賃金指数の前年同月比 |
|---|---|---|
| 9月8日 速報 | 436,401円(+4.7%) | +2.4% |
| 9月28日 確報 | 434,507円(+4.3%) | +2.0% |
速報から確報で0.4ポイント下がりました。先月の6月分は速報+1.6%から確報+2.2%へ上がっていたので、今回は逆向きです。確報は上にも下にも動きます。
実質賃金は2026年1月から7か月続けてプラスです。
厚生労働省「毎月勤労統計調査」(事業所規模5人以上、就業形態計)をもとに作成。実質化には消費者物価指数(持家の帰属家賃を除く総合)を使用。
名目の伸びは+4.3%で、この14か月でいちばん高い水準です。実質化に使った物価の前年同月比は+2.2%でした。
7つのうち、これだけ発表が10月にずれました。10月2日に2026年8月分が出ています。
| 項目 | 2026年8月 | 前月差(季節調整値) |
|---|---|---|
| 完全失業率 | 2.5% | +0.1ポイント |
| 男性 | 2.8% | +0.2ポイント |
| 女性 | 2.3% | +0.2ポイント |
| 完全失業者数 | 177万人 | +10万人(+6.0%) |
総務省統計局「労働力調査(基本集計)2026年8月分」2026年10月2日。
失業率が上がりました。7月の2.4%から0.1ポイントの上昇です。ただし、中身を見ると雇用が悪くなったという話ではありませんでした。
季節調整値で見た完全失業者の増加10万人の内訳はこうです。
| 求職理由 | 前月差 | 増加率 |
|---|---|---|
| 自発的な離職(自己都合) | +6万人 | +8.0% |
| 非自発的な離職 | +2万人 | +5.3% |
| 新たに求職 | +1万人 | +2.2% |
増えたぶんの大半が、自分から辞めて次を探している人です。会社都合で切られた人(非自発的な離職)は2万人の増加にとどまっています。
内訳を足すと9万人で、総数の10万人と一致しません。労働力調査には「季節調整値の算出に当たっては、項目ごとに季節調整を行っているため、内訳の合計は必ずしも総数に一致しない(加法整合性は成立しない。)」と注記があります。
経済指標の見方に書いたとおり、完全失業者に数えられるのは「仕事を探す活動をしていた」人だけです。仕事を探す人が増えれば、失業率は上がります。景気が上向いて転職に動く人が増えたときにも、同じことが起きます。
前年同月と比べた数字も見ておきます。
| 項目 | 2026年8月 | 前年同月比 |
|---|---|---|
| 就業者数 | 6,849万人 | +14万人(2か月ぶりの増加) |
| 雇用者数 | 6,213万人 | +39万人(54か月連続の増加) |
| 正規の職員・従業員 | 3,735万人 | +24万人(34か月連続の増加) |
| 非正規の職員・従業員 | 2,126万人 | +15万人(5か月連続の増加) |
| 完全失業者数 | 180万人 | ▲2万人(13か月ぶりの減少) |
| 就業率 | 62.5% | +0.2ポイント |
総務省統計局「労働力調査(基本集計)2026年8月分」2026年10月2日。前年同月比は原数値。
1年前と比べれば、失業者はむしろ減っています。雇用者数は54か月、正規は34か月続けて増えました。月例経済報告の雇用情勢が「改善の動きがみられる」で据え置かれているのと、方向は合っています。
6月16日に0.75%程度から1.0%程度へ、9月18日に1.0%程度から1.25%程度へ。3か月で2回の引き上げです。
7つの指標が示してきたのは「景気は緩やかに回復」「物価はコアで1%台後半」「賃金は実質でプラス」でした。日本銀行はそれを「2%の物価安定の目標の持続的・安定的な実現」に向けた調整の根拠にしています。指標を並べて見ておくと、政策が動いたときに理由のほうから読めます。
8月の記事では、7指標から見えたこととして「賃金は物価に勝っている」「それでも消費は減っている」「熊本地震はまだ数字に入っていない」の3つを挙げました。
このうち2つ目が、GDPの2次速報で書き換わりました。個人消費のマイナスは消えています。
速報値で結論を書くと、こうなります。だからこの連載では、速報と確報のどちらの数字かを毎回書き分けています。
完全失業率は2.4%から2.5%へ上がりました。数字だけ見ると悪化です。
ただし増えた失業者10万人のうち6万人が自分から辞めた人で、会社都合は2万人でした。前年同月と比べれば失業者は2万人減っており、雇用者数は54か月続けて増えています。
同じ「失業率の上昇」でも、原因が会社都合か自己都合かで意味が逆になります。1つの数字だけで判断しない、という点では、GDPの件と同じ話です。
この連載でいちばん出しやすいのが、この比較です。
| 指標 | 8月に発表された分 | 9月に発表された分 |
|---|---|---|
| 月例経済報告の基調判断 | 緩やかに回復(「自然災害」を追記) | 同じ文言で据え置き |
| GDP 実質前期比 | +0.3%(1次速報) | +0.4%(2次速報・上方改定) |
| GDP 民間最終消費支出 | ▲0.0%(1次速報) | 0.0%増(2次速報・上方改定) |
| CI一致指数 | 118.5(6月分・改訂) | 120.6(7月分) |
| 景気ウォッチャー 現状判断DI | 45.7(3か月連続の上昇) | 46.4(4か月連続の上昇) |
| 景気ウォッチャー 先行き判断DI | 45.8 | 48.3 |
| コアCPI 前年同月比 | +1.8%(7月分) | +1.7%(8月分) |
| 実質賃金 前年同月比 | +2.2%(6月分・確報/6か月連続) | +2.0%(7月分・確報/7か月連続) |
| 完全失業率 | 2.4%(7月分) | 2.5%(8月分・10月2日発表) |
物価が少し下を向き、失業率がわずかに上がりました。それ以外は前向きに動いています。
日程が公表されているものです。
このほか、景気ウォッチャー調査(9月調査)、毎月勤労統計(8月分)、消費者物価指数(9月分・全国)、月例経済報告(10月)が10月中に発表されます。
次回に確かめるのは、この3つです。
各数値は、2026年10月7日時点で上記資料を確認したものです。
経済指標を見ても、明日どの株が上がるかは分かりません。僕がやっているのは、毎月この7つで全体の位置を確かめておいて、あとは会社を一社ずつ自分のものさしで採点することです。
実際に採点した会社の記録です。
採点に使う考え方は、この2本にまとめています。
先月の分はこちらです。
いま自分がどれだけ持っているかは、こちらで公開しています。
本記事は情報提供および筆者個人の記録を目的としたものであり、特定の投資行動を推奨・勧誘するものではありません。記載した数値は、内閣府・総務省統計局・厚生労働省・日本銀行が公表した資料にもとづき、筆者が2026年10月7日時点で確認したものです。速報値は後日改訂されることがあります。投資の最終的な判断は、ご自身の責任と調査に基づいて行ってください。
※本記事には広告(アフィリエイトリンク)を含む場合があります。