東テク(9960)|10期連続増配なのに、僕が買えない理由【高配当株の通信簿④】
タロ
地方公務員のためのお金の教科書
高配当株を一社ずつ見ていくシリーズ「高配当株の通信簿」。1社目は、僕も実際に保有している東計電算(証券コード4746)です。
これは、「この株を買いましょう」とおすすめするものではありません。僕自身の勉強と記録を兼ねた、いわば備忘録です。数字を並べて、いいと思うところ、気になるところを、書いていこうというシリーズです。
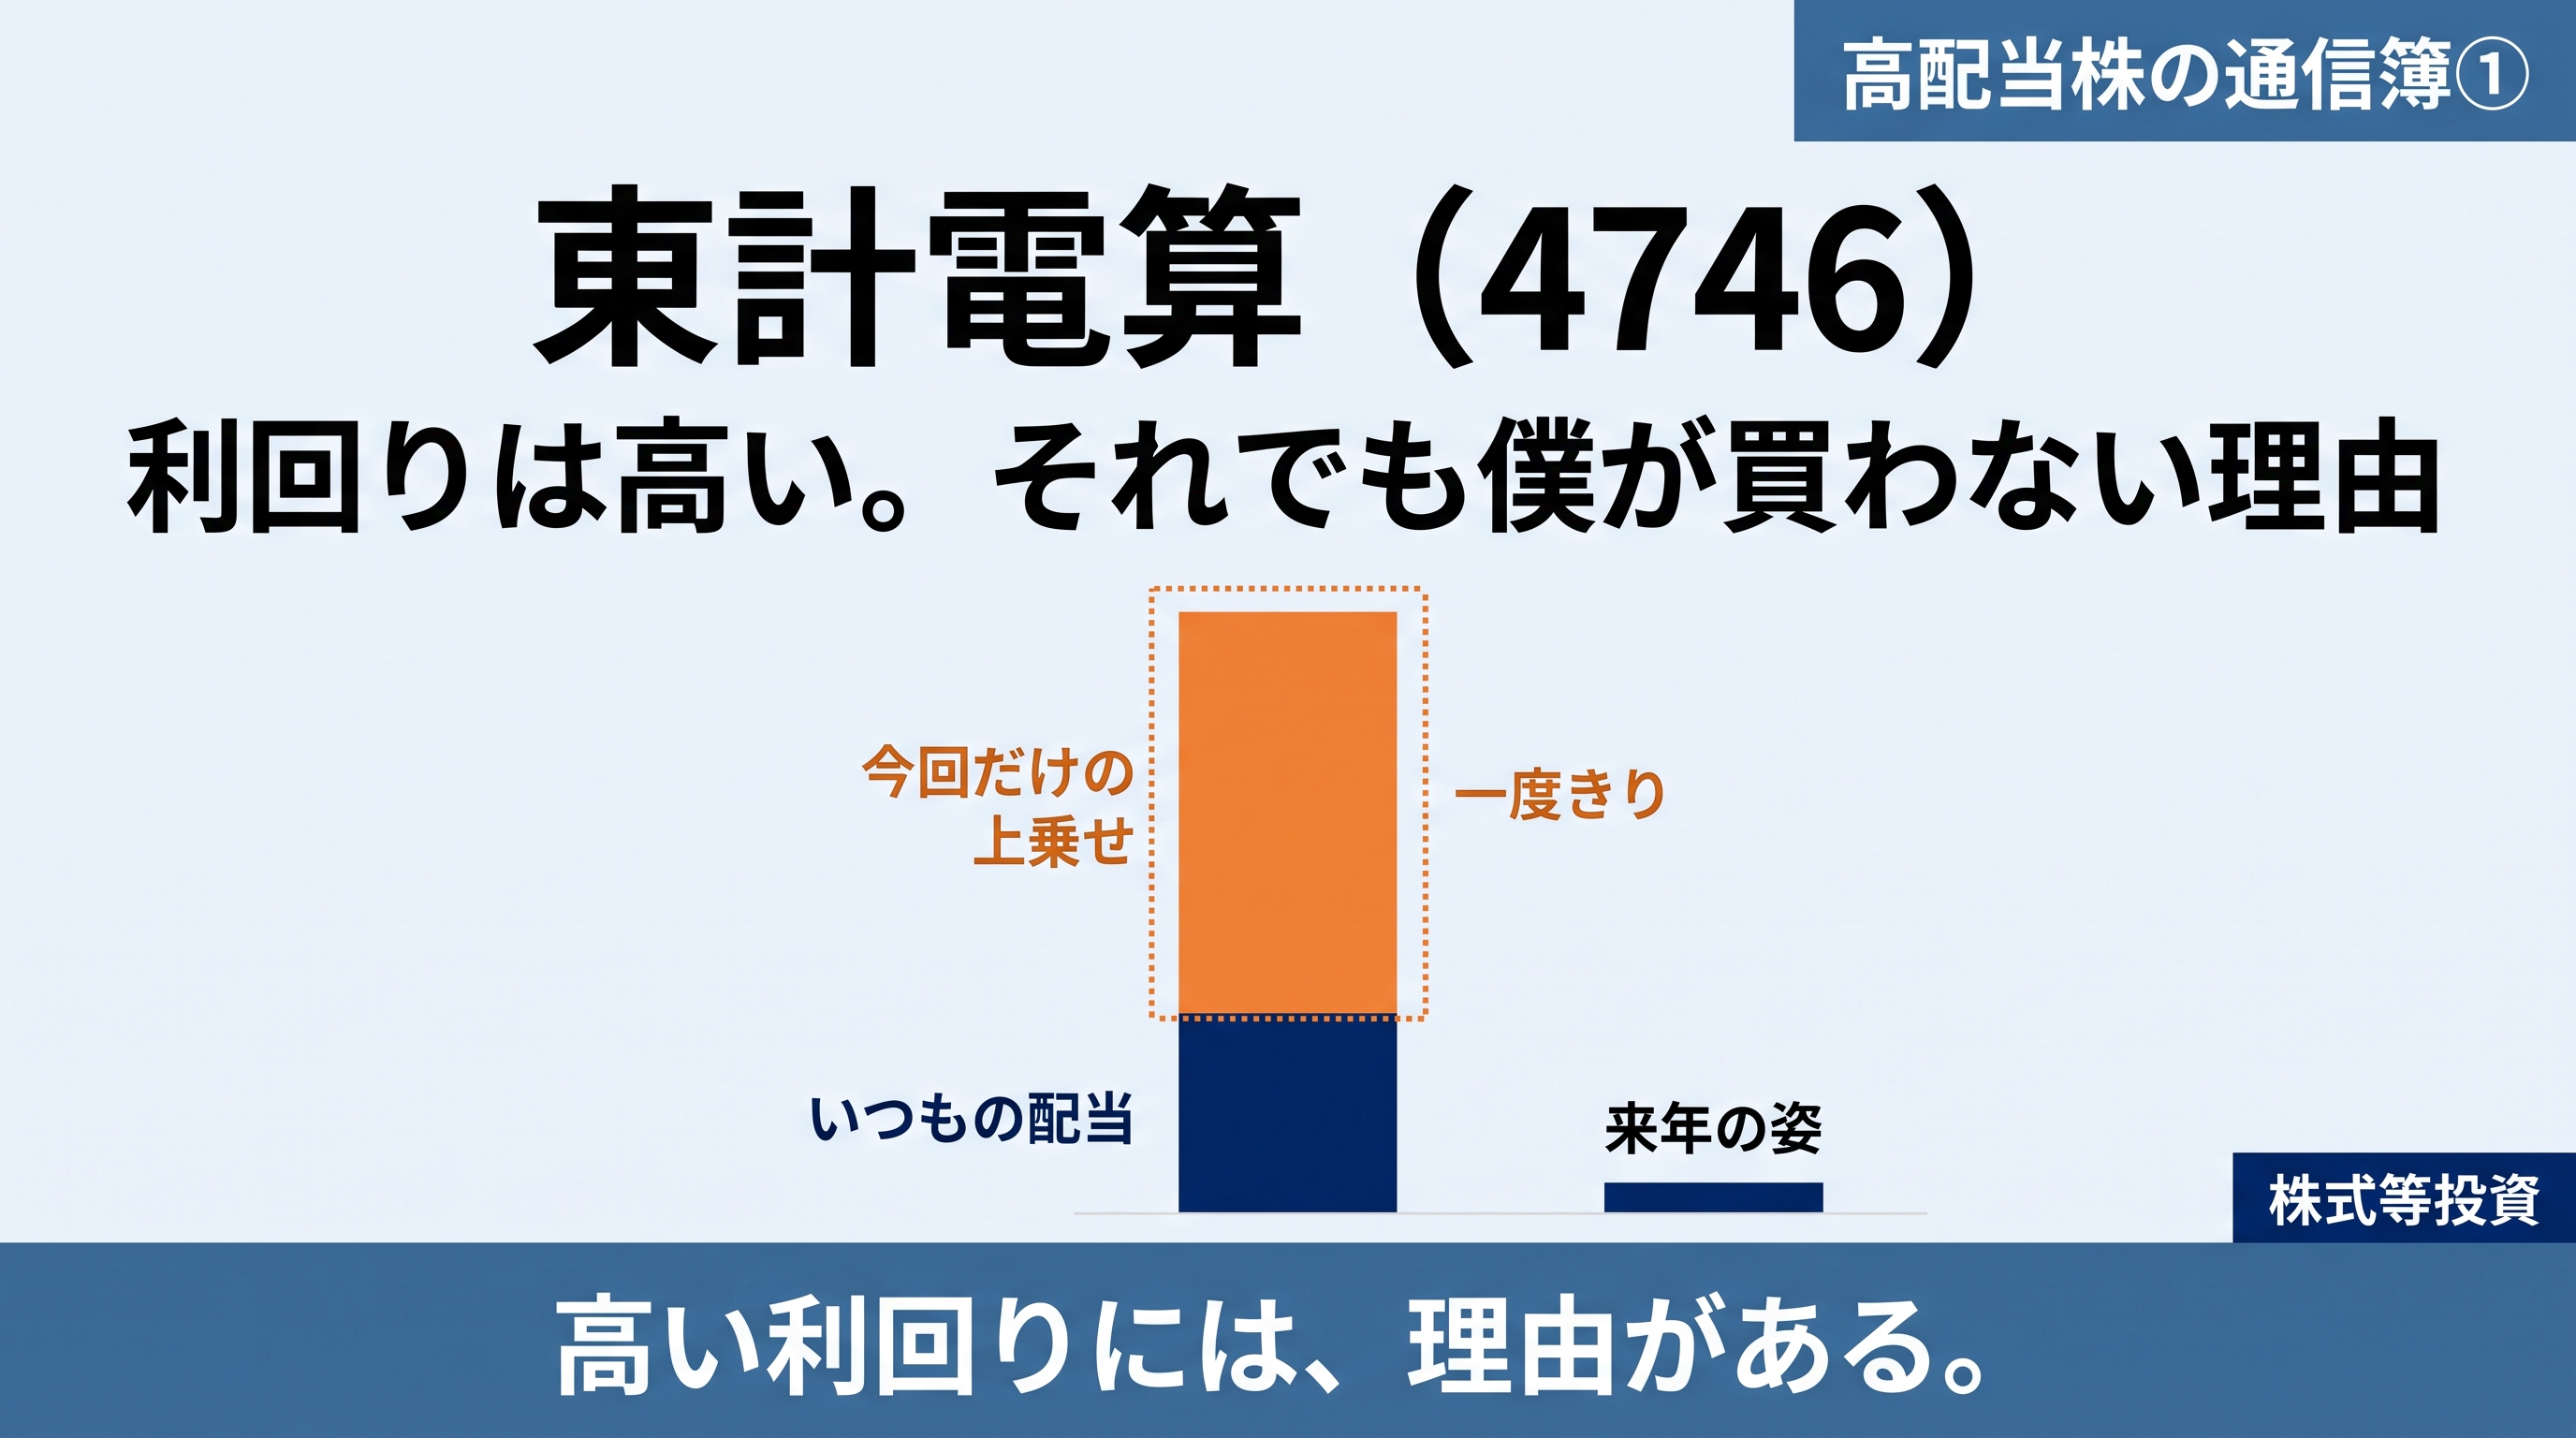
この記事を書いている2026年8月末、東計電算の予想配当利回りは7%を超えています。高配当株を探している人なら、思わず手が止まる数字だと思いますが、当然からくりがあります。僕はいま買い増していません。
詳しい方は概ね原因は察しがつくと思うのですが、この7%の要因も含めて順番に書いていきます。

世の中のソフトには、2種類あります。ExcelやLINEのように誰でも同じものを使うソフトと、その会社の仕事のやり方に合わせて一から作る専用のソフトです。東計電算がやっているのは、後者です。
しかも、ただの専用ソフトではありません。業界ごとに作り分けています。会社のサイトに並んでいる対応業種を見ると、こんな具合です。
建設、住宅、不動産・マンション、ビルメンテナンス、文教、医療・介護、警備、卸売業、小売業、宿泊業、給食業、眼鏡・宝飾・時計業、食品製造業、外食業、百貨店、鋼材、商社、製造(自動車部品)、通販、物流、運輸——。
「眼鏡屋さん向け」「給食屋さん向け」まであるわけです。なぜ業界ごとに分けるのか。たとえば眼鏡屋さんなら、度数やフレームの在庫管理という独特の仕事があります。給食屋さんなら、アレルギー対応と献立の管理が要る。どちらも普通の販売管理ソフトでは足りません。だから、その業界の事情を知り尽くした専用ソフトに価値が出ます。
ここが東計電算のいちばん大事なところです。会社はサービスをこう説明しています。
「設計・開発・運用、保守までのワンストップサービス」「専門スタッフが設計・開発・運用、保守までの一貫体制でお客様へのニーズに応えます」
かみ砕くと、こうです。ソフトを作って納品して終わり、ではなく、そのソフトを動かすコンピュータを自社のデータセンターに置いて、24時間動かし続ける面倒まで引き受けている。そして毎月お金をもらう。
これがはっきり表れます。お客さんの側から見ると、一度このソフトで仕事を回し始めたら、他社に乗り換えるのがものすごく大変だからです。ソフトを入れ替えるというのは、会社の仕事のやり方をまるごと作り直すのと同じことです。だからお客さんは、簡単には離れません。
派手さはありません。テレビCMを打つわけでもないし、名前を知っている人も多くはないと思います。でも、こういう地味に強い会社が、僕は好きです。そして、地味な分みんなの注目もまだ低いということもあります。
この「作って、動かし続ける」商売がどれくらい儲かるのか。2026年12月期の中間決算(1〜6月)の内訳です。
| 事業 | 売上高 | セグメント利益 | 前年同期比 |
|---|---|---|---|
| 情報処理・ソフトウェア開発 | 97億04百万円 | 31億19百万円 | 売上 +7.2% |
| 機器販売(サーバ・PC・プリンタ等) | 9億21百万円 | 1億98百万円 | 売上 +48.9% |
| リース等その他(事務機器・不動産賃貸) | 1億78百万円 | 12百万円 | 売上 −1.0% |
売上のほとんどが本業のソフト・運用で、そこの利益率は約32%あります。会社全体で見ても、2025年12月期の売上高営業利益率は30.1%。
この30%という数字がどれくらいすごいか。売上100円のうち30円が利益として残るということです。飲食店や小売なら数%が普通ですから、桁が違います。「作ったソフトを動かし続けて毎月お金をもらう」形が、そのまま利益率に出ています。
財務も手堅いです。2025年12月期の自己資本比率は79.6%。会社が持っているお金のうち8割が返さなくていい自前のお金、ということです。
ここからが本題です。2026年8月3日、会社は同じ日に3つの発表をしました。この3つを合わせて読むと、利回り7%の正体が分かります。
まず、通期の業績予想が修正されました。5月7日の予想と比べます。
| 項目 | 前回予想(5月7日) | 今回修正(8月3日) | 増減率 |
|---|---|---|---|
| 売上高 | 218億84百万円 | 218億84百万円 | 0.0% |
| 営業利益 | 68億25百万円 | 68億25百万円 | 0.0% |
| 経常利益 | 78億79百万円 | 78億79百万円 | 0.0% |
| 純利益 | 55億01百万円 | 86億01百万円 | +56.3% |
見てのとおりです。売上も営業利益も経常利益も、ぴったり0.0%。1円も変わっていません。変わったのは純利益だけ、それも+56.3%。
理由は同日の開示に書いてあります。保有していた株式(投資有価証券)を売って、43億円の売却益が出る見込みだからです。会社の説明はこうです。
「最近の株式市場の活況により、当社が保有する投資有価証券の総資産に対する規模が増加してまいりました。当社は、資本効率の向上を図るため、その一部を売却し株主還元の充実を図る方針を決定しました」
実際、中間決算では投資有価証券が109億53百万円も増えています。株高で膨らんだ持ち株を、一部現金化するという判断です。
この売却益を受けて、配当予想も修正されました。
| 項目 | 中間配当 | 期末配当 | 年間合計 |
|---|---|---|---|
| 2025年12月期(実績) | 62円50銭 | 110円50銭 | 173円 |
| 2026年12月期(5月時点の予想) | 86円50銭 | 86円50銭 | 173円 |
| 2026年12月期(8月3日の修正後) | 86円50銭 | 390円 | 476円50銭 |
※金額はすべて株式分割前に換算した数字です(分割は後述)。
1株配当の推移と今期の内訳(出典:各期の決算短信および2026年8月3日の適時開示)
年間173円だった配当が、476円50銭。2.75倍です。会社が挙げた理由も、はっきりしています。
「(i)保有する投資有価証券の一部売却による特別利益の計上見込み、(ii)本日公表した令和8年12月期の見通しを踏まえ、株主還元の一層の充実を図るため」
増配の原資は、株を売って得たお金です。本業が急に儲かるようになったわけではありません。ここが今回いちばん大事なところだと思います。
3つ目は株式分割です。2026年10月1日を効力発生日として、1株を4株に分割します(基準日は9月30日)。発行済株式数は1,870万株から7,480万株になります。
分割そのものは、株の価値が変わる話ではありません。1万円札を5千円札2枚に両替するようなものです。目的は会社の説明どおり「投資単位当たりの金額を引き下げ、より投資しやすい環境を整える」こと。ただ、配当の数字を読むときに混乱のもとになるので、頭に入れておく必要があります。
では、僕が高配当株を見るときの12項目で採点します。基準はこちらの記事にまとめています。
今回は会社が公表している資料だけを使いました。使った資料と、数字の時点は次のとおりです。
| 使った数字 | 出典と時点 |
|---|---|
| 過去の業績・営業CF・自己資本比率・配当 | 各期の決算短信(会社IRサイト。2016年12月期〜2025年12月期の10期分) |
| 今期の業績予想・配当予想・株式分割 | 2026年8月3日の適時開示(会社発表) |
| 中間期の実績・セグメント | 令和8年12月期 第2四半期決算短信(2026年8月3日) |
| 株価 | 2026年8月27日の終値 6,750円(市場価格) |
| 利回り・PER・PBR・配当性向 | 上記をもとに僕が計算したもの |
読むタイミングによって数字は変わります。最新の数字はご自身でも確認してみてください。ここだけは人任せにしないほうがいいと思います。
| 評価項目 | ひとことメモ | 判定 |
|---|---|---|
| ①売上 | 20,835百万円(2025年12月期・前期比+6.1%)。今期予想も+5.0% | ○合格 |
| ②EPS | 251.63円→299.87円(2024→2025年12月期)。右肩上がり | ○合格 |
| ③営業利益率 | 30.1%(2025年12月期)。基準5〜10%を大きく超える | ○合格 |
| ④自己資本比率 | 79.6%(2025年12月期)。安心の60%を大きく超える | ○合格 |
| ⑤営業CF | 10期すべて黒字。18.7億(2016年)→64.0億(2025年) | ○合格 |
| ⑥現金 | 30.4億(2023年)→22.1億(2024年)→28.2億(2025年)とデコボコ | △注意 |
| ⑦1株配当 | 125円(2024年)→173円(2025年)。増配継続・減配なし | ○合格 |
| ⑧配当性向 | 57.7%(2025年実績)。今期予想は約104%で利益超え | ✕未達 |
| ⑨配当利回り | 7.06%。ただし特別配当を除くと約2.6%で対象外 | ✕未達 |
| ⑩ROE / ROA | 11.9% / 8.5%(2025年12月期)。どちらも合格ライン | ○合格 |
| ⑪PER / PBR | 特別利益を除くと約22.9倍 / 2.41倍。割高 | ✕未達 |
| ⑫不祥事 | 調べた範囲では特になし | ○合格 |
| ①売上 | 右肩上がりか/増減が激しすぎないか |
| ②EPS(1株当たり利益) | 右肩上がりか |
| ③営業利益率 | 5%以上(10%を超えれば優秀)/右肩上がりか |
| ④自己資本比率 | 最低40%・安心60%・優秀80% |
| ⑤営業CF(営業活動によるキャッシュ・フロー) | 毎年黒字/長期的に増加傾向(過去10年で赤字があれば対象外) |
| ⑥現金 | 長期的に現金が増えているか |
| ⑦1株配当 | 減配・無配がないか/配当金の成長性はあるか |
| ⑧配当性向(配当総額÷純利益) | 健全30〜50%・要警戒50〜60%・60%以上は対象外 |
| ⑨配当利回り | 買い3.75%以上・要検討3〜3.75%・3%以下は対象外 |
| ⑩ROE(自己資本利益率)/ ROA(総資産利益率) | ROE 10%以上・ROA 8%以上 |
| ⑪PER(株価収益率)/ PBR(株価純資産倍率) | PER 12倍以下・PBR 1倍前後 |
| ⑫不祥事 | 不祥事を起こしていないか |
◎ 一発アウト(3つ):①営業CFが過去10年で1度でも赤字/②配当性向60%以上/③配当利回り3%以下 ― どれか1つでも当てはまれば、他が良くても「見送り」。
こうして並べてみると、本業も財務も、かなりの優等生です。営業利益率30%、自己資本比率79.6%、そして営業キャッシュフローは10期すべて黒字。今回あらためて2016年まで遡って決算短信を1本ずつ確認しましたが、赤字の期は一度もありませんでした。
それでも、僕はいま買い増していません。理由は2つです。
計算してみます。今期の予想配当は476円50銭。株価6,750円で割ると、利回りは7.06%。たしかに高い。
では、もし特別な増配がなかったらどうだったか。前期並みの173円だとすると、利回りは約2.6%です。僕の基準は「3%以下は対象外」なので、ここは一発アウトになります。
もうひとつ計算します。今期の配当総額は約89億円になる見込みです(476円50銭×1,870万株)。それに対して純利益の予想は86億円。利益を超えて配っていることになります。配当性向でいえば約104%。これは「安定して続けられる配当」ではありません。
株の売却益は43億円の見込みでしたが、期末配当の増額分だけで約57億円になります。売った分を、それ以上に配っている。だからこそ、来年も同じことが起きるとは考えにくいわけです。
高配当株を探していると、「利回り7%」はとても魅力的に見えます。でも大事なのはその配当が来年も再来年も続くのかです。ここを確かめずに飛びつくと、1年だけ配当をもらって、あとは下がった株価を持ち続けることになりかねません。
株価の評価も見ておきます。今期の純利益予想86億円には、株の売却益が入っています。これを除いた「本業だけの利益」は、5月時点の予想である55億円です。
この55億円をもとに1株あたりの利益を出すと約294円。株価6,750円で割ると、PERは約22.9倍になります。僕の基準は12倍以下ですから、素直に割高です。PBRも2.41倍(1株純資産2,802円)で、基準の「1倍前後」からは遠い。
いい会社だということは、市場のみんなも知っている。だからそれなりの株価がついている。当たり前と言えば当たり前なのですが。
なので、いまの僕にとっての東計電算は、「いい会社だけれど、今の株価ではまだ手が出ない、順番待ちの銘柄」です。特別配当が終わって、株価が落ち着いて、そのうえで利回りが上がってきたら。そのときに買い増しを考えたいなと思っています。
高配当株投資は、あわてて買うものではないと思っています。良い会社を見つけたら、あとは焦らずに、いい株価になるのを待つ。僕にはそれくらいのスタンスが、ちょうど合っているようです。
もちろん、僕の見方が間違っている可能性も十分にあります。あくまで一個人の備忘録として、読んでいただければ幸いです。
「こういう高配当株って、どこで買っているんですか?」と、たまに聞かれることがあります。僕は、SBI証券を10年以上使っています。理由やメリットは長くなるので、別の記事にまとめました。証券会社選びで迷っている方は、よかったらこちらもどうぞ。
SBI証券の魅力を徹底解説!初心者にもわかりやすいメリットまとめ
本記事は情報提供および筆者個人の記録を目的としたものであり、特定銘柄の売買を推奨・勧誘するものではありません。記載した数値は、株式会社東計電算が公表した決算短信および適時開示資料、ならびに市場で公表された株価にもとづき、筆者が上記の各時点で確認・計算したものです。正確性・最新性を保証するものではなく、とくに株価に連動する指標(PER・PBR・配当利回り)は日々変動します。投資の最終的な判断は、ご自身の責任と調査に基づいて行ってください。
※本記事には広告(アフィリエイトリンク)を含む場合があります。