アイティフォー(4743)|利回り4.8%でも僕が迷う理由【高配当株の通信簿②】
タロ
地方公務員のためのお金の教科書

高配当株を一社ずつ見ていくシリーズ「高配当株の通信簿」を始めるにあたって、最初に「僕がどんな基準で採点しているのか」をまとめておきます。
なぜ、わざわざ基準を決めるのか。
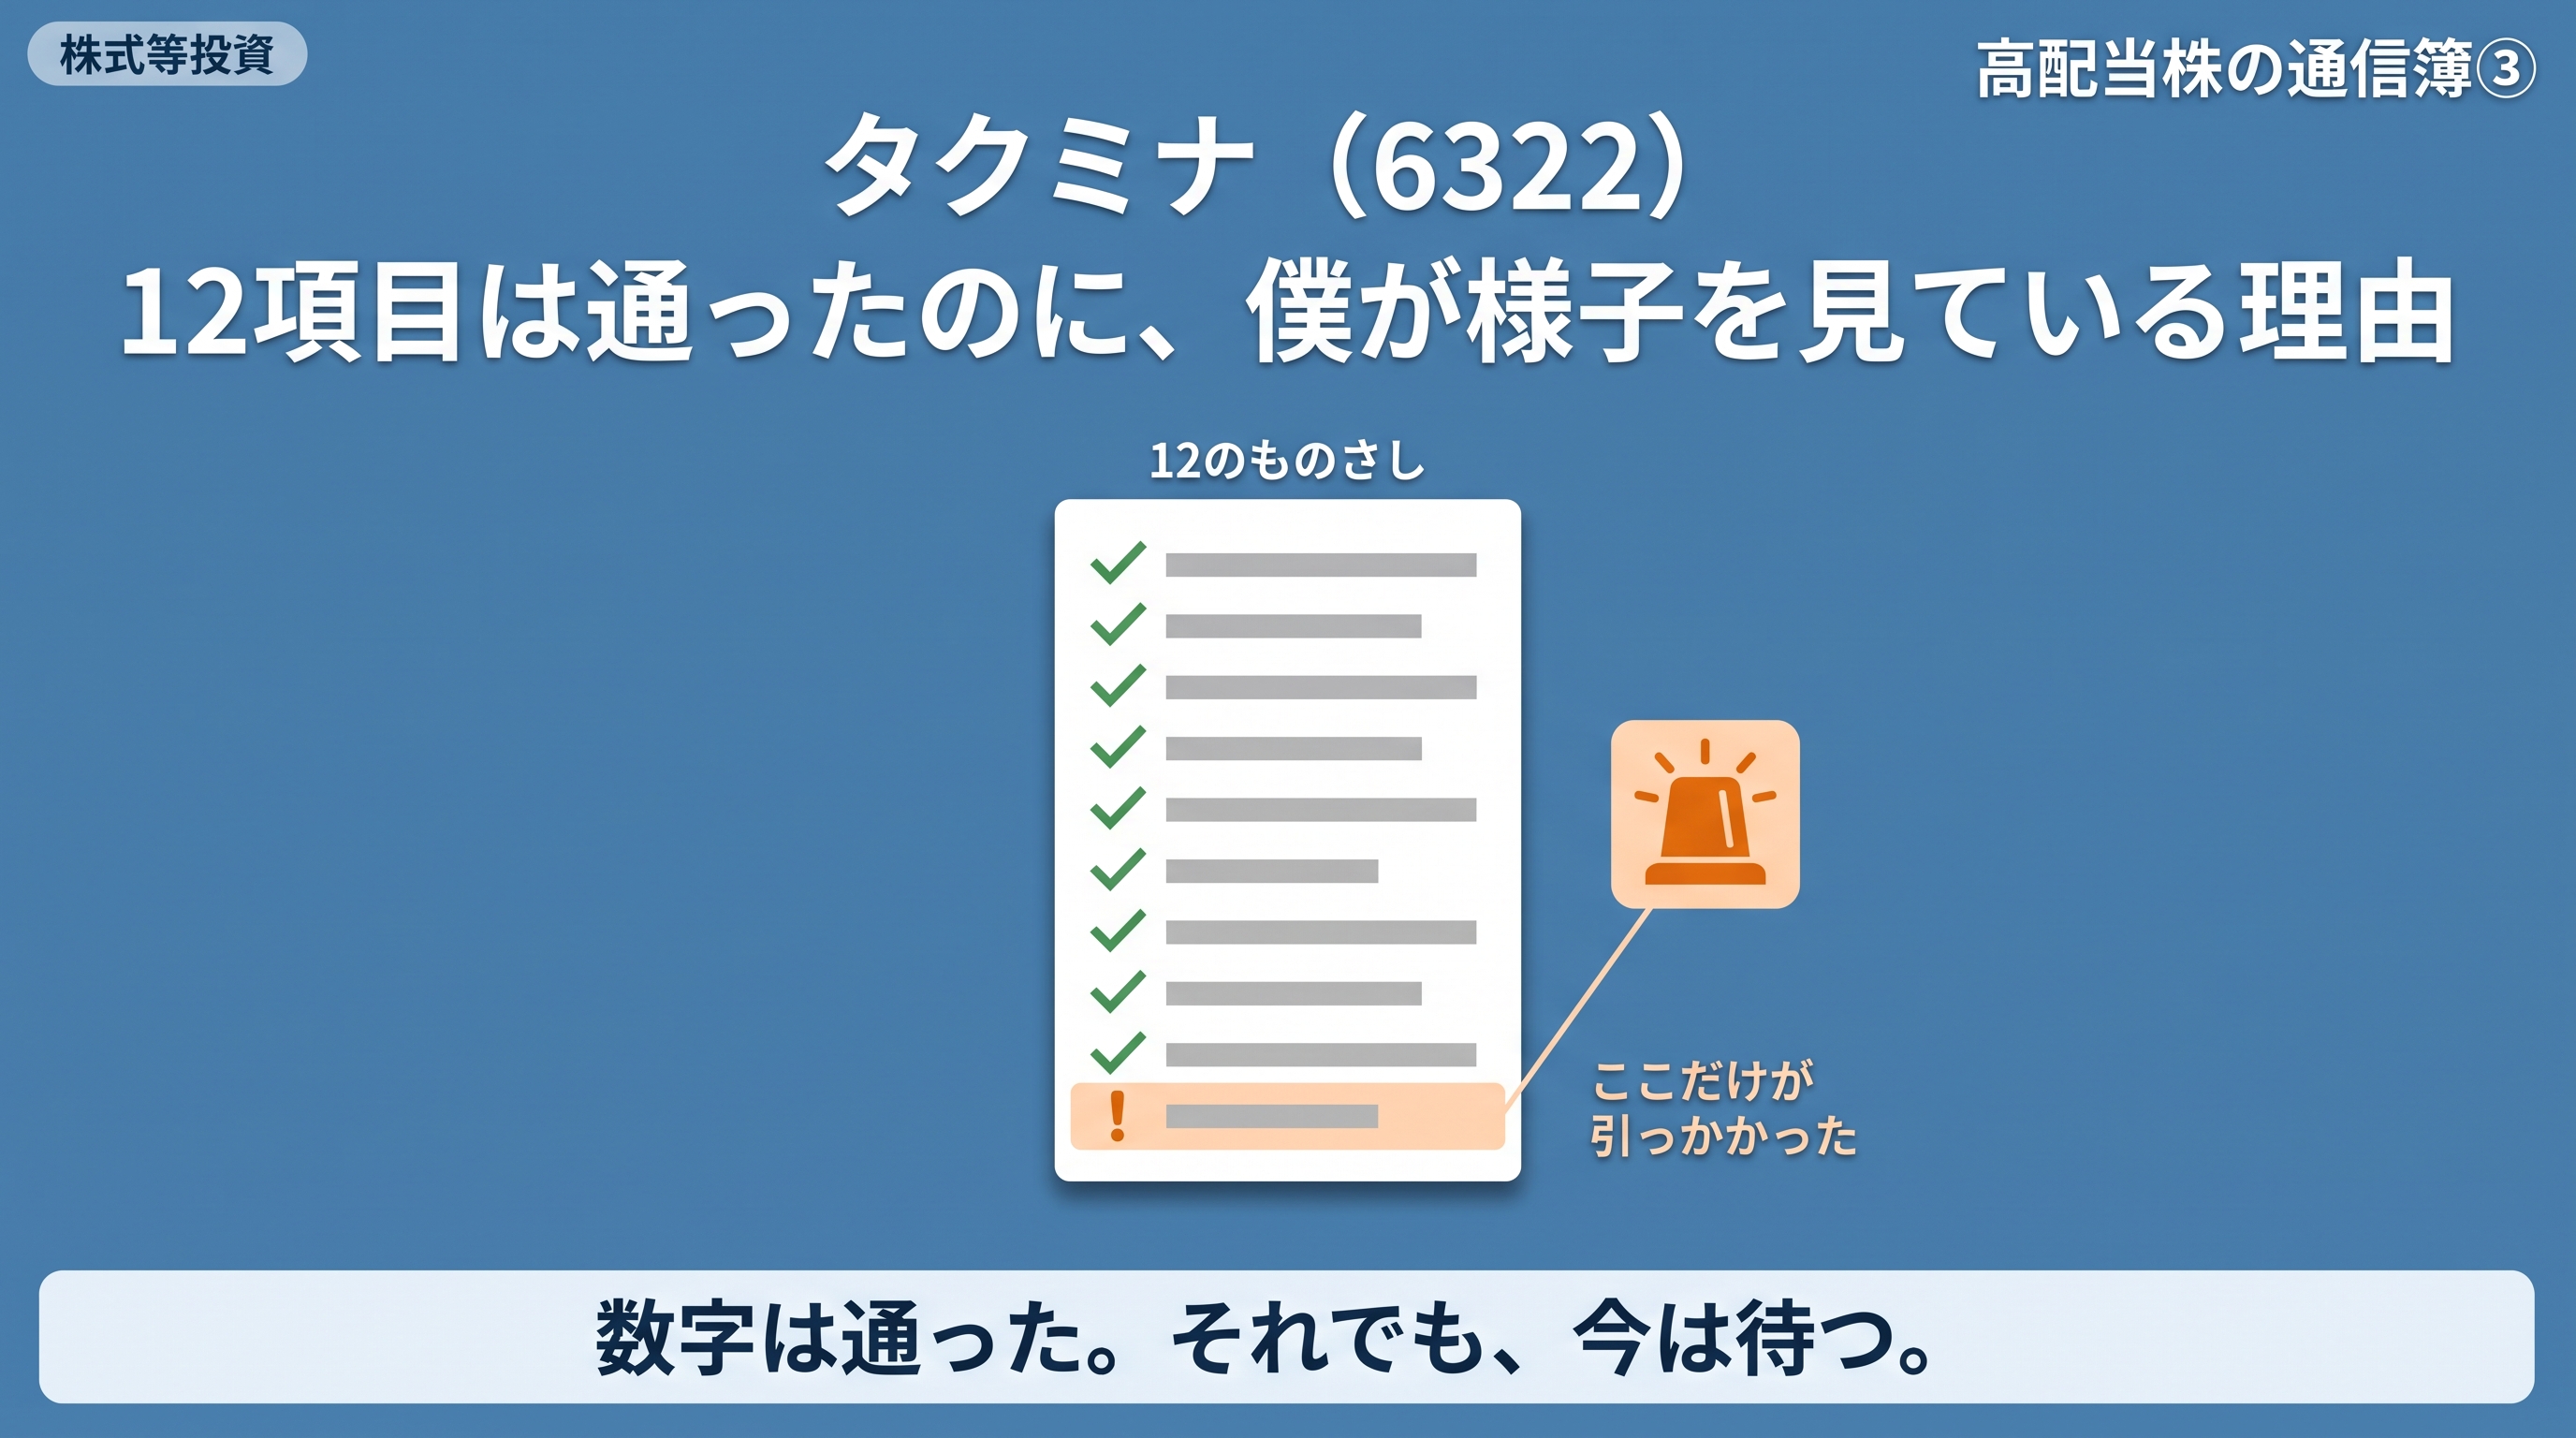
理由は単純で、基準を決めておかないと、その時の気分や、株価の勢いや、どこかで見かけた「この株いいらしい」に流されてしまうからです。だから今は、「この12個のものさしに当ててみて、ダメなら見送る」と決めています。感情ではなく、ものさしで測る。そのための基準です。
この考え方の土台は、僕が投資を学ぶきっかけになった、リベシティの両学長がお話しされている内容を、自分なりにまとめたものです。数字の線引きも両学長の数字をほぼそのまま採用しています。
各記事のスコアカードでは、この基準に照らして ○(合格)・△(おしい)・✕(未達)を付けています。

12項目のうち、次の3つは「1つでも当てはまったら、他がどんなに良くても見送る」と決めています。僕にとっての、守りの一番外側の砦です。
高配当株投資でいちばん怖いのは、株価の下落そのものより「減配」です。この3つは、その減配リスクを避けるための入口だと思っています。
① 売上(連続増加)|基準:右肩上がりか/増減が激しすぎないか。
売上が伸びていない会社は、配当を増やし続ける原資も、いずれ苦しくなります。乱高下している会社も、安心して長く持てません。「売上は全てを癒す」はある程度本質をついていると思います。
② EPS(1株あたり利益)|基準:右肩上がりか。
配当のもとになるのは利益です。1株あたりの利益が伸びているかは、増配が続くかどうかの土台になります。
③ 営業利益率|基準:5%以上(10%を超えれば優秀)/右肩上がりか。
本業でどれだけ効率よく稼げているか。利益率が高い会社は、多少の逆風でも配当を守る体力があります。
④ 自己資本比率|基準:最低40%・安心60%・優秀80%。
借金に頼りすぎていないか、という体力測定です。財務が厚い会社ほど、不景気でも配当を減らさずに耐えられます。
⑤ 営業活動によるキャッシュフロー|基準:毎年黒字/長期的に増加傾向(過去10年で赤字があれば対象外)。
利益は「見せ方」で作れる部分がありますが、現金の流れはごまかしにくい。本当に稼げているかは、ここに出ます。
⑥ 現金|基準:長期的に現金が増えているか。
手元の現金が積み上がっている会社は、配当を続ける・増やす余裕があるということです。
⑦ 1株あたり配当金|基準:減配・無配がないか/配当金の成長性はあるか。
過去にどういう配当をしてきたか。減配せずに、できれば増やしてきた実績は、株主を大切にする姿勢のあらわれだと考えています。
⑧ 配当性向|基準:60%以下(30〜50%が健全・50〜60%は要警戒・60%以上は対象外)。
利益のうち、どれくらいを配当に回しているか。高すぎると「無理して配っている」状態で、減配のリスクが上がります。
ただし、この項目にはひとつ但し書きがあります。自己株買いを組み合わせて株主還元をしている会社は、配当性向だけを見ると判断を誤ります。
会社が株主に返す方法は、配当だけではありません。自社の株を買い戻す「自己株買い」も還元のひとつです。この2つを合わせた割合を総還元性向と呼びます。
| 指標 | 計算式 |
|---|---|
| 配当性向 | 配当総額 ÷ 純利益 |
| 総還元性向 | (配当総額 + 自己株買い)÷ 純利益 |
「総還元性向◯%以上」を方針に掲げている会社は、自己株買いをしない年に、そのぶん配当を厚くします。その年だけ配当性向が跳ね上がりますが、無理をして配っているわけではありません。アイティフォーを採点したときに、実際にこれが起きました。
そこで運用をこう決めました。⑧が60%を超えた会社は、切り捨てる前に会社の還元方針を読み、総還元性向も確認する。それでも無理をして配っていると判断したときに、はじめて見送ります。
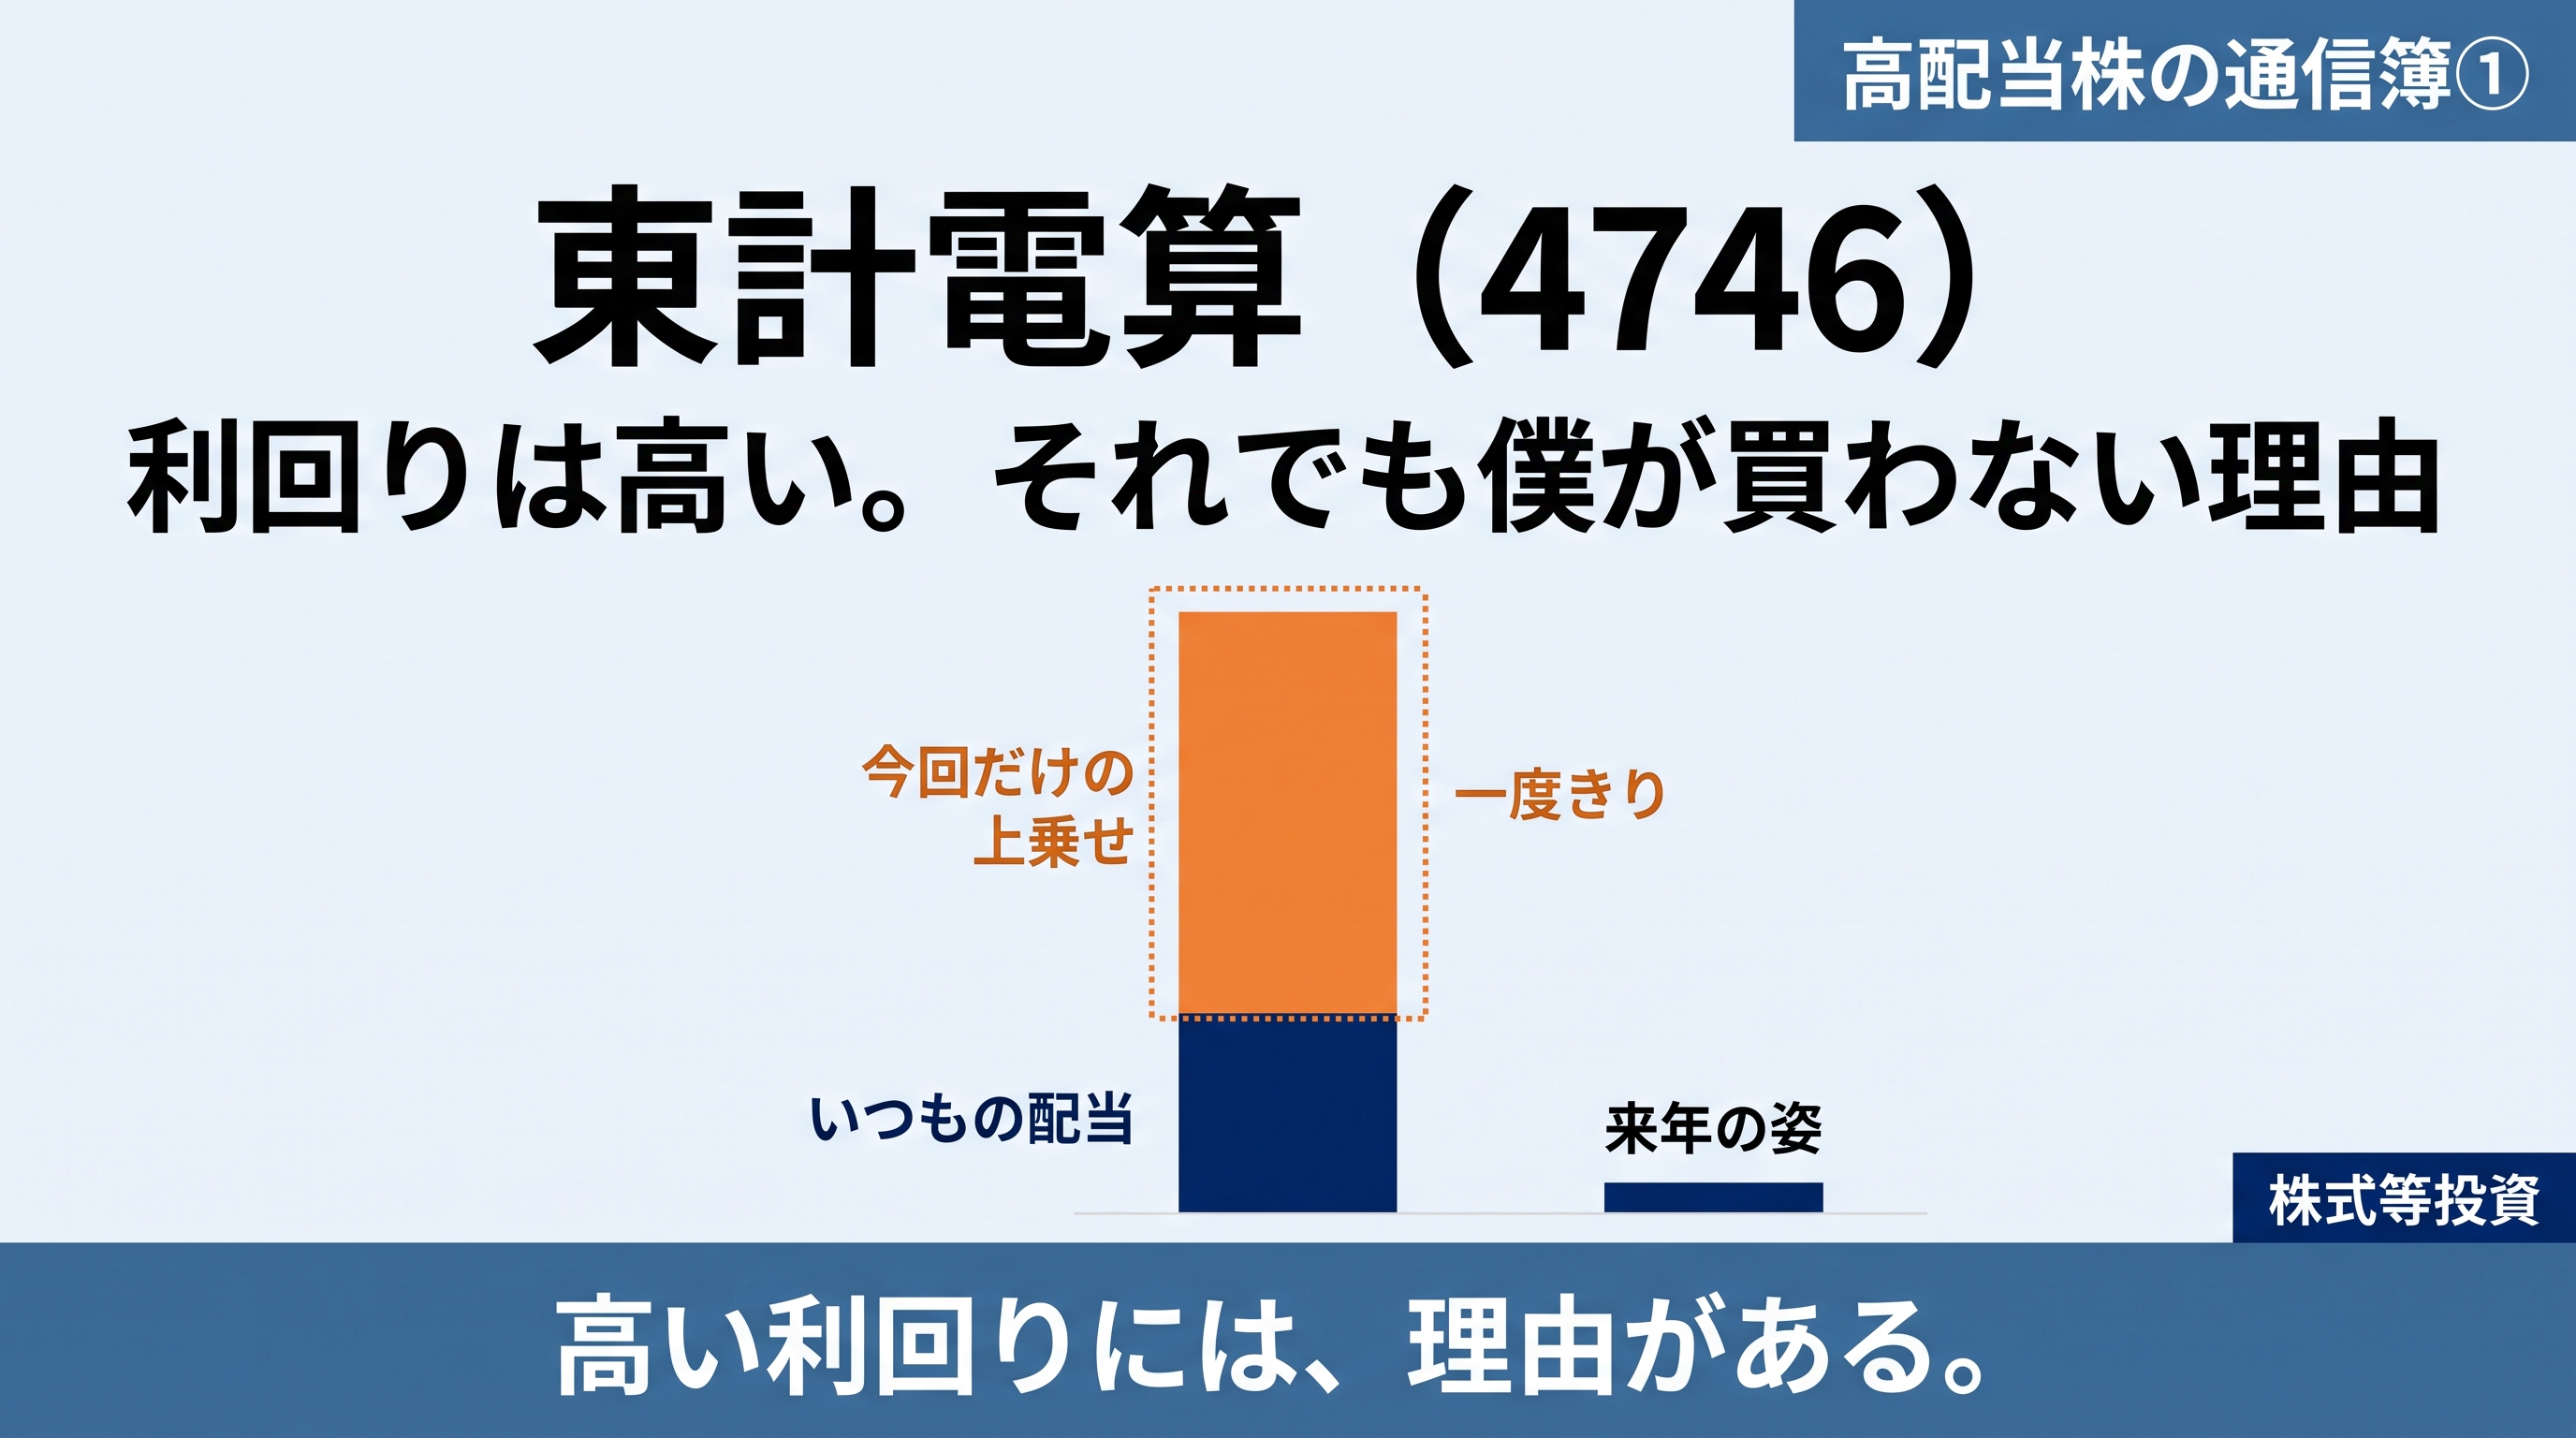
⑨ 配当利回り|基準:3.75%以上で「買い」・3〜3.75%は「要検討」・3%以下は対象外。
高配当株として狙う以上、ここは大事にしています。ただし、利回りが高すぎる場合は「株価が下がっている=何か問題がある」サインのこともあるので、①〜⑧とセットで見ます。
⑩ ROE / ROA|基準:ROE 10%以上・ROA 8%以上。
株主のお金・会社の資産を、どれだけ上手に使って稼いでいるか。経営の「うまさ」の指標だと思っています。
⑪ PER / PBR|基準:PER 12倍以下・PBR 1倍前後。
どんなに良い会社でも、高すぎる株価で買えばリターンは下がります。「いい会社を、いい株価で」。ここは僕が焦らないための、価格のブレーキです。
⑫ 不祥事|基準:不祥事を起こしていないか。
長く持つ前提なので、そもそも信頼できる会社か、という最後の確認です。
| ①売上 | 右肩上がりか/増減が激しすぎないか |
| ②EPS | 右肩上がりか |
| ③営業利益率 | 5%以上(10%を超えれば優秀)/右肩上がりか |
| ④自己資本比率 | 最低40%・安心60%・優秀80% |
| ⑤営業CF | 毎年黒字/長期的に増加傾向(過去10年で赤字があれば対象外) |
| ⑥現金 | 長期的に現金が増えているか |
| ⑦1株配当 | 減配・無配がないか/配当金の成長性はあるか |
| ⑧配当性向 | 健全30〜50%・要警戒50〜60%・60%以上は対象外 |
| ⑨配当利回り | 買い3.75%以上・要検討3〜3.75%・3%以下は対象外 |
| ⑩ROE / ROA | ROE 10%以上・ROA 8%以上 |
| ⑪PER / PBR | PER 12倍以下・PBR 1倍前後 |
| ⑫不祥事 | 不祥事を起こしていないか |
◎ 一発アウト(3つ):①営業CFが過去10年で1度でも赤字/②配当性向60%以上/③配当利回り3%以下 ― どれか1つでも当てはまれば、他が良くても「見送り」。
この基準は、あくまで僕個人のものさしです。人によって重視する点は違いますし、これが唯一の正解というわけでもありません。実際、この基準で「見送り」にした会社が、その後ぐんぐん上がることもあると思います。
それでも、自分なりのものさしを持っておくと、感情に流されずに済みます。僕にとってはそれがいちばん大事です。焦らず、ものさしで測って、いい会社をいい株価で。これからも、そうやって一社ずつ見ていきます。
この12のものさしで、実際に一社ずつ採点しています。
採点に使う考え方は、こちらにまとめています。
相場全体の位置は、毎月7つの指標で確かめています。
本記事は情報提供および筆者個人の記録を目的としたものであり、特定銘柄の売買や、特定の投資手法を推奨・勧誘するものではありません。記載した基準は筆者個人の考えであり、その有効性を保証するものではありません。投資の最終的な判断は、ご自身の責任と調査に基づいて行ってください。
※本記事には広告(アフィリエイトリンク)を含む場合があります。