東テク(9960)|10期連続増配なのに、僕が買えない理由【高配当株の通信簿④】
タロ
地方公務員のためのお金の教科書
高配当株を一社ずつ見ていくシリーズ「高配当株の通信簿」。3社目はタクミナ(証券コード6322)です。
このシリーズは、僕自身の勉強と記録を兼ねた備忘録です。「この株を買いましょう」とおすすめするものではありません。会社が出している資料を自分で読んで、いいと思ったところ、気になったところを正直に書いていきます。
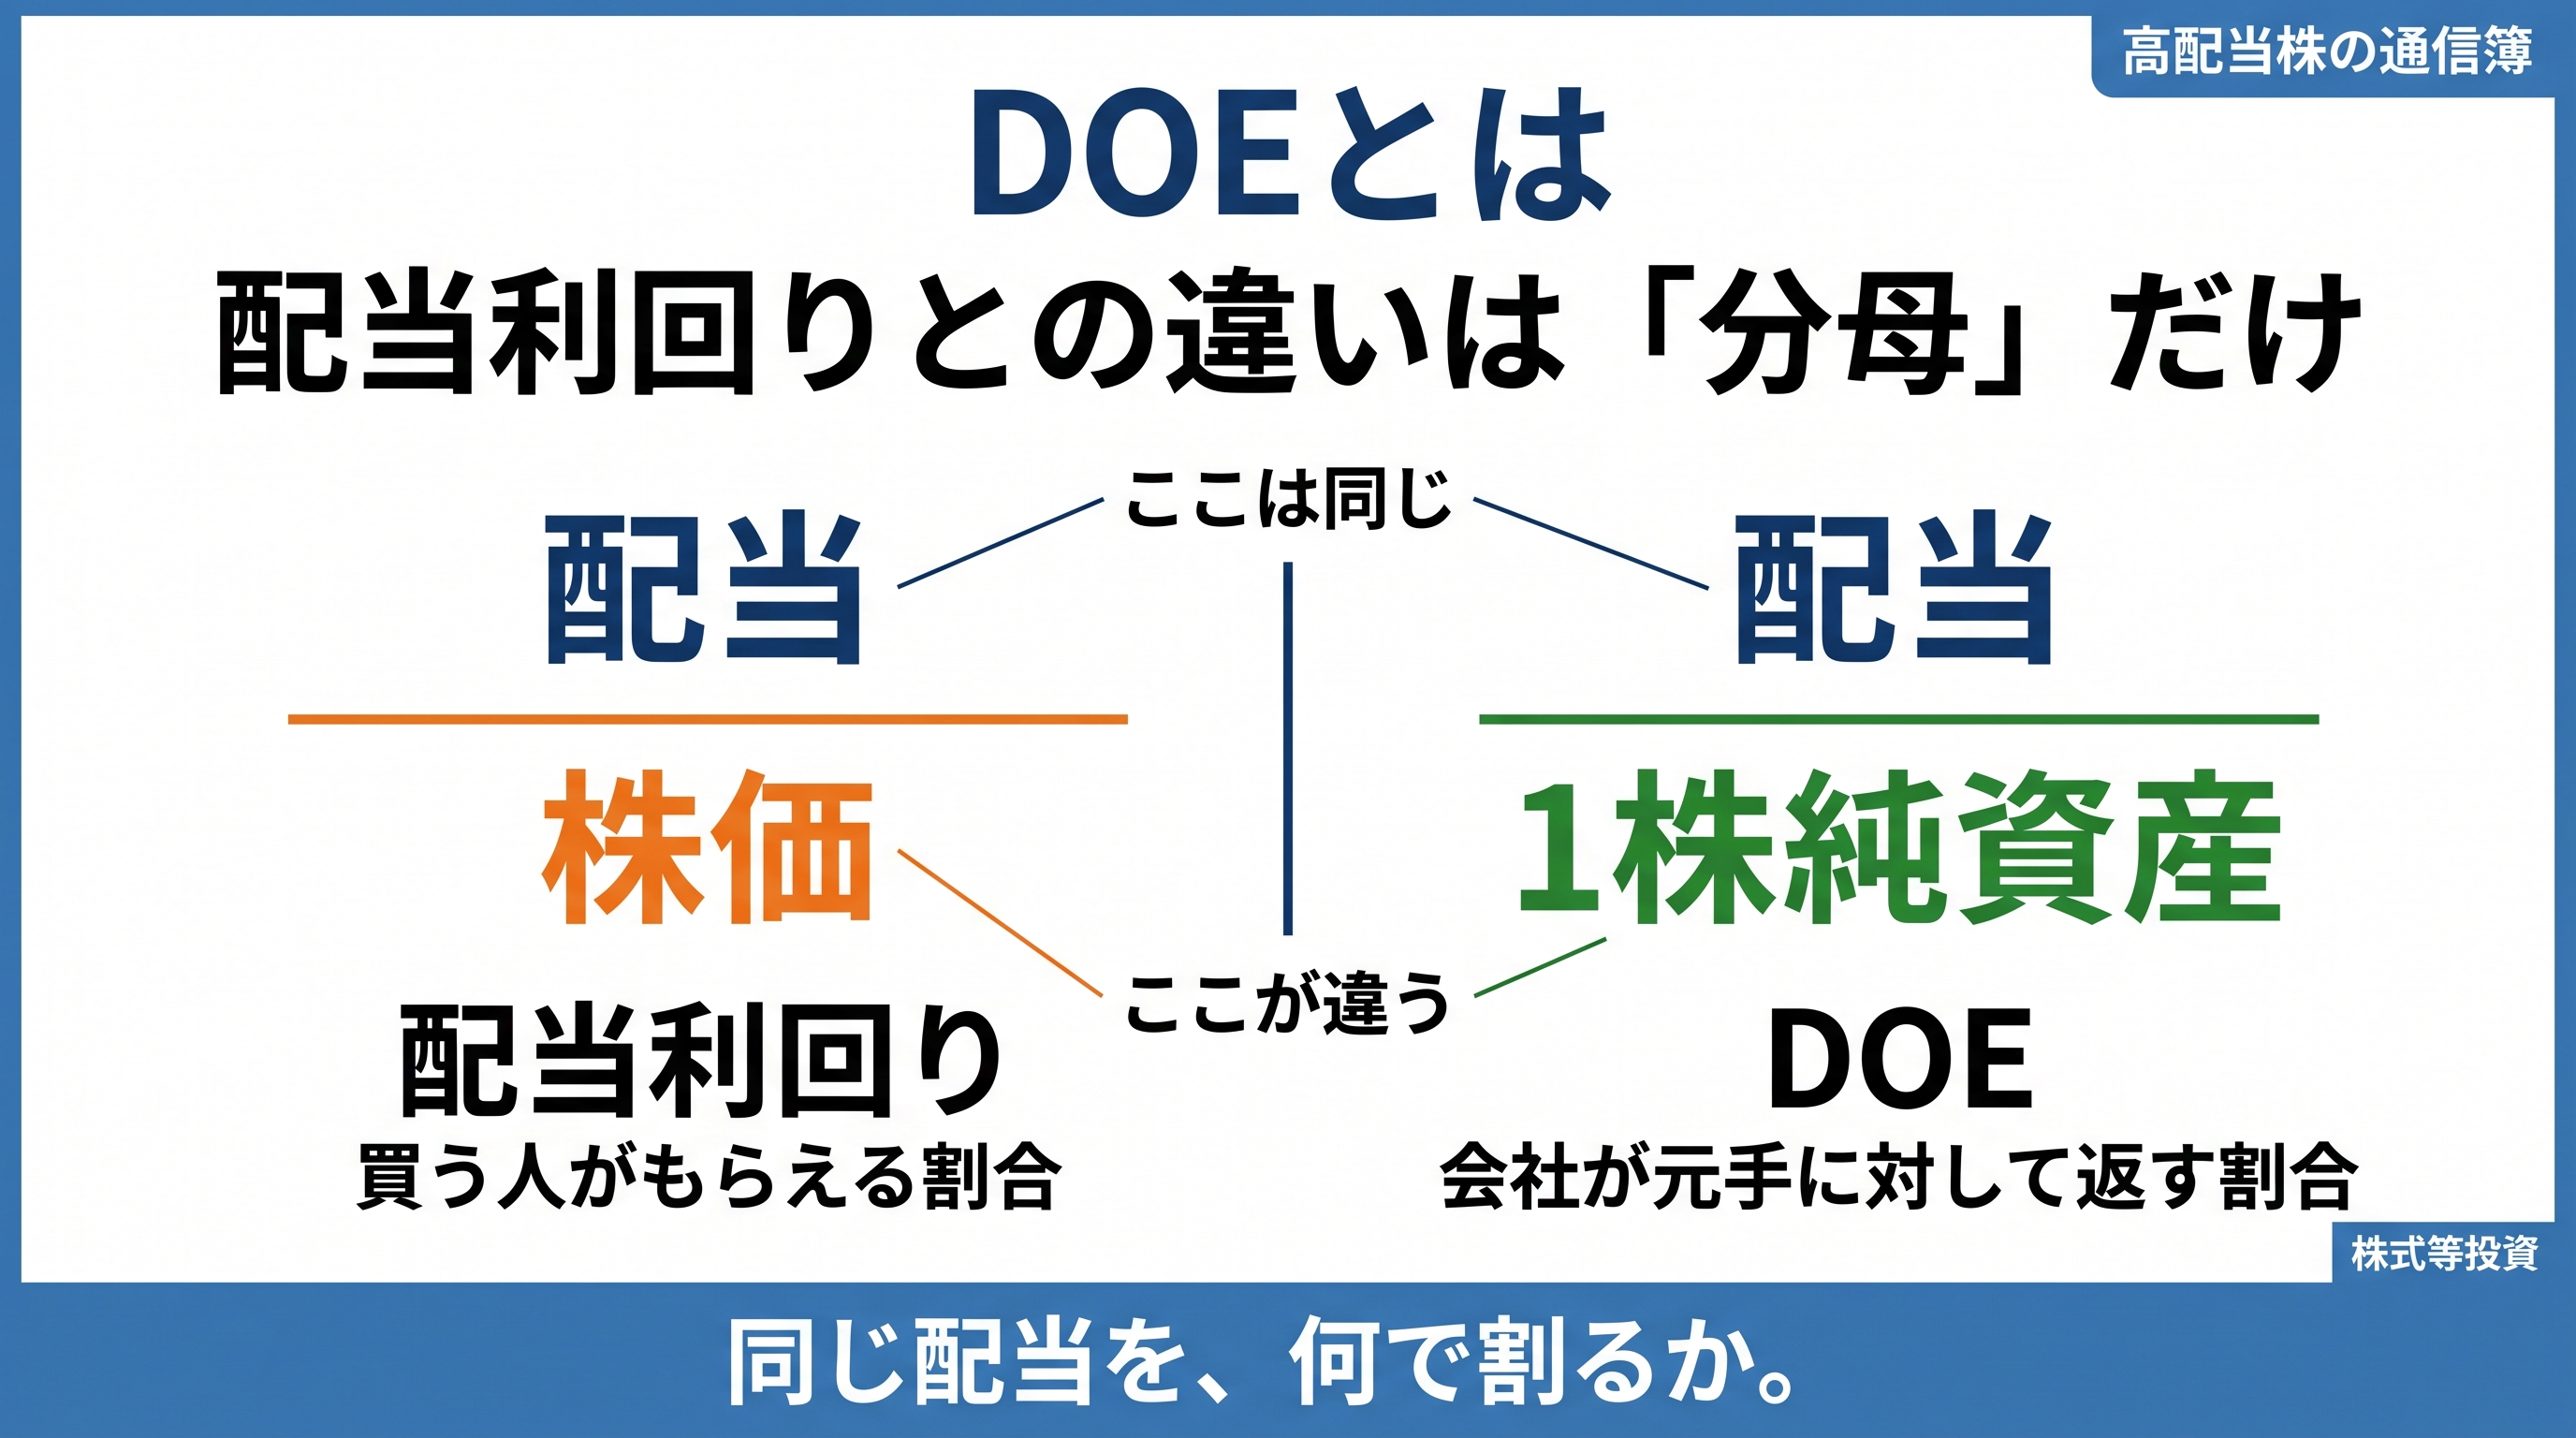
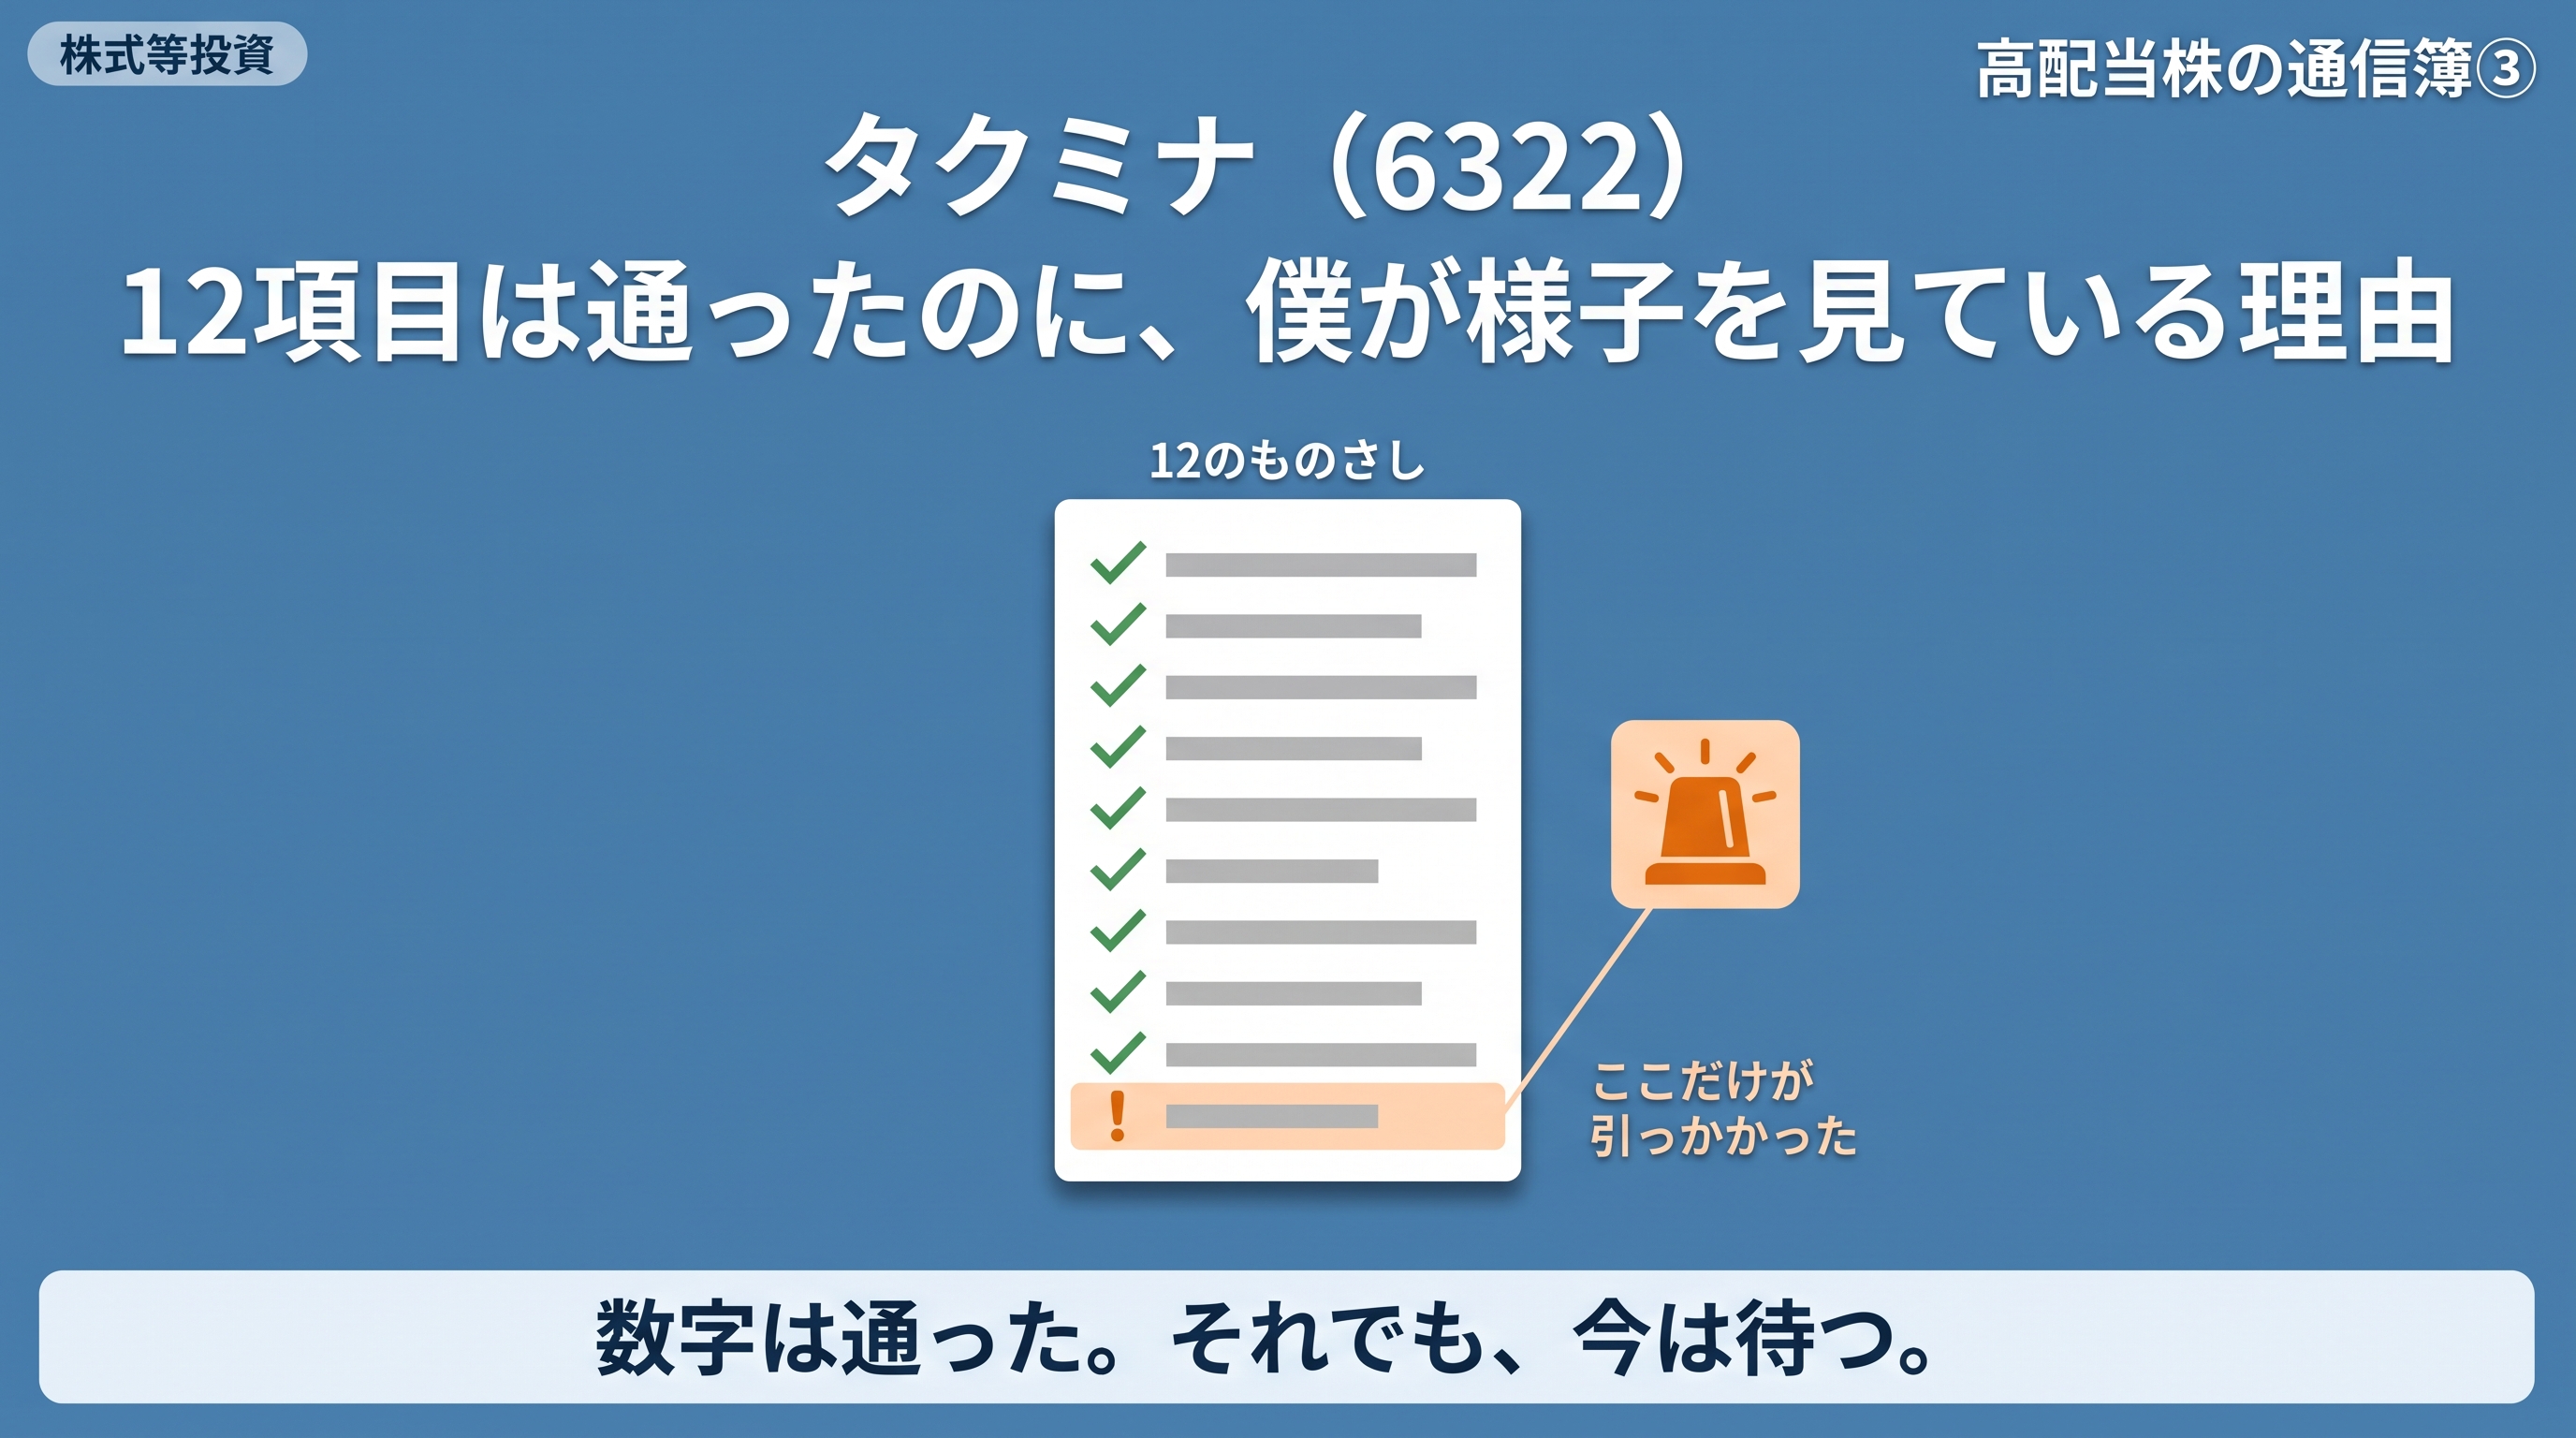
今回は、これまでの2社とまったく違う結果になりました。東計電算もアイティフォーも、株価が高すぎて見送りでした。タクミナは、12項目のほとんどを通ります。PBRは0.96倍で1倍を割っています。
それでも、僕は買いませんでした。理由は12項目の外側にありました。

ポンプと聞くと、水をくみ上げる装置を思い浮かべるかもしれません。タクミナが作っているのは、それとは少し違います。決められた量の液体を、決められた速さで、正確に送り続けるポンプです。
会社は自社を「流体ソリューションの会社」と呼んでいて、サイトにはこんな言葉が掲げられています。
「無理難題を、おもてなし。」
大げさに聞こえますが、実際の導入事例を見ると納得します。会社サイトに並んでいるものを、いくつか挙げます。
| お客様 | 解決した課題 |
|---|---|
| 鉄鋼メーカー | 金属粉を含んだ98℃の塩酸を定量移送 |
| 化学メーカー | 硫酸を希釈するときの濃度を安定させ、作業コストを削減 |
| 電子材料メーカー | 塗工品質を改善し、初期性能を長期間持続 |
| 素材メーカー | 分散工程で粒度分布をシャープに |
98℃の塩酸です。普通のポンプなら溶けます。しかも金属の粉が混ざっている。こういう「他社が断る液体」を、決まった量だけ正確に送る。ここがこの会社の商売です。
扱える液体として会社が挙げているのは、スラリー(泥状の液)、高粘度液、変質しやすい液、高温液、危険な液、酸性・アルカリ性の薬品、有機溶剤——といった具合です。
納入先の業界を見ると、身近さが分かります。電池・半導体・電子部品、化学・バイオ、自動車、紙・パルプ、鉄鋼、食品・飲料、医薬・化粧品、水処理。
会社の説明には「環境装置メーカー向け水処理・塩素殺菌用を基盤に」とあります。水道水を安全にするための塩素を、正確な量だけ注入する——そういう使われ方をしています。地味ですが、止まると困る類の仕事です。
従業員は連結で324名(2026年3月期)。売上は111億円。社員1人あたり3,443万円を売り上げている計算になります。
| 項目 | この会社 | 比べる相手 | 見え方 |
|---|---|---|---|
| 売上高 | 111億円(2026年3月期) | ― | ― |
| 総資産 | 145億円 | ― | ― |
| 総資産回転率 | 0.77回 | 東計電算0.33回/アイティフォー0.82回 | 資産は重くない |
| 従業員数 | 324名(1人あたり3,443万円) | ― | ― |
| 業種 | 機械(東証209銘柄) | ― | ― |
| 時価総額 | 122億円 | 東計電算1,262億/アイティフォー465億 | シリーズで最小 |
| 規模区分 | 区分なし | ― | TOPIXの構成銘柄ではない |
| 市場区分 | 東証スタンダード | ― | ― |
| PER | 8.86倍 | 同業種平均 18.6倍 | 0.48倍 割安 |
| PBR | 0.96倍 | 同業種平均 0.9倍 | ほぼ平均どおり |
| PSR | 1.10倍 | 東計電算6.1倍/アイティフォー2.0倍 | シリーズで最も低い |
| 配当利回り | 3.41% | 市場平均 2.52% | 1.35倍 |
※同業種平均は、スタンダード市場の機械92銘柄の平均(2026年8月)。市場平均は、スタンダード市場で配当を出している会社の平均利回り(2026年8月末)。どちらも日本取引所グループ(JPX)の公表値です。株価指標は2026年9月3日の終値1,582円をもとに計算しました。
目を引くのがPER 8.86倍です。同業種平均18.6倍の半分以下。そしてPBR 0.96倍——株価が1株あたりの純資産を下回っています。
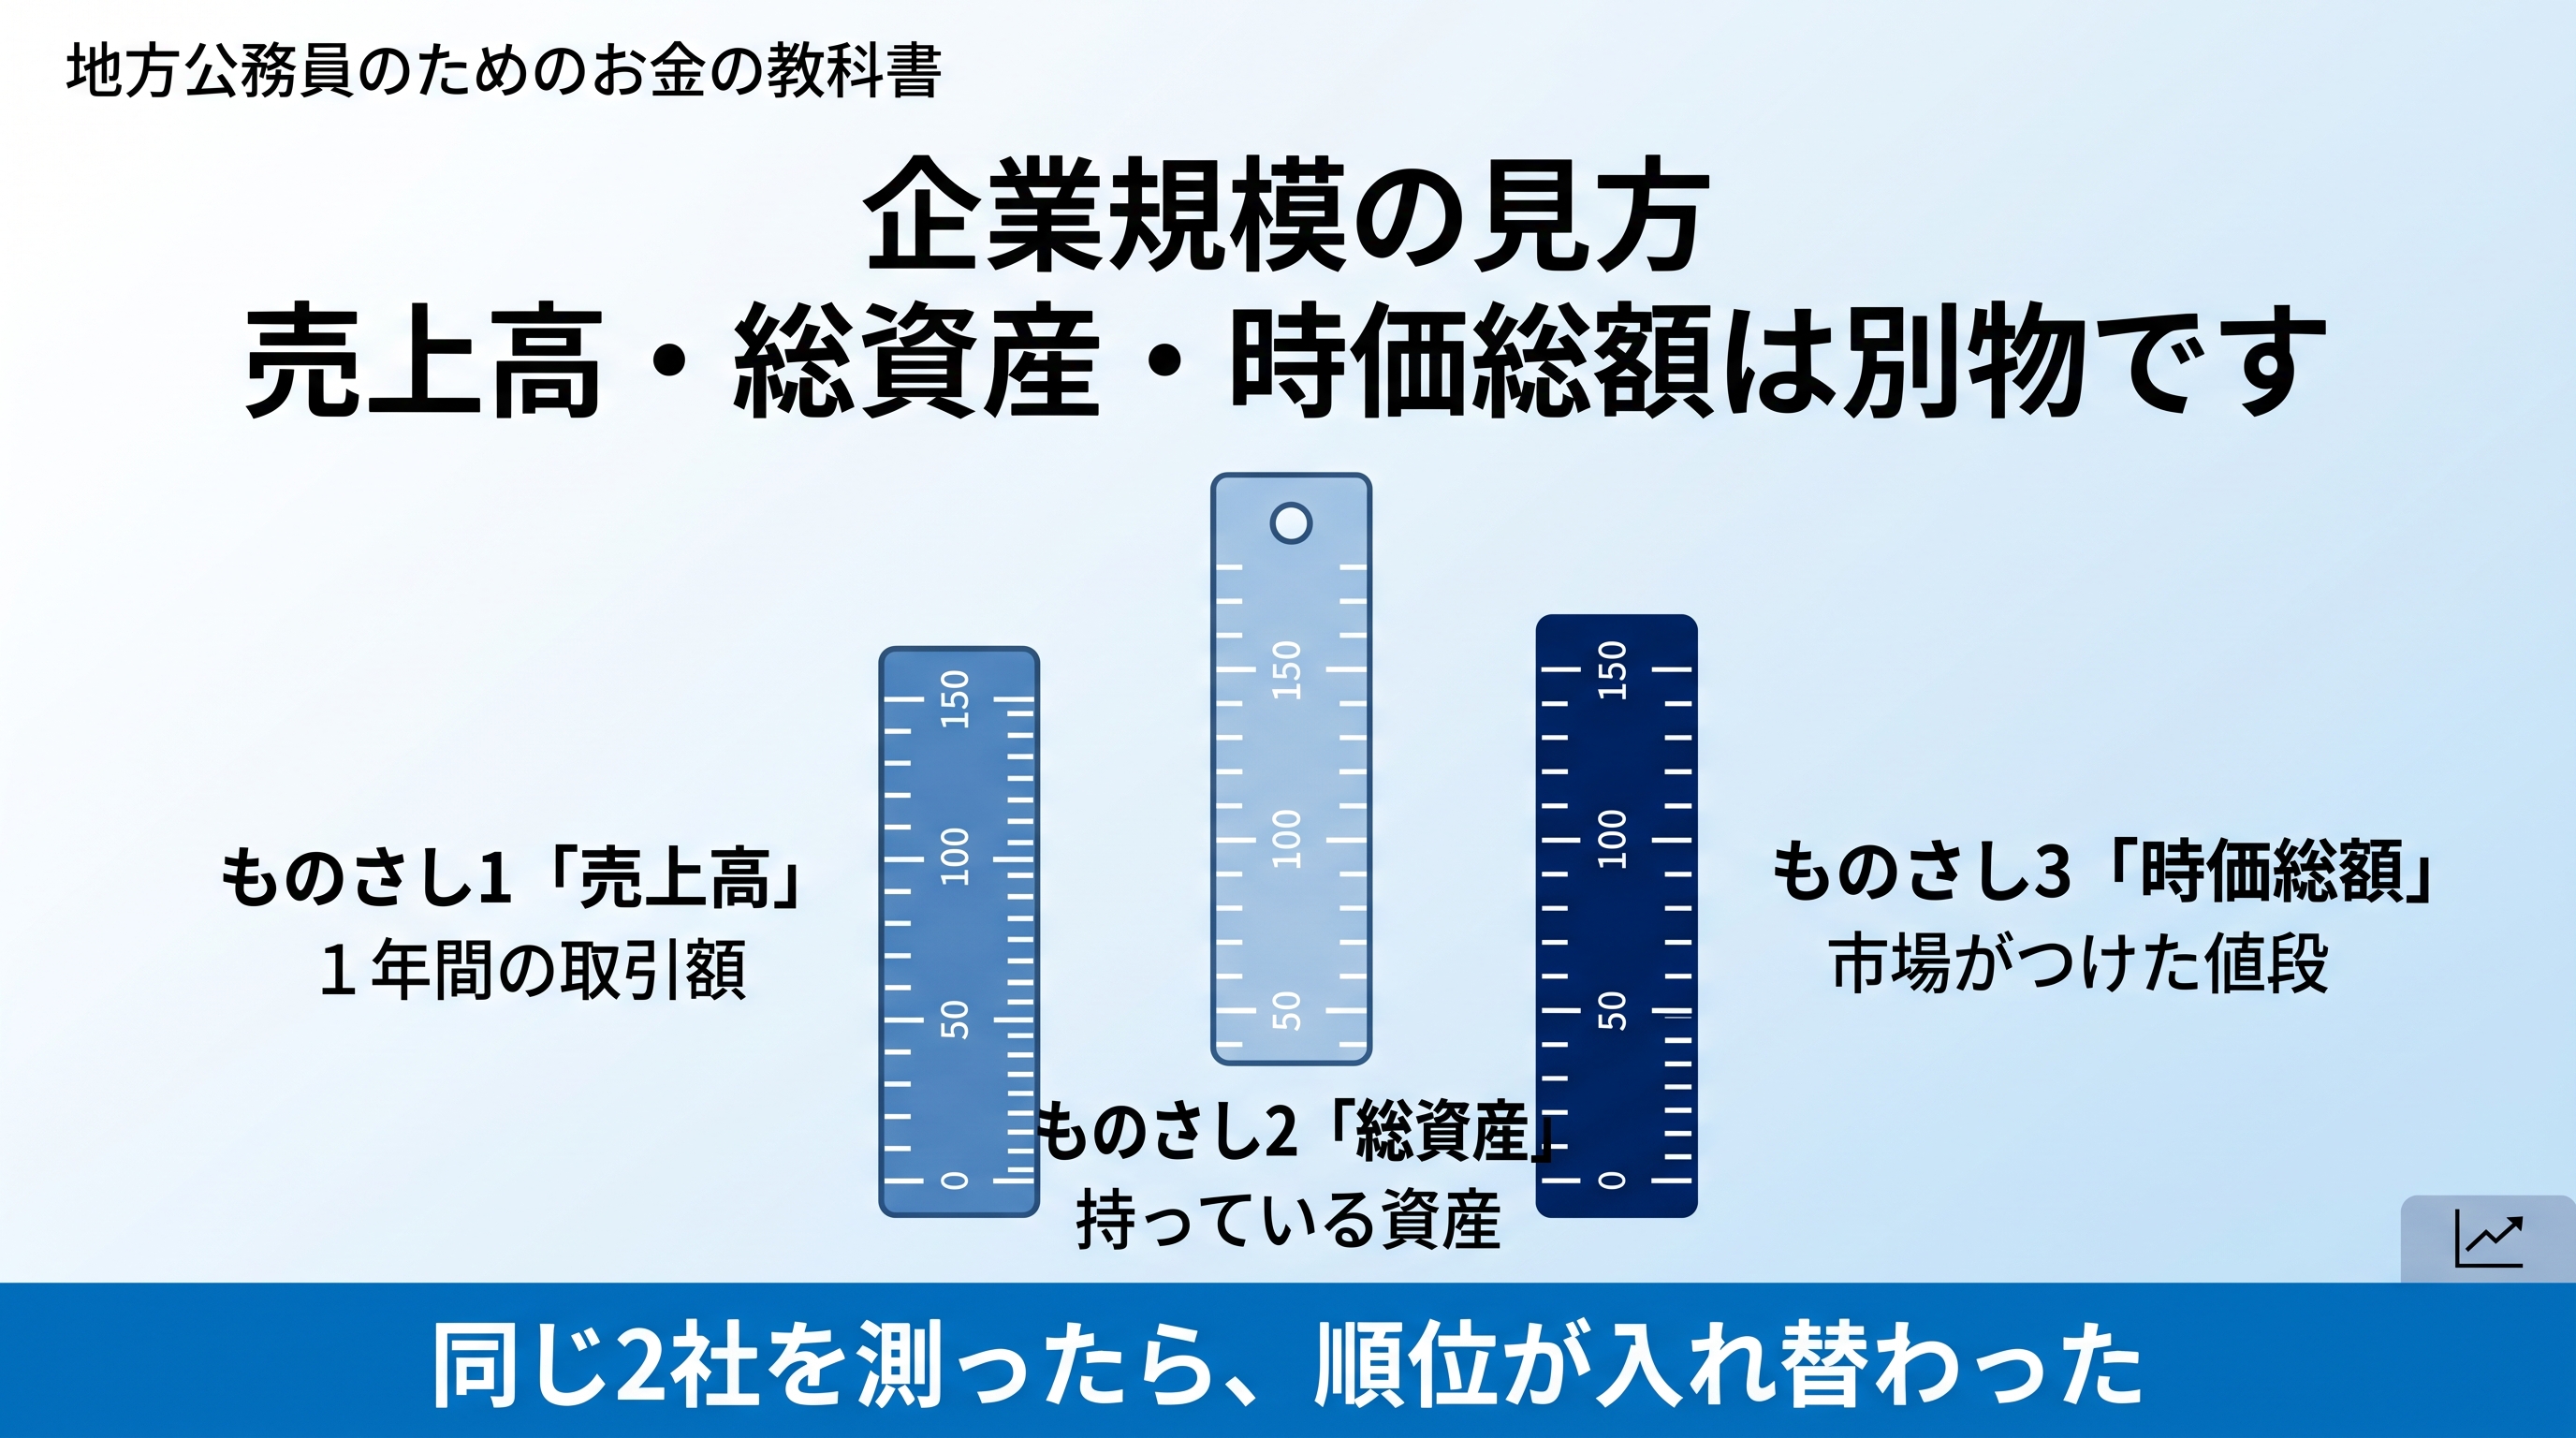
もうひとつ、企業規模の記事で書いた区分では「区分なし」でした。TOPIXに入るには売買代金と浮動株時価総額の関門がありますが、そこを通っていません。東証3,713銘柄のうち2,076銘柄が該当する側です。
では採点します。基準はこちらの記事にまとめています。今回も会社が公表している資料だけを使いました。
| 使った数字 | 出典と時点 |
|---|---|
| 過去10期の営業CF | 各期の決算短信(2017年3月期〜2026年3月期) |
| 業績・財務・配当の実績 | 2026年3月期決算短信(2026年5月11日) |
| 今期の会社予想 | 同上 |
| 直近の四半期 | 2027年3月期 第1四半期決算短信(2026年8月5日) |
| 事業内容・導入事例 | 会社サイト |
| 株価 | 2026年9月3日の終値 1,582円(市場価格) |
| 評価項目 | ひとことメモ | 判定 |
|---|---|---|
| ①売上 | 81.2億(2017年3月期)→111.6億(2026年3月期)。着実に増加 | ○合格 |
| ②EPS | 97.44円→178.47円。右肩上がり | ○合格 |
| ③営業利益率 | 14.6%。基準5〜10%を上回る | ○合格 |
| ④自己資本比率 | 78.3%。安心の60%を大きく超える | ○合格 |
| ⑤営業CF | 10期すべて黒字(2017〜2026年3月期) | ○合格 |
| ⑥現金 | 29.6億。前期31.2億から減少 | △注意 |
| ⑦1株配当 | 50→54円。減配なし | ○合格 |
| ⑧配当性向 | 30.3%。健全ゾーン(30〜50%) | ○合格 |
| ⑨配当利回り | 3.41%。買い目安3.75%に届かず要検討ゾーン | △注意 |
| ⑩ROE / ROA | 11.4% / 8.5%。どちらも合格ライン | ○合格 |
| ⑪PER / PBR | 8.86倍 / 0.96倍。基準を両方とも満たす | ○合格 |
| ⑫不祥事 | 調べた範囲では特になし | ○合格 |
表の中の略語は、EPSが1株当たり利益、営業CFが営業活動によるキャッシュ・フロー、ROEが自己資本利益率、ROAが総資産利益率、PERが株価収益率、PBRが株価純資産倍率です。
○10・△2・✕0。一発アウトの3条件にも、ひとつも当たりません。このシリーズで初めてのことです。
とくに⑪は、これまで2社とも✕でした。東計電算はPER22.9倍・PBR2.41倍、アイティフォーはPER13.0倍・PBR2.13倍。タクミナは8.86倍と0.96倍で、基準を両方クリアします。
12項目を通ったのに買わないので、理由をはっきり書いておきます。2026年8月5日に出た、第1四半期の決算短信です。
| 項目 | 2027年3月期1Q | 前年同期 | 増減 |
|---|---|---|---|
| 売上高 | 22億81百万円 | 26億48百万円 | △13.8% |
| 営業利益 | 85百万円 | 3億61百万円 | △76.3% |
| 経常利益 | 1億16百万円 | 3億83百万円 | △69.6% |
| 四半期純利益 | 82百万円 | 2億50百万円 | △67.2% |
営業利益が4分の1以下になりました。
先に、会社自身の説明を引きます。四半期報告書の経営成績の説明には、こうあります。
「当社グループにおいては、受注は好調に推移し、受注残高を順調に積み上げました。一方、売上面については、国内では、前年同期に大型案件の納入があった反動もあり、ケミカル業界及びマテリアル業界向けを中心に低調な結果となりました」
つまり「注文は取れている。ただ前年に大きな納品があったので、その反動で売上が減った」という説明です。海外については、EV関連の需要低迷で韓国向けが減ったものの、米国やアジアのケミカル業界で補って底堅い、とも書かれています。
会社は通期の業績予想を据え置いています(短信の「直近に公表されている業績予想からの修正の有無:無」)。下期で取り返せる、という判断でしょう。
会社の説明は理解できます。それでも僕が引っかかったのは、進捗率でした。
1年分の営業利益のうち、第1四半期でどれくらい稼げているか。この会社は過去、どうだったのか。すべて決算短信の数字で並べます。
| 決算期 | 1Qの営業利益 | 通期の営業利益 | 進捗率 |
|---|---|---|---|
| 2023年3月期 | 1億31百万円 | 14億58百万円 | 9.0% |
| 2024年3月期 | 2億31百万円 | 15億82百万円 | 14.6% |
| 2025年3月期 | 3億18百万円 | 16億03百万円 | 19.8% |
| 2026年3月期 | 3億61百万円 | 16億30百万円 | 22.1% |
| 2027年3月期 | 85百万円 | 16億35百万円(会社予想) | 5.2% |
過去4期でいちばん低かったのが9.0%。今期はそれをさらに3.8ポイント下回る5.2%です。
1Qの進捗率。今期の5.2%は過去4期の最低を下回る
この会社が「下期に偏る商売だから1Qが低いのは普通」ということなら、心配は要りません。でも過去4期を見ると、進捗率は9.0%→14.6%→19.8%→22.1%と年々上がってきていた。そこから急に5.2%です。季節性では説明がつかない水準だと思いました。
残り3四半期で15億50百万円を稼ぐ必要があります。前年の同じ3四半期は12億69百万円でした。去年より2割以上多く稼がないと、予想には届きません。
念のため書いておくと、会社を疑っているわけではありません。受注残が積み上がっているという説明が本当なら、下期に売上として出てくるはずです。そのときは予想どおりに着地します。
ただ、僕には確かめる方法がありません。だから次の四半期(中間期)の数字を見ます。そこで進捗率が戻っていれば、会社の説明どおりだったと分かります。戻っていなければ、通期予想の下方修正が現実味を帯びます。
中間決算は11月ごろに出ます。3か月待てば答えが出るなら、待ちます。PBR0.96倍という水準は、悪材料が出ればさらに下がる余地があります。急いで買う理由が、いまの僕にはありません。
この銘柄は売買がとても少ないです。時価総額122億円で、TOPIXにも入っていません。
企業規模の記事で「売りたい日に売れないことがある」と書きましたが、タクミナはまさにその側の銘柄です。悪いニュースが出た日に売ろうとしても、買い手が少なければ値がつきません。自分の売り注文で株価を下げてしまうこともあります。
買うなら、証券会社の画面で1日の売買代金を確認してからにしてください。「いくらまでなら、動かさずに売れそうか」を先に見ておく。小型株を買うときの、地味だけれど大事な手順だと思っています。
このシリーズで初めて、12項目をほぼ通る銘柄でした。
| 項目 | 東計電算 | アイティフォー | タクミナ |
|---|---|---|---|
| 採点 | ○9 △1 ✕2 | ○8 △2 ✕2 | ○10 △2 ✕0 |
| 一発アウト | 該当(配当利回り) | 該当(配当性向) | 該当なし |
| PER | 22.9倍 | 13.0倍 | 8.86倍 |
| PBR | 2.41倍 | 2.13倍 | 0.96倍 |
| 見送りの理由 | 株価が高い | 株価が高い | 直近四半期の失速 |
前の2社は「いい会社だけど株価が高い」でした。タクミナは株価は安い。財務も配当も基準を通る。それでも買わなかったのは、12項目が見ていない部分に引っかかったからです。
12項目は1年ぶんの確定した数字を採点する仕組みです。期の途中で何が起きているかは、そこに出てきません。今回はそこが効きました。
だからといって項目を増やすつもりはありません。増やすと続かなくなります。そのかわり、これからは採点する前に、直近の四半期短信を1本読むことにします。進捗率を出して、おかしくないかを見る。それだけで今回のようなことは拾えます。
もちろん、僕の見方が間違っている可能性も十分にあります。あくまで一個人の備忘録として、読んでいただければ幸いです。
「こういう高配当株って、どこで買っているんですか?」と、たまに聞かれることがあります。僕は、SBI証券を10年以上使っています。理由やメリットは長くなるので、別の記事にまとめました。証券会社選びで迷っている方は、よかったらこちらもどうぞ。
SBI証券の魅力を徹底解説!初心者にもわかりやすいメリットまとめ
本記事は情報提供および筆者個人の記録を目的としたものであり、特定銘柄の売買を推奨・勧誘するものではありません。業績・財務・配当の数値は株式会社タクミナが公表した各期の決算短信および会社サイト、業種別のPER・PBRと市場平均の配当利回り・規模区分は日本取引所グループ(JPX)の公表資料にもとづきます。株価指標は市場で公表された株価をもとに筆者が計算したものです。正確性・最新性を保証するものではなく、とくに株価に連動する指標(PER・PBR・PSR・配当利回り)は日々変動します。投資の最終的な判断は、ご自身の責任と調査に基づいて行ってください。
※本記事には広告(アフィリエイトリンク)を含む場合があります。