企業規模の見方|売上高・総資産・時価総額は別物です【高配当株の通信簿】
タロ
地方公務員のためのお金の教科書
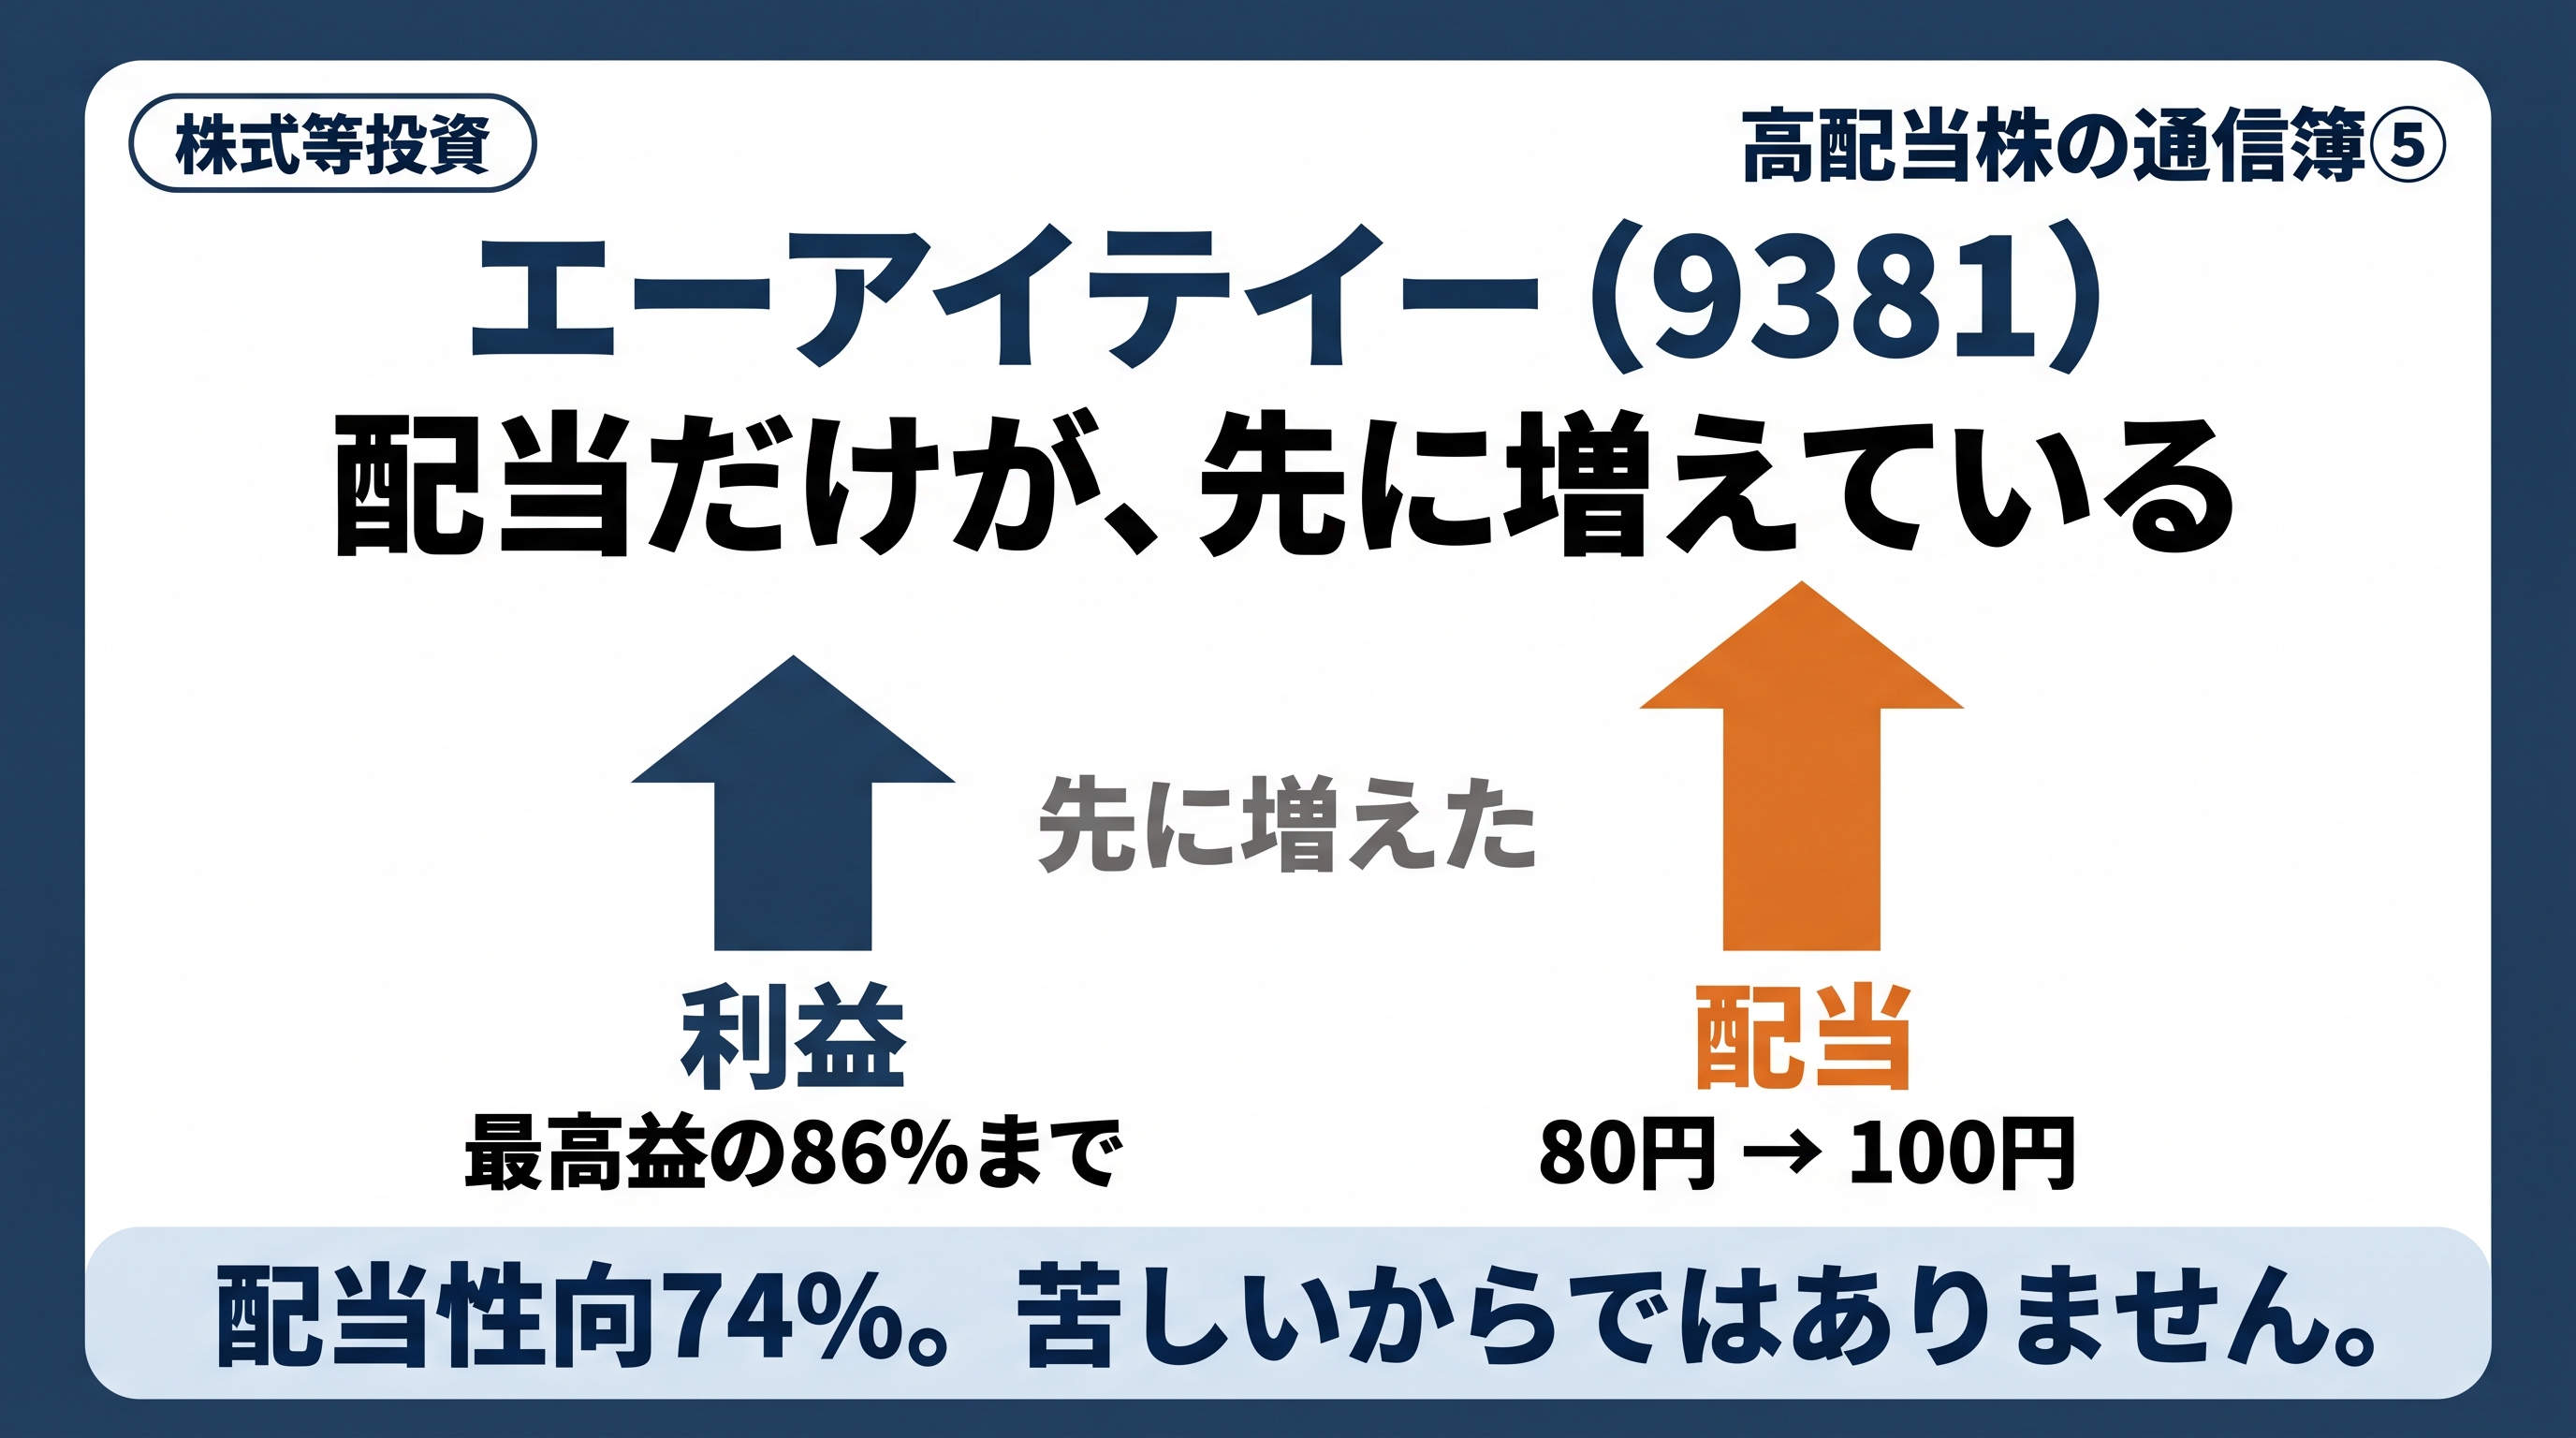
高配当株を一社ずつ採点するシリーズ、5社目はエーアイテイー(9381・東証プライム)です。中国やアジアから日本へ届く荷物を運ぶ、国際物流の会社です。
結論から言いますと、12のものさしは○8・△2・✕2でした。基準に届かなかったのは⑧配当性向と⑪PER/PBRの2項目です。
ただ、この会社の✕はこれまでの4社と毛色が違いました。配当性向74.0%という数字だけを見れば「無理をして配っている」と読めますが、手元の現金は138億円、自己資本比率は74.3%、配った金額は営業キャッシュフローの66.5%に収まっています。どこにも苦しさの跡がない。
では何が起きているのか。数字を順番に並べていくと、利益が過去最高に届かないまま、配当だけが増えているという形が見えてきました。

物流の会社と聞くと、船やトラックを持っている絵を思い浮かべます。この会社は違います。有価証券報告書にこう書かれています。
当社グループは、自ら輸送手段(船舶・航空機・自動車等)を所有・運行せず、顧客(荷主)の需要に応じて、船会社等の実運送業者のサービスを利用し国際貨物輸送を行っております。またそれらの業者は一般的に「フォワーダー(貨物利用運送業者)」と呼ばれています。
株式会社エーアイテイー 第39期 有価証券報告書(2026年5月22日)
なかでも海上貨物を扱う事業者をNVOCC(エヌブイオーシーシー/Non Vessel Operating Common Carrier=非船舶運航業者)といいます。船を持たずに、船会社のサービスを使って運送を引き受ける会社のことです。
収益の作り方も、同じ資料に書かれています。運び方は2つあります。
| 運び方 | 中身 | 利益になる部分 |
|---|---|---|
| FCL輸送 (Full Container Load=コンテナ単位輸送) | 1社の荷物でコンテナ1本を丸ごと使う | 荷主から受け取る運賃 - 船会社に支払う運賃 |
| LCL輸送 (Less than Container Load=混載輸送) | 複数の荷主の小口の荷物を集めて、コンテナ1本にまとめる | 複数の荷主から受け取る運賃の合計 - 船会社に支払うコンテナ1本分の運賃 |
どちらも、受け取る運賃と支払う運賃の差額が稼ぎになります。
つまり運賃そのものが上がれば売上は膨らみますが、儲けを決めるのは「何本運んだか」と「1本あたりの差額がいくらか」です。この区別は、あとで直近の決算を読むときに使います。
| セグメント | 営業収益(2026年2月期) | 構成比 | セグメント利益 |
|---|---|---|---|
| 日本 | 497億円 | 85.2% | 33.6億円 |
| 中国 | 70億円 | 12.0% | 6.6億円 |
| その他(台湾・ベトナム・ミャンマー) | 17億円 | 2.8% | 1.8億円 |
| 合計 | 584億円 | 100.0% | 42.0億円 |
2026年2月期決算短信のセグメント情報(外部顧客に対する営業収益)。百万円を億円に四捨五入しています。日本49,731+中国7,005+その他1,663=58,399百万円で、連結の営業収益と一致します。
海外にも拠点はありますが、稼ぎの8割強は日本です。中国・台湾・ベトナム・ミャンマーの子会社は、日本向けの荷物を現地で集める役割が中心になります。
2026年2月期に扱った量は、海上輸送の輸入が241,442TEU(前期比4.5%増)、輸出入合計で256,851TEU(同3.2%増)。通関の受注は152,656件(同9.6%増)でした。TEU(Twenty-foot Equivalent Unit=20フィートコンテナ換算)は、20フィートコンテナ1個分を1と数える単位です。
沿革も少しだけ。1988年に雑貨の輸入会社として大阪府和泉市で創業し、1995年に国際貨物輸送へ。2007年に東証マザーズへ上場し、2011年に一部へ、2022年の市場再編でプライムに移りました。2019年3月には日新運輸を株式交換で完全子会社にしています。この株式交換が、10年の数字にはっきり出てきます。
| 項目 | エーアイテイー | 比べる相手 | 見え方 |
|---|---|---|---|
| 営業収益 | 584億円(2026年2月期) | ― | ― |
| 総資産 | 276億円 | ― | ― |
| 総資産回転率 | 2.12回 | 東テク1.48回/アイティフォー0.82回/タクミナ0.77回/東計電算0.33回 | シリーズでいちばん資産が軽い |
| 従業員数 | 1,165名(1人あたり5,013万円) | 東テク2,855名(1人あたり5,955万円)/タクミナ324名(同3,443万円) | 人数は東テクの4割、1人あたりはその間 |
| 業種 | 倉庫・運輸関連業(プライム市場9社) | ― | ― |
| 時価総額 | 554億円 | 東テク1,846億円/東計電算1,262億円/アイティフォー465億円/タクミナ122億円 | シリーズで3番目 |
| 規模区分 | TOPIX Small 2 | 東テクはSmall 1 | ― |
| 市場区分 | 東証プライム | ― | ― |
| PER | 16.1倍 | 倉庫・運輸関連業平均 16.2倍 | 0.99倍 ほぼ平均どおり |
| PBR | 2.66倍 | 倉庫・運輸関連業平均 1.2倍 | 2.2倍 割高 |
営業収益・総資産・従業員数はエーアイテイーの2026年2月期決算短信および第39期有価証券報告書。時価総額は発行済株式数23,913,600株×株価2,318円(2026年9月30日終値)。業種・規模区分は日本取引所グループ「東証上場銘柄一覧」2026年9月30日時点および「TOPIXニューインデックスシリーズ 定期選定結果」(2025年10月7日公表・同年10月31日適用)。業種平均は同「規模別・業種別PER・PBR」2026年9月の単純平均。他の4社の数字は各記事を書いた時点のもので、株価に連動する項目は現在の値と異なります。
総資産回転率が2.12回。これまでの4社で最も軽かった東テクの1.48回を、さらに上回りました。船を持たない会社なので、当たり前といえば当たり前です。276億円の資産で584億円を動かしています。
資産が軽いということは、同じ利益を出すのに必要な元手が少ないということでもあります。これがROEの高さにつながり、そのままPBRの高さにもつながります。この話は⑪のところでもう一度します。
採点します。基準は高配当株の選び方|FP1級の僕が使っている12のものさしにまとめています。今回も会社が公表している資料と、取引所が公表している統計だけを使いました。
| 使った数字 | 出典と時点 |
|---|---|
| 過去10期の業績・配当・キャッシュフロー | エーアイテイー 決算短信(2017年2月期〜2026年2月期) |
| 直近の中間期 | 2027年2月期 第2四半期(中間期)決算短信 2026年10月9日 |
| 中間配当55円・配当方針 | 「剰余金の配当(中間配当)に関するお知らせ」 2026年10月9日 |
| 事業の内容・従業員数・訴訟の有無 | 第39期 有価証券報告書 2026年5月22日 |
| 株価 2,318円 | 日本取引所グループ「月間相場表(株式相場表)」2026年9月30日終値 |
| 業種平均PER・PBR | 同「規模別・業種別PER・PBR」2026年9月 |
| 市場平均の配当利回り | 同「株式平均利回り」2026年9月(プライム市場) |
| 業種区分・規模区分 | 同「東証上場銘柄一覧」2026年9月30日時点/「TOPIXニューインデックスシリーズ 定期選定結果」 |
| 評価項目 | ひとことメモ | 判定 |
|---|---|---|
| ①売上 | 213億円(2017年2月期)→584億円(2026年2月期)。10年で2.7倍。ただし2024年2月期に26.0%の減収 | △注意 |
| ②EPS | 51.35円→135.18円。10年で2.6倍。最高は2023年2月期の156.85円で、まだ戻っていない | △注意 |
| ③営業利益率 | 6.5%→7.2%。基準の5%を10期中9期でクリア(下回ったのは2020年2月期の3.5%だけ) | ○合格 |
| ④自己資本比率 | 74.3%。安心ラインの60%を上回る | ○合格 |
| ⑤営業CF | 10期すべて黒字。9.9億円→35.3億円に増加 | ○合格 |
| ⑥現金 | 31.9億円→138.5億円。ただし直近3期は少しずつ減っている | ○合格 |
| ⑦1株配当 | 30円→100円。10期で減配・無配なし。2027年2月期は110円の予想 | ○合格 |
| ⑧配当性向 | 74.0%。一発アウトの60%を超えた。10期のうち5期が60%超 | ✕未達 |
| ⑨配当利回り | 4.74%(予想配当110円÷株価2,318円)。基準の3.75%以上 | ○合格 |
| ⑩ROE / ROA | ROE 16.1%・ROA 11.5%。基準はROE10%・ROA8% | ○合格 |
| ⑪PER / PBR | PER 16.1倍・PBR 2.66倍。基準はPER12倍以下・PBR1倍前後 | ✕未達 |
| ⑫不祥事 | 有価証券報告書に訴訟・行政処分の記載なし | ○合格 |
株価に連動する指標は、計算の過程も置いておきます。
| 指標 | 計算 | 結果 |
|---|---|---|
| PER(株価収益率) | 株価2,318円 ÷ 1株当たり当期純利益144.29円(2027年2月期・会社予想) | 16.1倍 |
| PBR(株価純資産倍率) | 株価2,318円 ÷ 1株当たり純資産872.39円(2026年2月期末) | 2.66倍 |
| 配当利回り | 1株配当110円(2027年2月期・会社予想) ÷ 株価2,318円 | 4.74% |
ついでにDOE(純資産配当率)も確かめておきます。会社が短信に載せている純資産配当率は11.9%。これは期中平均の自己資本で計算した値です。期末の1株純資産で計算し直すと、100円÷872.39円=11.46%。これをPBR2.66倍で割ると4.31%になり、実績配当100円で計算した利回りとぴったり一致します。配当利回り=DOE÷PBRという関係が、ここでも成り立っていることを確かめられました。
| ①売上 | 右肩上がりか/増減が激しすぎないか |
| ②EPS(1株当たり利益) | 右肩上がりか |
| ③営業利益率 | 5%以上(10%を超えれば優秀)/右肩上がりか |
| ④自己資本比率 | 最低40%・安心60%・優秀80% |
| ⑤営業CF(営業活動によるキャッシュ・フロー) | 毎年黒字/長期的に増加傾向(過去10年で赤字があれば対象外) |
| ⑥現金 | 長期的に現金が増えているか |
| ⑦1株配当 | 減配・無配がないか/配当金の成長性はあるか |
| ⑧配当性向(配当総額÷純利益) | 健全30〜50%・要警戒50〜60%・60%以上は対象外 |
| ⑨配当利回り | 買い3.75%以上・要検討3〜3.75%・3%以下は対象外 |
| ⑩ROE(自己資本利益率)/ ROA(総資産利益率) | ROE 10%以上・ROA 8%以上 |
| ⑪PER(株価収益率)/ PBR(株価純資産倍率) | PER 12倍以下・PBR 1倍前後 |
| ⑫不祥事 | 不祥事を起こしていないか |
出典:エーアイテイー 決算短信(2017年2月期〜2026年2月期)。営業収益は百万円を億円に四捨五入。
213億円から584億円へ。10年で2.7倍です。ただし一本調子ではありません。読むときに押さえておきたい段差が3つあります。
1つめは2020年2月期の跳ね上がり。278億円から450億円へ62.0%増えています。これは本業が一気に伸びたのではなく、2019年3月1日に日新運輸を株式交換で完全子会社にしたためです。このとき4,800,000株を交付しており(うち4,159,200株は新株発行、640,800株は自己株式を充当)、1株あたりの数字もここで段差がつきました。2020年2月期の期中平均株式数は23,892,292株。純利益は13.5%増えましたが、株数の増え方がそれを上回ったため、EPSは61.09円から55.49円へ下がっています。
2つめは2023年2月期の695億円。これが10年のピークです。翌2024年2月期は514億円で、26.0%の減収。理由は会社が短信に書いています。「コロナ禍において高騰した海上運賃が需給バランスの正常化に伴って下落し、当社グループで最も貨物の取扱量が多い中国航路でも海上運賃の下落が続き、厳しいものとなりました」。運賃が上がれば売上が膨らみ、下がれば縮むという、この商売の形がそのまま出ています。①を△にしたのはこの振れ幅です。
3つめは会計基準。2023年2月期の期首から収益認識会計基準を適用し、代理人に該当する取引は総額ではなく純額で収益を認識する形に変わりました。ただし会社は短信の注記で「当連結会計年度の営業収益及び損益に与える影響は軽微であります」としています。並べて読んでも大きな断絶は出ていません。
利益率のほうは、売上ほど荒れていません。2020年2月期の3.5%が底で、そこから上がって直近は7.2%。減収になった2024年2月期はむしろ8.4%と10年で最も高くなっています。売上は運賃に振られるが、利益率は振られていないという形です。③を○にした理由がここにあります。
出典:同上。EPSと1株配当は円、配当性向は会社公表値。
この記事でいちばん見ておきたいのが、この図です。
EPSの最高は2023年2月期の156.85円。直近の2026年2月期は135.18円で、最高益の86%までしか戻っていません。一方、1株配当は2023年2月期の80円から100円へ、25%増えました。2027年2月期の予想は110円で、こちらは2023年2月期比で37.5%増になります。
| 決算期 | 純利益 | 1株配当 | 配当総額 | 配当性向 |
|---|---|---|---|---|
| 2023年2月期 | 36.8億円(10年で最高) | 80円 | 18.8億円 | 51.0% |
| 2024年2月期 | 29.9億円 | 80円 | 18.8億円 | 62.9% |
| 2025年2月期 | 30.5億円 | 80円 | 18.8億円 | 61.7% |
| 2026年2月期 | 31.8億円 | 100円 | 23.5億円 | 74.0% |
| 2027年2月期(会社予想) | 33.9億円 | 110円 | ― | 76.2% |
利益が減った2024年2月期と2025年2月期も、配当は80円のまま据え置かれました。そして利益が最高益に戻らないうちに、2026年2月期で100円に増やしています。配当性向が74.0%まで上がったのは、分母が戻る前に分子を増やしたからです。
図の下段を見ると、配当性向が60%の線を越えたのは今回が初めてではないと分かります。2018年2月期60.8%、2020年2月期64.9%、2024年2月期62.9%、2025年2月期61.7%、そして2026年2月期74.0%。10期のうち5期が60%を超えています。
つまりこの会社にとって、配当性向60%台は例外ではなく通常運転です。そのうえで直近は74.0%まで来ました。
ここで、僕が自分の12のものさしに足した但し書きを使います。配当性向が60%を超えていても、その場で切り捨てない。会社がどういう方針で配っているかを読み、自己株買いまで含めた「総還元性向」を確かめてから決める。
この但し書きは、2社目のアイティフォーを採点したときに足しました。配当性向76.7%という数字だけを見て「無理をしている」と切り捨てかけたのですが、会社の還元方針を読むと、自己株買いまで含めた総還元性向で株主還元を考えている会社でした。配当性向だけを見ると判断を誤る、と学んだからです。
順番に確かめます。
| 確かめたこと | 結果 |
|---|---|
| 自己株買いをしているか | 期末自己株式数は420,008株で前期と同じ。していない。したがって総還元性向=配当性向 |
| 還元方針に数値目標はあるか | ない。DOEも総還元性向も、目標値は掲げていない |
| 配当は営業CFの範囲か | 配当総額23.5億円 ÷ 営業CF 35.3億円 = 66.5%。範囲内 |
| 手元の現金は足りるか | 138.5億円。配当総額の約5.9年分 |
| 財務は痛んでいないか | 自己資本比率74.3%。10年で最も高い水準 |
会社が掲げている方針は、有価証券報告書にこう書かれています。
株主還元につきましては、各期の連結業績や連結配当性向、将来の国内外での事業展開及び経営基盤の強化を図るための内部留保を総合的に勘案しながら、安定的且つ継続的に配当を実施することを基本方針としております。
株式会社エーアイテイー 第39期 有価証券報告書(2026年5月22日)
アイティフォーには「総還元性向◯%」という数値の約束があり、配当性向だけを見ると読み違える構造になっていました。エーアイテイーには、その数値がありません。自己株買いもしていないので、配当性向はそのまま配当性向として読むことになります。
一方で、無理をして配っている形跡も見当たりませんでした。営業キャッシュフローの範囲に収まり、現金は配当5.9年分あり、自己資本比率は10年で最も高い。苦しいから配当性向が上がったのではなく、余裕があるうえで配当を増やした結果、比率が上がったという読み方になります。
ただ、12のものさしは比率で線を引いています。60%を超えたら✕。ここは数字どおりに付けました。無理がないことと、比率が基準を超えていることは、別の話だからです。
株価側も見ます。2026年9月30日の終値は2,318円でした。
| 指標 | エーアイテイー | 倉庫・運輸関連業(プライム9社) | 倍率 |
|---|---|---|---|
| PER | 16.1倍 | 16.2倍 | 0.99倍 |
| PBR | 2.66倍 | 1.2倍 | 2.2倍 |
| 配当利回り | 4.74% | プライム市場の有配会社平均 2.26% | 2.1倍 |
業種平均は日本取引所グループ「規模別・業種別PER・PBR」2026年9月の単純平均。市場平均利回りは同「株式平均利回り」2026年9月のプライム市場・有配会社平均(月中平均)。
PERは業種平均とほぼ同じでした。利益に対する値段の付き方は、同業の真ん中です。基準の12倍以下には届きませんが、割高に買われているという形ではありません。
離れているのはPBRのほうです。2.66倍は業種平均の2.2倍。ただ、この高さには理由があります。
PBR(株価純資産倍率)=PER(株価収益率)×ROE(自己資本利益率)という関係があります。期末の1株純資産で計算したROEは135.18円÷872.39円=15.5%。これに実績PER17.1倍(2,318円÷135.18円)を掛けると2.66倍になり、実際のPBRと一致します。
つまりPBRが高いのは、株価が吹き上がっているからではなく、ROEが高いからです。そしてROEが高いのは、船を持たない商売で総資産回転率2.12回という身軽さがあるからです。規模カードで見た「資産がいちばん軽い」が、ここに戻ってきました。
⑪の基準は「PER12倍以下・PBR1倍前後」です。資産に対して安く買うという考え方で引いた線なので、資産を持たない商売とは相性が悪い。それは承知のうえで、基準どおり✕を付けています。
2026年10月9日に、2027年2月期の中間期(2026年3月1日〜8月31日)の決算が出ました。
| 項目 | 中間期の実績 | 前年同期比 | 通期予想への進捗 |
|---|---|---|---|
| 営業収益 | 305億円 | +8.0% | 48.8% |
| 営業利益 | 22.4億円 | +10.9% | 49.5% |
| 経常利益 | 23.9億円 | △0.3% | 48.2% |
| 中間純利益 | 15.9億円 | △2.4% | 46.9% |
| 輸入コンテナ | 116,372TEU | △0.1% | ― |
| 輸出入合計 | 124,101TEU | △0.3% | ― |
| 通関受注件数 | 76,452件 | +0.4% | ― |
ここに、この商売の形がそのまま出ています。運んだ量はわずかに減っているのに、営業収益は8.0%増えました。会社は理由をこう書いています。
海上貨物輸送における燃油サーチャージや日本国内の陸送費用の上昇に加え、円安環境も収益を押し上げる要因となり、営業収益は前年同期を上回りました。
2027年2月期 第2四半期(中間期)決算短信(2026年10月9日)
運賃が上がれば、同じ本数でも売上は膨らみます。ただし利益のほうは、売上総利益率の改善もあって営業利益が10.9%増と、収益の伸びを上回りました。量ではなく単価と利幅で稼いだ半年です。
気になるのは、営業利益が10.9%増えたのに、経常利益が0.3%減っていることです。中間連結損益計算書を開くと、原因が1行で分かります。
| 項目 | 前年同期 | 当中間期 | 差 |
|---|---|---|---|
| 営業利益 | 20.2億円 | 22.4億円 | +2.2億円 |
| 為替差益 | 1.92億円 | ― | △1.92億円 |
| 為替差損 | ― | 0.49億円 | △0.49億円 |
| 経常利益 | 23.97億円 | 23.90億円 | △0.07億円 |
前年にあった為替差益1.92億円が消え、今期は逆に0.49億円の為替差損が出ました。合わせて2.41億円の振れで、営業利益の増加分2.2億円をちょうど打ち消しています。会社も短信に「前年同期に計上した為替差益の反動があったものの、営業利益の増加などにより、その影響を吸収し」と書いています。
通期予想は据え置きで、営業収益625億円・純利益33.9億円。中間の進捗は営業収益48.8%、営業利益49.5%、純利益46.9%です。中間配当は予想どおり1株55円(前年45円)で決議され、効力発生日は2026年10月27日です。配当金総額は12.92億円になります。
12項目は○8・△2・✕2。✕がついたのは、⑧配当性向と⑪PER/PBRの2つでした。
これまでの4社は、✕がついた理由がそれぞれ違いました。配当の原資が一時的な特別利益だった東計電算、還元方針を読み違えかけたアイティフォー、直近の決算が大幅減益だったタクミナ、会社側は全項目を通って株価だけが基準から外れた東テク。
エーアイテイーは、会社の体力にはどこも問題がないのに、配当の「配り方」と株価の2つだけが基準から外れた会社でした。配当性向が高いこと自体は、余裕のあるなかで会社が選んでいる形に見えます。それでも12のものさしは比率で線を引いているので、74.0%は✕のままにしました。
次に見るべき数字もはっきりしています。会社が予想している2027年2月期の配当性向は76.2%。利益が最高益に戻らないまま配当だけがさらに増えると、この比率は上がり続けます。逆に利益が156.85円の水準まで戻れば、同じ110円の配当でも配当性向は70%を切ります。分子と分母のどちらが先に動くかが、この会社の次の決算の見どころです。
もちろん、僕の見方が間違っている可能性も十分にあります。あくまで一個人の備忘録として、読んでいただければ幸いです。
同じ12のものさしで、一社ずつ採点しています。
採点に使う考え方は、この2本にまとめています。
相場全体の位置は、毎月この7つで確かめています。
「こういう高配当株って、どこで買っているんですか?」と、たまに聞かれることがあります。僕は、SBI証券を10年以上使っています。理由やメリットは長くなるので、別の記事にまとめました。証券会社選びで迷っている方は、よかったらこちらもどうぞ。
SBI証券の魅力を徹底解説!初心者にもわかりやすいメリットまとめ
本記事は情報提供および筆者個人の記録を目的としたものであり、特定銘柄の売買を推奨・勧誘するものではありません。記載した数値は、株式会社エーアイテイーが公表した決算短信・適時開示・有価証券報告書、および日本取引所グループが公表した統計にもとづき、筆者が2026年10月11日時点で確認・計算したものです。正確性・最新性を保証するものではなく、とくに株価に連動する指標(PER・PBR・配当利回り)は日々変動します。投資の最終的な判断は、ご自身の責任と調査に基づいて行ってください。
※本記事には広告(アフィリエイトリンク)を含む場合があります。